Índice 17 secciones
- ¿Qué es un TPV virtual?
- ¿Cómo funciona un pago con TPV virtual entre bastidores?
- ¿Cómo conseguir un TPV virtual? Dos caminos principales
- ¿Qué documentos se solicitan para pedir un TPV virtual?
- Cómo solicitar un TPV virtual paso a paso
- ¿En qué consiste el coste de un TPV virtual?
- Cómo comparar dos ofertas de TPV virtual
- ¿Cómo conectar un TPV virtual a una tienda de comercio electrónico? Integración y pruebas
- ¿Qué opciones de pago deben ofrecerse además del pago con tarjeta?
- ¿Cómo se protegen los datos de la tarjeta con un TPV virtual?
- ¿Cómo se gestionan las opciones de pago a plazos?
- ¿Cómo se concilian los pagos con los pedidos?
- ¿Qué hacer si se rechaza la solicitud de un TPV virtual?
- 8 errores frecuentes en la solicitud de un TPV virtual
- Lista de verificación de la solicitud de TPV virtual
- TPV virtual y gestión de pagos con Faprika
- Preguntas frecuentes
En un sitio de comercio electrónico ha preparado los productos, las fotos y los precios; pero si el cliente no puede pagar con tarjeta, su tienda no puede vender. La forma de aceptar pagos con tarjeta es un TPV virtual, y la mayoría de los vendedores nuevos se encuentra en este punto con las mismas preguntas: cómo se consigue un TPV virtual, si debe pedirse a un banco o a una entidad de pago, qué documentos hacen falta, cómo se calcula la comisión y cómo se conecta al sitio.
Este artículo está estructurado como una lección. Aprenderá qué es un TPV virtual, cómo funciona un pago entre bastidores, la diferencia entre los dos caminos principales, los pasos de la solicitud y los documentos, la comisión y otros conceptos de coste, cómo comparar ofertas, los pasos de integración y pruebas y los errores más frecuentes. Con la herramienta del artículo puede comparar al instante el coste mensual de dos ofertas.
¿Qué es el TPV virtual?
Un TPV virtual es un sistema de pago que permite al cliente pagar con tarjeta de crédito o débito en un sitio de comercio electrónico, sin necesidad de un dispositivo físico. Es el equivalente en internet del datáfono de la tienda: los datos de la tarjeta se envían al sistema de pago mediante una conexión segura, el banco aprueba la operación y el importe se transfiere a la cuenta del vendedor.
Un TPV virtual por sí solo no tiene relación con el sitio; se basa en un contrato que el vendedor firma con un banco o una entidad de pago. Su sitio se conecta al TPV virtual únicamente con los datos que proporciona este contrato (número de comercio, clave, dirección).
Okumanızı öneririzSanal POS Hakkında Merak Edilenler¿Cómo funciona un pago con TPV virtual entre bastidores?
Cuando el cliente pulsa el botón «Pagar», los datos de la tarjeta se envían al TPV virtual, el banco emisor verifica al cliente con 3D Secure y aprueba la operación; después el pedido se marca como «pagado» y el importe, descontada la comisión, llega a la cuenta del vendedor en un plazo determinado.
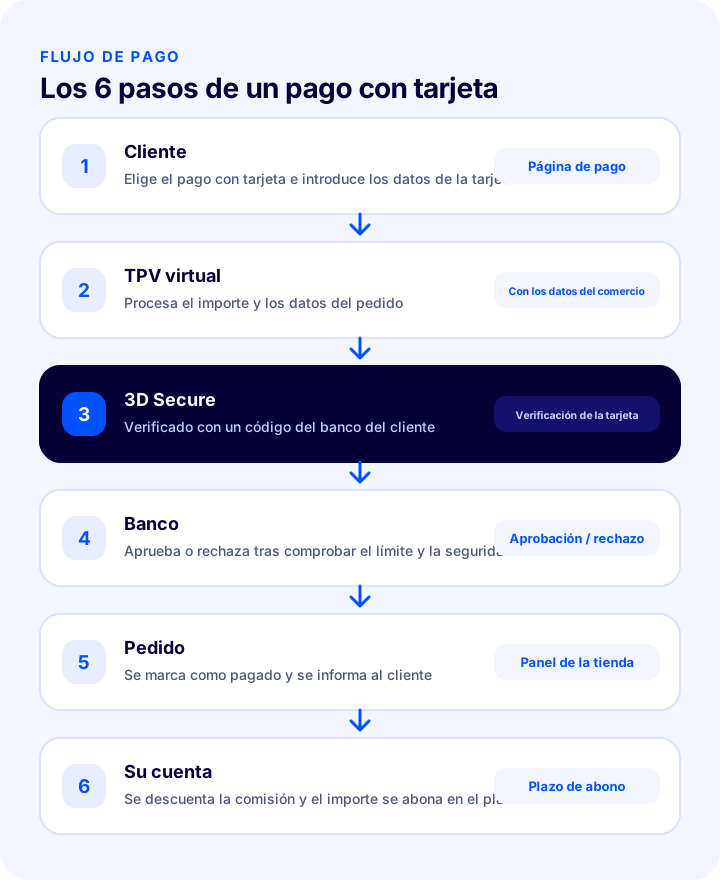
- El cliente elige el pago con tarjeta: Introduce los datos de su tarjeta en la página de pago.
- El TPV virtual recibe la operación: El importe y los datos del pedido se envían al sistema de pago junto con los datos de la tarjeta.
- Se realiza la verificación 3D Secure: El cliente se verifica con un código de un solo uso de su banco o con la aprobación en una aplicación.
- El banco aprueba o rechaza la operación: El límite, el estado de la tarjeta y los controles de seguridad determinan el resultado.
- Se actualiza el estado del pedido: Un pago aprobado marca el pedido como «pagado»; si hay un error, se avisa al cliente.
- El importe se transfiere al vendedor: Una vez descontada la comisión, el importe llega a la cuenta del vendedor al término del plazo fijado en el contrato.
¿Cómo conseguir un TPV virtual? Dos caminos principales
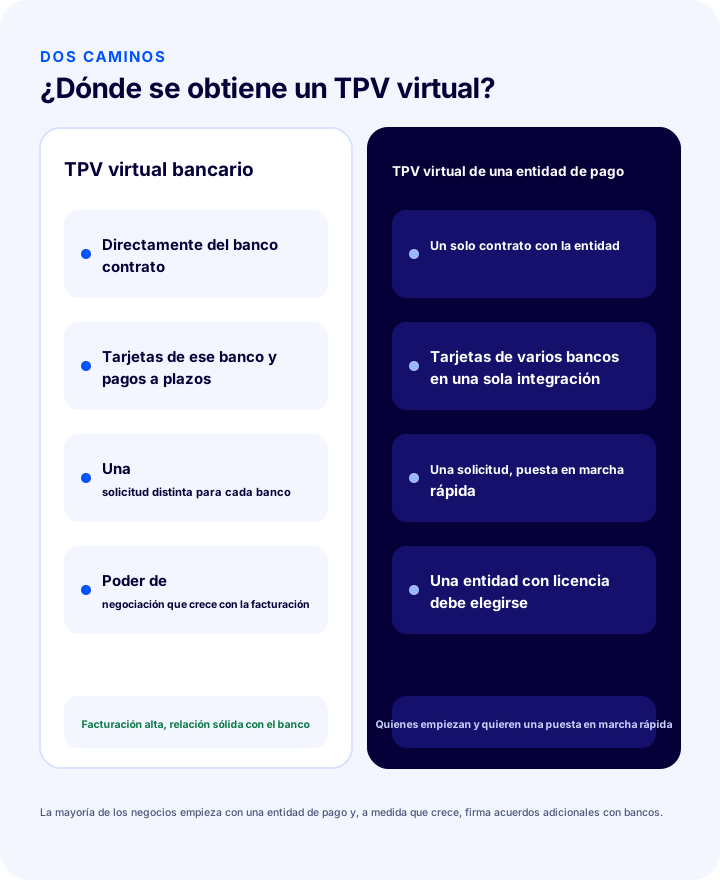
Hay dos caminos principales para conseguir un TPV virtual: firmar un contrato de comercio directamente con un banco o utilizar el TPV virtual que ofrece una entidad de pago (un proveedor de servicios de pago). Cuál conviene depende de la facturación, de la facilidad de la solicitud y de las opciones de pago.
| TPV virtual bancario | TPV virtual de una entidad de pago | |
|---|---|---|
| Contrato | Contrato de comercio directamente con el banco | Un solo contrato con la entidad de pago |
| Alcance | Las tarjetas y las opciones de pago a plazos de ese banco | Tarjetas y pagos a plazos de varios bancos con una sola integración |
| Solicitud | Una solicitud y documentos distintos para cada banco | Una solicitud, una integración |
| Comisión | Se negocia según el banco, la facturación y el sector | La tarifa de la entidad; negociable a medida que crece la facturación |
| Abono del dinero | Directamente a su cuenta bancaria | Según las normas de la entidad y el contrato |
| Adecuado para | Facturación alta, relación sólida con el banco | Quienes empiezan, puesta en marcha rápida, varios bancos |
La mayoría de los negocios avanza por etapas: al principio empieza con una entidad de pago que ofrece, con una sola solicitud, los pagos a plazos de varios bancos; a medida que crece la facturación, firma acuerdos adicionales de TPV virtual directamente con bancos y refuerza su negociación de la comisión. Elija el camino que elija, compruebe que la entidad de pago esté autorizada y tenga licencia.
¿Qué documentos se solicitan para pedir un TPV virtual?
La solicitud de un TPV virtual suele requerir los documentos de identidad y fiscales de la empresa, los documentos de firma autorizada, los datos de la cuenta bancaria y la información del sitio de comercio electrónico. Como la lista varía según el banco y la entidad de pago, obtenga la lista actualizada de la entidad antes de solicitar.
| Grupo de documentos | ¿Qué suele ser? |
|---|---|
| Documentos de la empresa | Certificado fiscal, certificado de actividad o registros del registro mercantil (según sea empresario individual, sociedad limitada o anónima) |
| Documentos de los firmantes autorizados | Datos de identidad de la persona autorizada, circular de firmas o declaración de firma |
| Datos de la cuenta | IBAN de la cuenta bancaria de la empresa en la que se abonarán los pagos |
| Datos del sitio | Nombre de dominio, sitio publicado y en funcionamiento, tipos de productos que se venden |
| Contenido del sitio | Datos de contacto, condiciones de privacidad y devolución, contrato de venta a distancia |
El contenido del sitio también se revisa por separado en la mayoría de las solicitudes: se espera que los datos de contacto, las condiciones de devolución y el contrato de venta a distancia de su tienda sean visibles en el sitio. Por eso, deje el sitio listo para publicarse antes de presentar la solicitud.
Okumanızı öneririzE-Ticaret Sitesi Açmak İçin Gerekli Belgeler Le recomendamos leer¿Qué es un contrato de venta a distancia?Cómo solicitar un TPV virtual paso a paso
La solicitud comienza con la preparación de la empresa y del sitio, continúa con la comparación de ofertas y termina con la integración y un pago de prueba. Si sigue en orden los siete pasos que se indican a continuación, el proceso será más corto y disminuirá la probabilidad de que la rechacen por falta de documentos.
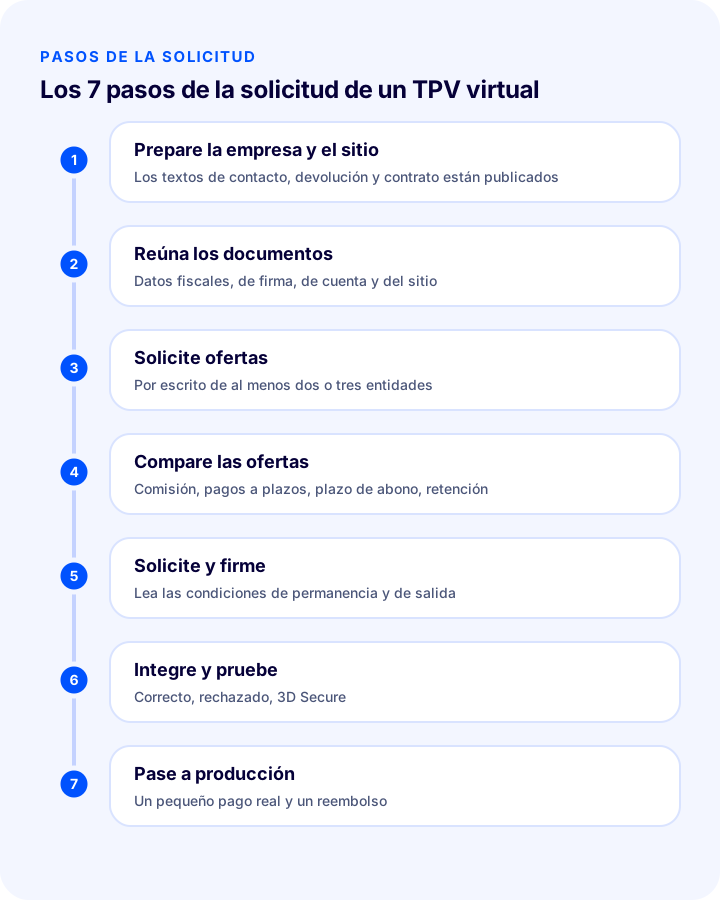
- Prepare la empresa y el sitio: complete los registros de su sociedad o empresa individual y publique en el sitio los textos de contacto, devolución y contrato.
- Reúna los documentos: tenga preparados en formato digital los documentos de la lista.
- Solicite ofertas: obtenga ofertas por escrito de al menos dos o tres bancos o entidades de pago.
- Compare las ofertas: no se fije solo en la comisión, sino también en la comisión por cuotas, el plazo de abono, las tarifas fijas y las condiciones de retención (vea la herramienta y la tabla a continuación).
- Presente la solicitud y firme el contrato: lea con atención las condiciones de comisión, plazo y cancelación del contrato.
- Integre y pruebe: introduzca en su plataforma los datos de comercio que le han facilitado; pruebe un pago correcto y uno fallido con tarjetas de prueba.
- Pase a producción: introduzca los datos para pasar del entorno de pruebas al real y verifique con un pago real de un importe pequeño.
¿De qué se compone el coste de un TPV virtual?
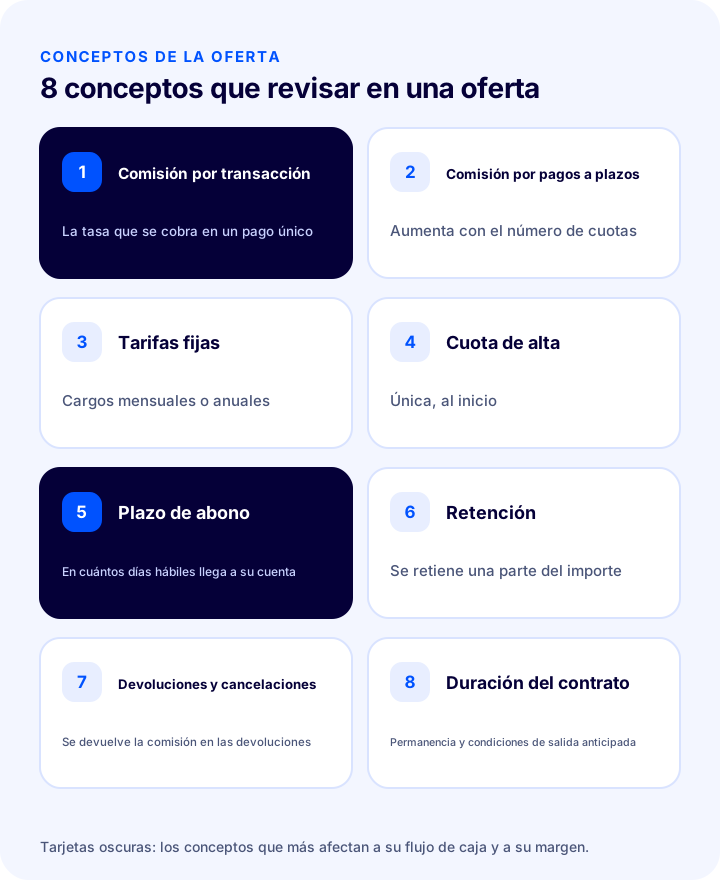
El coste de un TPV virtual no se reduce a un único porcentaje de comisión: la comisión por transacción, la comisión por cuotas, las tarifas fijas si las hay, la cuota de alta y la retención de fondos determinan el coste total. Al comparar ofertas, hay que poner todos estos conceptos uno al lado del otro.
| Bolígrafos | ¿Qué significa? | Pregunta que plantear |
|---|---|---|
| Comisión por transacción | Porcentaje que se descuenta de cada operación | ¿Cuál es el porcentaje para un pago único? |
| Comisión por pagos a plazos | Porcentaje que aumenta con el número de cuotas | ¿Cuál es el porcentaje de cada opción de cuotas y quién lo asume? |
| Tarifas fijas | Tarifas fijas mensuales o anuales | ¿Hay una tarifa mensual o anual? |
| Cuota de alta | Cuota única que se cobra al principio | ¿Hay una cuota de alta o de integración? |
| Plazo de abono | Plazo hasta que el dinero llega a su cuenta tras la operación | ¿En cuántos días hábiles se abona el importe en mi cuenta? |
| Retención | Retención de una parte del importe durante un tiempo determinado | ¿Hay retención de fondos y cuáles son su porcentaje y su duración? |
| Condiciones de reembolso y cancelación | Qué ocurre con la comisión en reembolsos y cancelaciones | ¿Se devuelve la comisión en caso de reembolso? |
| Duración del contrato | Condiciones de permanencia y de salida | ¿Hay un compromiso de permanencia y una penalización por salida anticipada? |
¿Cómo se comparan dos ofertas de TPV virtual?
La forma más fiable de comparar ofertas es calcular el coste total sobre la misma facturación mensual: multiplique la facturación por el porcentaje de comisión y añada la tarifa fija mensual. La herramienta siguiente hace este cálculo para dos ofertas; introduzca los porcentajes de comisión y las tarifas de sus propias ofertas.
La herramienta calcula solo la comisión por transacción y la tarifa fija; evalúe por separado la comisión por cuotas, la cuota de alta y las condiciones de reembolso. El importe retenido muestra cómo afecta el plazo de abono a su flujo de caja.
¿Cómo conectar un TPV virtual a su tienda online? Integración y pruebas
Conectar un TPV virtual a su sitio consiste en introducir los datos de comercio recibidos de la entidad de pago o del banco en la configuración de pagos de su plataforma de comercio electrónico; si su plataforma ofrece una integración lista para el banco o la entidad elegidos, no necesita escribir código. Lo más importante es probar antes de salir a producción.
- Obtenga los datos: pida a la entidad el número de comercio, el usuario, la clave y demás datos; puede haber datos distintos para el entorno de pruebas y el real.
- Active el método de pago en la plataforma: en el panel de administración, seleccione el banco o la entidad correspondiente e introduzca los datos.
- Pruebe con tarjetas de prueba: pruebe con tarjetas de prueba pagos correctos, rechazados y que requieran verificación 3D Secure.
- Compruebe el flujo del pedido: verifique que, tras el pago, el estado del pedido, el correo electrónico y el stock se actualizan correctamente.
- Verifique la tabla de cuotas: asegúrese de que las opciones de cuotas de la página de pago coinciden con su contrato.
- Pase a producción y haga un pago real de poco importe: después pruebe también el proceso de reembolso.
¿Qué opciones de pago debe ofrecer además del pago con tarjeta?
No todos los clientes prefieren pagar con tarjeta; opciones como la transferencia, el pago contra reembolso o las carteras digitales reducen el abandono en el paso de pago. Cuáles ofrecer depende del público objetivo y del producto.
| Opción | Ventaja | Aspecto a tener en cuenta |
|---|---|---|
| Tarjeta de crédito y débito | Aprobación inmediata, posibilidad de pagar en cuotas, hábito extendido | Coste de la comisión |
| Transferencia bancaria / EFT | Sin comisión | Conciliación manual de los pagos, retraso en la confirmación del pedido |
| Pago contra reembolso | Gana a los clientes que no se fían | Coste de devolución y comisión de cobro en pedidos no entregados |
| Monedero digital y saldo | El pago rápido facilita las compras repetidas | Una integración distinta para cada cartera |
| Saldo y cheque regalo | Herramienta de fidelización y campañas | Contabilidad y seguimiento de stock |
¿Cómo se protegen los datos de la tarjeta con un TPV virtual?
Con una integración de TPV virtual correctamente configurada, los datos de la tarjeta del cliente no se almacenan en su sitio; se envían cifrados al sistema de pago y no se conservan en la base de datos de su tienda una vez finalizada la operación. El almacenamiento y el tratamiento de los datos de tarjeta están sujetos al estándar de seguridad del sector de las tarjetas (PCI DSS), y la mayor parte de esa obligación corresponde a la entidad de pago o al banco.
- No almacene usted mismo los datos de la tarjeta: los registros de pedidos y los correos electrónicos no deben contener números de tarjeta.
- Mantenga activada la verificación 3D Secure: la verificación del titular protege frente al uso fraudulento de tarjetas y los riesgos de contracargos (chargeback).
- Use una conexión segura: la página de pago debe abrirse en una conexión segura con SSL.
- Proteja sus datos de acceso: la clave de comercio y las contraseñas solo deben estar en manos de personas autorizadas; cámbielas si se han compartido.
¿Cómo se gestionan las opciones de pago en cuotas?
El pago en cuotas es una herramienta que eleva el valor de la cesta y reduce el abandono en el paso de pago; sin embargo, cada opción de cuotas tiene una comisión distinta y ese coste recae en el vendedor. Por eso, decida con criterio a partir de qué importe, con qué tarjetas y cuántas cuotas va a ofrecer.
- Consulte la tabla de cuotas en la oferta: obtenga por escrito el porcentaje de comisión para cada número de cuotas.
- Limite el número de cuotas según el importe: ofrecer muchas cuotas en pedidos de poco importe puede hacer que el coste de la comisión supere su margen.
- Calcule el margen del producto junto con la comisión por cuotas: en productos de margen bajo, las cuotas largas pueden eliminar el beneficio.
- Muéstreselo con claridad al cliente: que el importe total y el de cada cuota se vean con claridad en la página de pago genera confianza.
¿Cómo se concilian los pagos con los pedidos?
La conciliación consiste en cotejar los importes abonados en su cuenta con sus registros de pedidos, y es un control que todo negocio que use un TPV virtual debe realizar con regularidad. De lo contrario, un pago que falta, un doble cargo o una diferencia en un reembolso se detectan meses después.
- Obtenga el informe: descargue a intervalos regulares (diarios o semanales) el informe de operaciones del banco o de la entidad de pago.
- Cuádrelo con los pedidos: compare los importes de las operaciones del informe con los pedidos en estado pagado de su panel.
- Separe la comisión: compruebe que la diferencia entre el importe neto abonado en su cuenta y las ventas brutas coincide con la comisión.
- Haga seguimiento de los reembolsos: asegúrese de que se han completado los reembolsos a la tarjeta de los pedidos reembolsados.
- Compártalo con su contable: envíe a su contable la factura que emite la entidad por la comisión, junto con los informes.
¿Qué hacer si se rechaza la solicitud de un TPV virtual?
Que la solicitud se rechace o quede en suspenso es algo frecuente en vendedores nuevos y suele deberse a una causa subsanable. Conocer el motivo del rechazo por parte de la entidad determina el resultado de su siguiente solicitud.
| Motivo frecuente | ¿Qué se hace? |
|---|---|
| Documentos que faltan o son incorrectos | Revise de nuevo la lista de documentos y complete lo que falte |
| Sitio considerado insuficiente (faltan contacto, devolución o contrato) | Publique los textos necesarios y actualice el sitio |
| Grupo de productos o de actividad no admitido | Pregunte qué grupos de productos acepta la entidad; si es necesario, solicítelo a otra entidad |
| Empresa recién creada, con poco historial | Empiece primero con una entidad de pago y construya un historial de operaciones |
| Los datos de la solicitud no coinciden con los del sitio | Escriba la razón social, la dirección y los datos fiscales de forma idéntica en el sitio y en los documentos |
Que no se detengan las ventas mientras tanto: hasta que se apruebe el pago con tarjeta, puede seguir aceptando pedidos con transferencia o pago contra reembolso.
8 errores frecuentes en la solicitud de un TPV virtual
- Solicitar sin haber preparado el sitio: un sitio sin textos de contacto, devolución y contrato suele ser rechazado o la solicitud se alarga.
- Fijarse solo en el porcentaje de comisión: la comisión por cuotas, las tarifas fijas y el plazo de abono modifican el coste total.
- Decidir con una sola oferta: si no compara, pierde capacidad de negociación.
- No leer el contrato: las condiciones de retención, permanencia y salida anticipada acaban dando sorpresas.
- Trabajar con un intermediario sin licencia: genera riesgos en el abono de fondos y en la seguridad.
- Saltarse las pruebas: una tabla de cuotas errónea o un estado de pedido incorrecto en producción le hace perder clientes.
- Depender de un único método de pago: si el TPV virtual deja de funcionar, las ventas se paran; configure un método de respaldo.
- No definir el proceso de reembolso: un pago con tarjeta se reembolsa a la misma tarjeta; poder reembolsar desde el panel ahorra tiempo.
Lista de comprobación de la solicitud de TPV virtual
Antes de empezar la solicitud y la puesta en producción, debería poder responder «sí» a todos los puntos siguientes.
- ¿Están completos los registros de su empresa y sus documentos fiscales?
- ¿Están listos los documentos de firma autorizada y los datos de la cuenta bancaria?
- ¿Está el sitio publicado, con contacto, privacidad, devoluciones y contrato de venta a distancia visibles?
- ¿Ha recibido al menos dos o tres ofertas por escrito?
- ¿Ha comparado las ofertas por comisión, cuotas, tarifas fijas, plazo de abono y retención?
- ¿Ha leído las condiciones de permanencia y de salida anticipada del contrato?
- ¿Ha comprobado que la entidad de pago está autorizada y tiene licencia?
- ¿Ha probado la integración con tarjetas de prueba (correcto, rechazado, 3D Secure)?
- ¿Coincide la tabla de cuotas con su contrato?
- ¿Ha probado en producción un pequeño pago real y un reembolso?
- Además del pago con tarjeta, ¿hay configurado un método de respaldo como la transferencia o el pago contra reembolso?
TPV virtual y gestión de pagos con Faprika
Conseguir el TPV virtual es solo la mitad del trabajo; la otra mitad es conectarlo a su sitio sin errores y gestionar el proceso posterior al pago. En la plataforma de comercio electrónico de Faprika, los siguientes elementos cubren esta fase (puede ver en qué plan comienza cada función en la página de planes de comercio electrónico):
- Integraciones de TPV virtual listas para usar: más de veinte integraciones de TPV virtual de bancos y de entidades de pago están incluidas en todos los planes; los detalles están en la página de complementos de pago.
- Transferencia y pago contra reembolso: las opciones de transferencia y de pago contra reembolso están disponibles junto con la tarjeta en todos los planes.
- Confirmación de pedidos contra reembolso: gestiona los pedidos contra reembolso con un paso de confirmación; esta función varía según el plan.
- Cancelación automática de pedidos sin pago: los pedidos cuyo pago no se completa se cancelan automáticamente; varía según el plan.
- Reembolsos de tarjeta de crédito desde el panel: gestiona desde el panel los reembolsos a la tarjeta de los pedidos reembolsados; varía según el plan.
- Cobro mediante enlace: cobra los pedidos tomados por teléfono enviando al cliente un enlace de pago; varía según el plan.
Preguntas frecuentes
¿Qué es el TPV virtual?
Un TPV virtual es un sistema de pago que permite al cliente pagar con tarjeta de crédito o débito en una tienda online, sin necesidad de un dispositivo físico. Se basa en un contrato que el vendedor firma con un banco o una entidad de pago y se conecta al sitio con los datos del comercio.
¿Cómo se consigue un TPV virtual?
Prepara la empresa y el sitio, reúne los documentos, pide ofertas a bancos o entidades de pago, las compara según la comisión, los pagos a plazos, el plazo de abono y la retención, presenta la solicitud y firma el contrato; después integra, prueba y sale a producción.
¿Qué documentos se necesitan para un TPV virtual?
Normalmente se solicitan el certificado fiscal, el certificado de actividad o los registros del registro mercantil, los documentos de firma autorizada, los datos de la cuenta bancaria de la empresa y la información del sitio de comercio electrónico. Como la lista varía según el banco y la entidad de pago, debe pedir la lista actualizada a la entidad.
¿Es mejor un TPV bancario o una entidad de pago?
Ambos pueden ser correctos. Un TPV bancario es fuerte para negociar la comisión con una facturación alta; una entidad de pago es práctica para quienes empiezan porque ofrece, con una sola solicitud, las tarjetas y los pagos a plazos de varios bancos. La mayoría de los negocios empieza con una entidad de pago y, a medida que crece, firma acuerdos adicionales con bancos.
¿Cómo se calcula la comisión del TPV virtual?
El importe mensual de ventas con tarjeta se multiplica por la tasa de comisión y se suma la tarifa fija mensual si la hay. La comisión por pagos a plazos, la cuota de alta y las condiciones de reembolso se evalúan aparte. Al comparar ofertas, escriba lado a lado el coste total para la misma facturación.
¿Cuánto tarda la solicitud de un TPV virtual?
El plazo varía según la entidad, lo completa que esté la documentación y si el sitio está listo. Si los documentos están completos y el sitio está listo para publicarse, el proceso se acorta; los documentos que faltan o el contenido incompleto del sitio alargan la solicitud. Consulte el plazo actual con la entidad a la que solicite.