Contenido 22 secciones
- ¿Quién es contribuyente de factura electrónica?
- ¿Por qué es necesario consultar a un contribuyente de factura electrónica?
- ¿Cómo se consulta a un contribuyente de factura electrónica?
- ¿Qué documento se emite según el resultado de la consulta?
- ¿Qué hacer si se emitió el documento equivocado?
- ¿Cómo gestionar la diferencia entre clientes particulares y corporativos?
- ¿Cómo sistematizar la comprobación de contribuyentes en negocios con muchos pedidos?
- ¿Cuál es la diferencia entre la factura electrónica y la factura e-archivo?
- ¿Cómo se llega a ser contribuyente de factura electrónica?
- ¿Cómo recoger los datos de facturación en el formulario de pedido?
- ¿Cómo se gestionan las facturas de los pedidos de marketplace?
- Escenarios de ejemplo para la consulta de contribuyentes de factura electrónica
- Cómo gestionar la factura electrónica y el e-archivo con Faprika
- Situaciones frecuentes durante la consulta y sus soluciones
- ¿Cómo estandarizar el proceso de factura electrónica en el equipo?
- ¿A qué prestar atención en seguridad y exactitud durante el proceso de consulta?
- ¿Cuáles son los errores frecuentes al consultar a un contribuyente de factura electrónica?
- ¿Qué beneficios aporta la factura electrónica a un negocio de comercio electrónico?
- ¿Cuándo cobra importancia la consulta de contribuyentes de factura electrónica?
- Lista de comprobación para la consulta de contribuyentes de factura electrónica
- Preguntas frecuentes
- Preguntas frecuentes (FAQ)
La consulta de contribuyentes de factura electrónica consiste en averiguar si la persona o empresa a la que va a facturar está registrada en el sistema de factura electrónica. El resultado decide qué documento emite: si el comprador es contribuyente de factura electrónica, se emite una factura electrónica; si no, una factura e-archivo. La consulta se hace con el número de identificación fiscal o el número de identidad turco, en la lista de usuarios registrados de la página de e-Documento de la Administración de Ingresos (GİB).
En esta guía explicamos quién es el contribuyente de factura electrónica, por qué se consulta, los pasos de la consulta, qué documento emitir según el resultado, qué hacer cuando se emite el documento equivocado y cómo pueden sistematizar este control los negocios de comercio electrónico con muchos pedidos. Como la normativa y los límites de importe cambian de vez en cuando, recomendamos confirmar las condiciones vigentes en las fuentes oficiales y con su asesor contable.
¿Quién es contribuyente de factura electrónica?
Un contribuyente de factura electrónica es aquel que ha solicitado su incorporación al sistema de factura electrónica, ha sido aceptado y añadido a la lista de usuarios registrados. Estos contribuyentes emiten, envían y almacenan sus facturas de forma electrónica; quienes les facturen también las envían por vía electrónica.
Que una empresa sea contribuyente de factura electrónica no siempre depende de su propia decisión; los contribuyentes que cumplen ciertas condiciones están obligados a pasar a la factura electrónica. Como el alcance de la obligación y los límites monetarios se actualizan de vez en cuando, en esta guía no damos cifras; para conocer la condición vigente, consulte los comunicados de la Administración Tributaria (Gelir İdaresi Başkanlığı) o a su asesor financiero.
| Concepto | Descripción breve |
|---|---|
| Contribuyente de factura electrónica | Contribuyente registrado en el sistema de factura electrónica; recibe y envía facturas de forma electrónica |
| Lista de usuarios registrados | La lista publicada de contribuyentes registrados en el sistema de factura electrónica |
| Factura e-archivo | Factura electrónica emitida a destinatarios que no son contribuyentes de factura electrónica |
| Consulta de contribuyente | Comprobar en la lista si el destinatario está registrado en la factura electrónica |
¿Por qué es necesaria la consulta de contribuyentes de factura electrónica?
La consulta es necesaria porque el hecho de que el destinatario esté registrado o no en el sistema de factura electrónica cambia el tipo de documento que debe emitirse. Emitir una factura e-archivo a un contribuyente de factura electrónica no es válido; en ese caso hay que anular la factura y emitir una factura electrónica.
- Para emitir el documento correcto: si el destinatario es contribuyente, se emite una factura electrónica; si no, un e-archivo.
- Para evitar la anulación y la nueva emisión: un documento emitido con el tipo equivocado supone más trabajo y correspondencia con el cliente.
- Para trabajar sin problemas con clientes corporativos: las empresas suelen esperar que la factura llegue como factura electrónica.
- Para el orden contable: un documento emitido con el tipo correcto facilita los procesos de registro y conciliación.
Cómo consultar a un contribuyente de factura electrónica
Un contribuyente de factura electrónica se consulta introduciendo el número de identificación fiscal o el número de identidad turco en la sección «Lista de usuarios registrados» de la página de e-Documento de la Administración Tributaria (Gelir İdaresi Başkanlığı). Si el destinatario aparece en la lista, es contribuyente de factura electrónica; si no, no es usuario de factura electrónica.
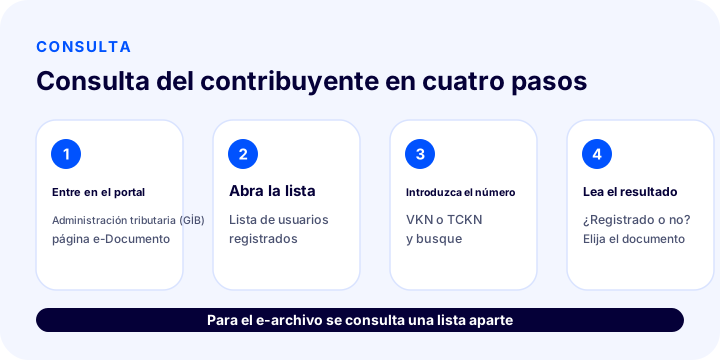
- Acceda a la página oficial de e-Documento. Para la consulta, use la página de usuarios registrados de e-Documento de la Administración Tributaria (Gelir İdaresi Başkanlığı). Confíe en el resultado de la página oficial, no en sitios de terceros que aparecen en los resultados de búsqueda.
- Abra la lista de usuarios registrados. Vaya a la lista de usuarios registrados de factura electrónica.
- Introduzca el número. Si el destinatario es una empresa, escriba el número de identificación fiscal; si es un empresario individual, el número de identidad turco, y busque.
- Lea el resultado. Si se encuentra un registro, el destinatario es contribuyente de factura electrónica; si no, se emite una factura e-archivo.
Los nombres y la disposición de las pantallas pueden cambiar de vez en cuando; la lógica es la misma. Si necesita una comprobación masiva, puede existir una versión descargable de la lista; puede ver las opciones actuales en la página oficial.
¿Qué documento se emite según el resultado de la consulta?
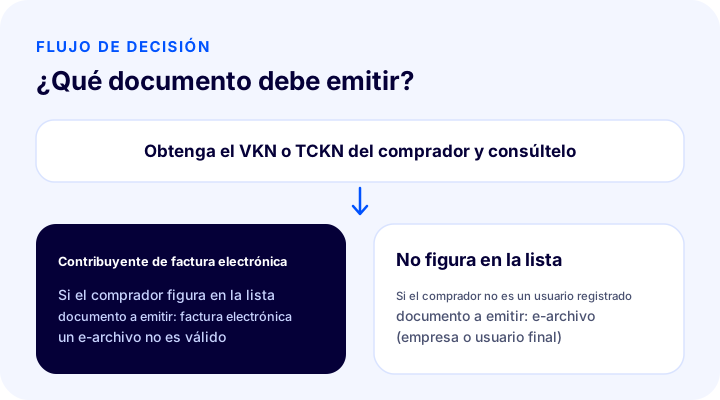
La consulta ofrece uno de dos resultados: el destinatario es contribuyente de factura electrónica o no lo es. En el primer caso se emite una factura electrónica; en el segundo, una factura e-archivo.
| Resultado de la consulta | Documento a emitir | Aspecto a tener en cuenta |
|---|---|---|
| El destinatario está en la lista de usuarios registrados | Factura electrónica | Emitir un e-archivo no es válido |
| El destinatario no está en la lista (empresa) | Factura e-archivo | Se envía al destinatario por correo electrónico |
| El destinatario no está en la lista (consumidor final) | Factura e-archivo | El cliente accede a su factura por correo electrónico o desde su cuenta |
También puede consultar nuestros artículos que explican con más detalle la diferencia y quién puede emitir cada uno de los dos documentos.
Okumanızı öneririzİnternetten Satış Yapanlar İçin E-Fatura Zorunluluğu¿Qué hacer si se emitió el documento equivocado?
Si se emitió una factura e-archivo a un destinatario que es contribuyente de factura electrónica, este documento no es válido; es necesario anular la factura e-archivo y emitir una factura electrónica. En cuanto lo advierta, informe a su asesor financiero y lleve a cabo el proceso de anulación y nueva emisión conforme a la normativa.
- Identifique el documento erróneo (quizá se enteró más tarde de que el destinatario es un usuario registrado).
- Confirme con su asesor financiero el proceso de anulación y los plazos.
- Anule la factura e-archivo.
- Emita una factura electrónica al destinatario y envíela.
- Conserve sus registros y la notificación que envió al destinatario.
Los plazos de anulación y corrección dependen de la normativa; por eso el primer paso es siempre realizar la consulta antes de la factura.
¿Cómo gestionar la diferencia entre clientes particulares y corporativos?
Un cliente particular a menudo no es contribuyente de factura electrónica y recibe una factura e-archivo; un cliente corporativo, en cambio, puede ser contribuyente de factura electrónica. En un sitio de comercio electrónico, hacer esta distinción en el momento del pedido facilita el proceso de facturación.
| Cliente | Por lo general | Información a recoger |
|---|---|---|
| Particular | Factura e-archivo | Nombre y apellidos, dirección y, si es necesario, número de identidad turco |
| Empresario individual | Factura electrónica o e-archivo, según su condición de contribuyente | Número de identidad turco, oficina tributaria |
| Empresa | Factura electrónica o e-archivo, según su condición de contribuyente | Razón social, número de identificación fiscal, oficina tributaria, dirección |
Ofrecer la opción «Quiero factura corporativa» en el formulario de pedido y hacer obligatorios los datos fiscales en ese caso reduce el tiempo de espera de información en la fase de facturación.
¿Cómo organizar la comprobación de contribuyentes en empresas con muchos pedidos?
Una empresa con pocas facturas al día puede hacer la consulta manualmente; a medida que aumenta el número de pedidos, hay que ordenar el proceso. Una rutina de control reduce errores y retrasos.
- Separe los pedidos corporativos. Haga la comprobación de contribuyente solo en los pedidos con número de identificación fiscal; en los pedidos de particulares normalmente se emite un e-archivo.
- Anote a los clientes recurrentes. Si ya verificó una vez que un comprador es contribuyente, déjelo registrado; como su situación puede cambiar, vuelva a comprobarlo a intervalos regulares.
- Compruebe justo antes de facturar. La condición de contribuyente puede cambiar con el tiempo; una consulta actualizada es lo más seguro.
- Defina al responsable. Aclare quién hace la consulta y quién emite la factura.
- Trabaje con un asesor financiero. Mantenga un contacto regular con el asesor para resolver rápidamente las situaciones poco claras.
¿Cuál es la diferencia entre la factura electrónica y la factura e-archivo?
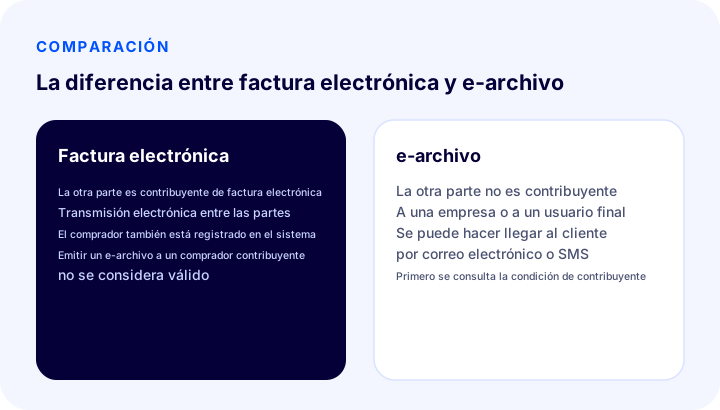
Ambas son facturas emitidas de forma electrónica; la diferencia está en si el destinatario está registrado en el sistema de factura electrónica. Una factura electrónica se transmite electrónicamente entre dos contribuyentes; una factura e-archivo se emite a destinatarios que no son contribuyentes de factura electrónica y suele entregarse por correo electrónico o medios similares.
- Partes: en la factura electrónica ambas partes están registradas en el sistema; en el e-archivo el destinatario no necesita estar registrado.
- Envío: la factura electrónica se transmite a través del sistema; el e-archivo se entrega al destinatario por correo electrónico, SMS o a través de su cuenta.
- Contabilidad: ambos documentos se almacenan de forma electrónica; no hace falta copia en papel.
- Punto de decisión: la condición de contribuyente del destinatario determina qué documento se emite, no la preferencia del vendedor.
Cómo convertirse en contribuyente de factura electrónica
Para pasar a la factura electrónica, puede solicitarlo directamente a la Administración Tributaria (Gelir İdaresi Başkanlığı) o hacer la transición a través de integradores privados autorizados. El proceso consta de solicitud, aprobación y configuración del sistema; verifique los detalles y las condiciones vigentes en la fuente oficial o con su asesor financiero.
- Determine las condiciones para que su empresa pase a la factura electrónica (obligatoria u opcional).
- Elija una de las dos vías: solicitud directa o integrador privado.
- Presente la solicitud y espere la aprobación.
- Tras la aprobación, conecte su software de facturación a la factura electrónica.
- Pruebe el proceso con una factura de prueba y luego pase a producción.
Con Faprika, el equipo de Faprika puede gestionar en su nombre el proceso de solicitud de la factura electrónica, de modo que su empresa se libra del trámite de solicitud y configuración.
¿Cómo deben recogerse los datos de facturación en el formulario de pedido?
Para hacer la consulta de contribuyente con rapidez, el formulario de pedido debe recoger la información correcta desde el principio. Cuando el cliente indique si es particular o corporativo, los campos necesarios deben abrirse en consecuencia.
- Selección del tipo de factura: ofrezca por separado las opciones «Particular» y «Corporativo».
- Campos corporativos: haga obligatorios la razón social, el número de identificación fiscal, la oficina tributaria y la dirección de facturación.
- Campos de particular: bastan el nombre completo y la dirección; pida el número de identidad turco solo cuando sea necesario.
- Validación: compruebe el número de dígitos del campo de número; detecte las entradas erróneas en el propio formulario.
- Explicación: explique brevemente al cliente por qué se piden los datos de facturación; eso aumenta la confianza.
¿Cómo gestionar las facturas de los pedidos de marketplace?
En los pedidos que llegan de un marketplace, el comprador suele ser un cliente particular y la facturación sigue las reglas del marketplace. Como vendedor, debe conocer esas reglas y asociar la factura al pedido.
- Procese las facturas de los pedidos de marketplace el mismo día del pedido y con el número correcto.
- Si necesita comunicar los datos de la factura al marketplace, automatícelo; las notificaciones manuales se retrasan.
- La facturación masiva ahorra tiempo al vendedor que recibe cientos de pedidos al día.
- En caso de devoluciones y cancelaciones, planifique la corrección de la factura (factura de devolución o anulación) junto con el proceso correspondiente.
En Faprika, los pedidos de marketplace se facturan desde el mismo panel que los pedidos del sitio; la notificación del estado de la factura al marketplace y la facturación masiva se ofrecen según el plan.
Escenarios de ejemplo para la consulta de contribuyentes de factura electrónica
Tres escenarios breves muestran cómo funciona la consulta en la práctica.
Escenario 1: cliente particular
Un cliente compra un producto en su sitio y no introduce número de identificación fiscal. Como es un cliente particular, normalmente se emite una factura e-archivo y se le envía por correo electrónico o SMS. Tampoco necesita hacer una consulta de contribuyente.
Escenario 2: cliente corporativo
Una empresa introduce su número de identificación fiscal y su oficina tributaria al hacer el pedido. Antes de facturar, consulta el número en la lista de usuarios registrados de la página oficial. Si la empresa figura en la lista, emite una factura electrónica; si no, una factura e-archivo.
Escenario 3: empresario individual
Un comerciante hace un pedido con su número de identidad turco y solicita factura. Un empresario individual también puede ser contribuyente de factura electrónica; por eso consulta el número y elige el documento según el resultado. No actúe por suposición sin hacer la consulta.
Cómo gestionar la factura electrónica y el e-archivo con Faprika
En Faprika, los procesos de factura electrónica y de factura e-archivo se gestionan desde el panel de comercio electrónico; las facturas generadas tras el pedido se envían al cliente por correo electrónico y SMS. Puede facturar desde un único panel los pedidos de su propio sitio y de los marketplaces, y convertirlos en facturas de forma masiva con un solo clic.
- Un único panel: los pedidos del sitio y de los marketplaces se facturan en el mismo lugar.
- Procesamiento masivo: convierte varios pedidos en facturas con un solo clic.
- Envío al cliente: la factura llega al cliente por correo electrónico y SMS; el cliente también puede acceder a su factura desde su propia cuenta.
- Apoyo en la solicitud: el equipo de Faprika gestiona en su nombre el proceso de solicitud de la factura electrónica.
Las funciones de facturación que incluye cada plan varían según el plan; para más detalles consulte la comparativa en la página de planes de comercio electrónico y, para conocer las soluciones de factura electrónica, la página de factura electrónica. La consulta de contribuyente en sí se hace en la página oficial; Faprika no sustituye esa consulta, sino que ordena el proceso de facturación posterior.
Okumanızı öneririzİhracatta E-Fatura ve E-Arşiv KullanımıSituaciones frecuentes durante la consulta y sus soluciones
En la práctica, la consulta no siempre termina en un simple «sí o no». Las situaciones siguientes son las más frecuentes; en cada una, el camino seguro es hacer la consulta oficial justo antes de facturar y confirmarlo con su asesor financiero.
| Situación | ¿Qué hay que hacer? |
|---|---|
| El destinatario dice «soy contribuyente de factura electrónica», pero no lo ve en la lista | Vuelva a comprobar el número; puede que el registro sea reciente. Pida al destinatario una confirmación por escrito y repita la consulta. |
| El destinatario pide una factura e-archivo pero figura en la lista | Una factura e-archivo no es válida para un destinatario registrado; debe emitir una factura electrónica. Explique la situación al cliente con amabilidad. |
| El número de identificación fiscal falta o es incorrecto | Pida al cliente el número correcto; retenga la facturación hasta que la información quede clara. |
| La página de consulta no responde | Vuelva a intentarlo pasado un rato; no se precipite a emitir una factura por suposición. |
| El cliente quiere factura corporativa después del pedido | Confirme con su asesor financiero las condiciones para anular y volver a emitir el documento existente. |
¿Cómo estandarizar el proceso de factura electrónica en el equipo?
La consulta no debe depender de la memoria de una sola persona; debe ser un proceso escrito y sencillo. Un proceso estándar garantiza que la factura se emita con la misma exactitud aunque cambie el equipo.
- Defina al responsable. Que la persona que emite la factura sea también quien hace la consulta de contribuyente en los pedidos corporativos.
- Redacte un flujo breve. Comparta con el equipo el flujo «¿Corporativo? Si es así, consulte. Si está registrado, factura electrónica; si no, e-archivo».
- Guarde el resultado. Anote la fecha de la consulta y su resultado en la nota del pedido.
- Haga una lista de excepciones. Derive los casos inusuales (devolución, cancelación, comprador recién registrado) a su asesor contable.
- Revise cada mes. Observe el número de documentos erróneos y mejore el proceso.
¿Qué debe tener en cuenta para que la consulta de contribuyentes sea segura y precisa?
Usar la página oficial de consulta y tomar los resultados solo de una fuente de confianza es la primera condición para la precisión. Algunos sitios de terceros que aparecen en los resultados de búsqueda pueden mostrar listas obsoletas o pedir datos personales.
- Haga la consulta en la página de la institución oficial; compruebe la barra de direcciones.
- No inicie sesión en páginas que pidan contraseña o datos de tarjeta para la consulta.
- Guarde los números de los clientes en un entorno seguro y no los comparta con personas innecesarias.
- En las consultas masivas, mantenga actualizados los archivos descargados; un archivo antiguo puede mostrar un estado de registro desactualizado.
Errores frecuentes en la consulta de contribuyentes de factura electrónica
Los errores más frecuentes son omitir la consulta y emitir la factura por suposición, o consultar una sola vez y fiarse del resultado para siempre. Ambos acaban en un documento equivocado y una anulación.
| Error | Consecuencia | Solución |
|---|---|---|
| Emitir una factura e-archivo sin consultar | Si el comprador está registrado, el documento se considera inválido | Consulte al comprador corporativo antes de facturar |
| Fiarse de una consulta antigua | El estado puede haber cambiado | Vuelva a comprobar a intervalos regulares |
| Introducir un número incorrecto | Resultado erróneo | Introduzca el número de identificación fiscal y el número de identidad con la cantidad correcta de dígitos |
| Confiar en un sitio de terceros | Información desactualizada | Consulte en la página oficial |
| Pedir los datos después del pedido | La factura se retrasa | Pida el número de identificación fiscal a los compradores corporativos desde el principio |
¿Qué beneficios aporta la factura electrónica a un negocio de comercio electrónico?
Usar factura electrónica y e-archivo acelera la facturación, elimina el coste del papel y mantiene los registros ordenados. Cuantos más pedidos haya, más se nota la diferencia.
- Rapidez: la factura se emite y llega al comprador en segundos; desaparecen la impresión, el envío y la firma.
- Coste: desaparecen los gastos de papel, impresión y envío; solo queda un coste electrónico, como los créditos (kontör).
- Orden: las facturas se guardan en formato electrónico; es más fácil buscarlas y pasarlas a contabilidad.
- Experiencia del cliente: el cliente accede de inmediato a su factura por correo electrónico, SMS o desde su cuenta.
- Menos errores: la facturación automática reduce los errores de la introducción manual.
¿Cuándo cobra importancia la consulta de contribuyentes de factura electrónica?
En los negocios pequeños la consulta rara vez se plantea; su importancia crece con el volumen de pedidos y el número de clientes corporativos. Las empresas que venden al por mayor, atienden a clientes corporativos o reciben pedidos de empresas en su propia web, fuera de los marketplaces, deberían convertir la consulta en una rutina.
Por ejemplo, en una web de venta al por mayor (B2B) la mayoría de los clientes son contribuyentes; comprobar el registro del comprador antes de cada factura asegura el documento correcto y un registro contable ordenado. Para estas empresas, diseñar la consulta como un paso del flujo de pedidos reduce la necesidad de correcciones posteriores.
Lista de verificación de la consulta de contribuyentes de factura electrónica
Repase estos ocho puntos antes de emitir una factura:
- ¿El comprador es una empresa o un particular?
- ¿Se ha obtenido el número de identificación fiscal o de identidad?
- ¿Se introdujo el número con la cantidad correcta de dígitos?
- ¿Se hizo la consulta en la página oficial de e-Belge?
- Si está registrado, ¿se emitió una factura electrónica y, si no, un e-archivo?
- ¿Están completos los datos de la oficina de impuestos y la dirección?
- ¿Se ha entregado la factura al cliente?
- ¿Se han registrado el resultado y el número del documento?
Preguntas frecuentes
Preguntas frecuentes (FAQ)
¿Qué es la consulta de contribuyentes de factura electrónica?
La consulta de contribuyentes de factura electrónica consiste en averiguar, en la lista de usuarios registrados, si una persona o empresa está inscrita en el sistema de factura electrónica. El resultado determina si se emitirá una factura electrónica o una factura e-archivo.
¿Cómo se consulta a un contribuyente de factura electrónica?
Introduzca el número de identificación fiscal o de identidad en la lista de usuarios registrados de la página e-Belge de la Administración de Ingresos (GİB). Si el comprador aparece en la lista, es contribuyente de factura electrónica.
¿Se puede emitir una factura e-archivo a un contribuyente de factura electrónica?
No. Una factura e-archivo emitida a un contribuyente de factura electrónica no se considera válida; si se emitió un documento así, debe anularse y emitirse una factura electrónica.
¿Qué se emite a un comprador que no es contribuyente de factura electrónica?
A un comprador que no es contribuyente de factura electrónica, sea empresa o consumidor final, se le emite una factura e-archivo. Para las excepciones vigentes de factura en papel y los límites de importe, consulte los comunicados oficiales o a su asesor contable.
¿Hace falta consultar la condición de contribuyente de un cliente particular?
Los clientes particulares en su mayoría no son contribuyentes de factura electrónica y reciben facturas e-archivo. Comprobar el registro es más importante en compradores corporativos y empresas individuales.
¿Faprika realiza la consulta de contribuyentes?
La consulta se hace en la página oficial de e-Belge. Después, Faprika permite facturar los pedidos desde un solo panel como factura electrónica o e-archivo, enviarlos al cliente por correo electrónico y SMS, y facturar de forma masiva.
¿Con qué frecuencia debe hacerse la consulta?
En un comprador corporativo debe hacerse antes de cada factura o, al menos, a intervalos regulares, porque la condición de contribuyente del comprador puede cambiar con el tiempo. Una consulta actualizada es la más segura.
¿Es obligatorio ser contribuyente de factura electrónica?
Es obligatorio para los contribuyentes que cumplan ciertas condiciones y opcional para los demás. Como el alcance y los límites de la obligación se actualizan de vez en cuando, debe consultar los comunicados oficiales o a su asesor contable.