Inhalt 22 Abschnitte
- Wer ist E-Rechnungs-Steuerpflichtiger?
- Warum ist die Abfrage von E-Rechnungs-Steuerpflichtigen notwendig?
- Wie fragt man E-Rechnungs-Steuerpflichtige ab?
- Welcher Beleg wird je nach Abfrageergebnis ausgestellt?
- Was tun, wenn der falsche Beleg ausgestellt wurde?
- Wie geht man mit dem Unterschied zwischen Privat- und Firmenkunden um?
- Wie lässt sich die Steuerstatus-Prüfung bei Unternehmen mit vielen Bestellungen systematisieren?
- Was ist der Unterschied zwischen E-Rechnung und E-Archiv-Rechnung?
- Wie wird man E-Rechnungs-Steuerpflichtiger?
- Wie sollten Rechnungsdaten im Bestellformular erfasst werden?
- Wie werden Rechnungen bei Marktplatzbestellungen verwaltet?
- Beispielszenarien für die Abfrage von E-Rechnungs-Steuerpflichtigen
- So verwalten Sie E-Rechnung und E-Archiv mit Faprika
- Häufige Situationen bei der Abfrage und ihre Lösungen
- Wie standardisieren Sie den E-Rechnungs-Prozess im Team?
- Worauf ist bei Sicherheit und Genauigkeit der Abfrage zu achten?
- Welche Fehler passieren bei der Abfrage von E-Rechnungs-Steuerpflichtigen häufig?
- Welche Vorteile bietet die E-Rechnung für ein E-Commerce-Unternehmen?
- Wann gewinnt die Abfrage von E-Rechnungs-Steuerpflichtigen an Bedeutung?
- Checkliste zur Abfrage von E-Rechnungs-Steuerpflichtigen
- Häufig gestellte Fragen
- Häufig gestellte Fragen (FAQ)
Die Abfrage von E-Rechnungs-Steuerpflichtigen bedeutet, festzustellen, ob die Person oder das Unternehmen, der bzw. dem Sie eine Rechnung ausstellen, im E-Rechnungssystem registriert ist. Das Ergebnis entscheidet, welchen Beleg Sie ausstellen: Ist der Käufer E-Rechnungs-Steuerpflichtiger, wird eine E-Rechnung ausgestellt, andernfalls eine E-Archiv-Rechnung. Die Abfrage erfolgt mit der Steuernummer oder der türkischen Personalausweisnummer über die Liste registrierter Nutzer auf der E-Beleg-Seite der Finanzverwaltung (GİB).
In diesem Leitfaden erklären wir, wer E-Rechnungs-Steuerpflichtiger ist, warum er abgefragt wird, wie die Abfrage abläuft, welcher Beleg je nach Ergebnis auszustellen ist, was bei einem falsch ausgestellten Beleg zu tun ist und wie E-Commerce-Unternehmen mit vielen Bestellungen diese Prüfung systematisieren. Da sich Rechtsvorschriften und Betragsgrenzen von Zeit zu Zeit ändern, empfehlen wir, die aktuellen Bedingungen bei amtlichen Quellen und Ihrem Steuerberater zu bestätigen.
Wer ist E-Rechnung-Steuerpflichtiger?
E-Rechnung-Steuerpflichtige sind Steuerpflichtige, die sich für das E-Rechnung-System beworben haben, akzeptiert wurden und in die Liste der registrierten Nutzer aufgenommen sind. Diese Steuerpflichtigen stellen ihre Rechnungen elektronisch aus, versenden und speichern sie; auch Parteien, die ihnen Rechnungen stellen, übermitteln diese elektronisch.
Ob ein Unternehmen E-Rechnung-Steuerpflichtiger ist, liegt nicht immer in seinem eigenen Ermessen; Steuerpflichtige, die bestimmte Voraussetzungen erfüllen, müssen auf E-Rechnung umstellen. Da der Umfang der Pflicht und die Betragsgrenzen von Zeit zu Zeit aktualisiert werden, nennen wir in diesem Leitfaden keine Zahlen; die aktuellen Bedingungen finden Sie in den Mitteilungen der Steuerverwaltung (Gelir İdaresi Başkanlığı) oder bei Ihrem Steuerberater.
| Begriff | Kurzbeschreibung |
|---|---|
| E-Rechnung-Steuerpflichtiger | Steuerpflichtiger, der im E-Rechnung-System registriert ist; empfängt und versendet Rechnungen elektronisch |
| Liste der registrierten Nutzer | Die veröffentlichte Liste der im E-Rechnung-System registrierten Steuerpflichtigen |
| E-Archiv-Rechnung | Elektronische Rechnung an Empfänger, die keine E-Rechnung-Steuerpflichtigen sind |
| Steuerpflichtigen-Abfrage | Anhand der Liste prüfen, ob der Empfänger bei E-Rechnung registriert ist |
Warum ist die E-Rechnung-Steuerpflichtigen-Abfrage notwendig?
Die Abfrage ist notwendig, weil die Registrierung des Empfängers im E-Rechnung-System die Art des auszustellenden Dokuments verändert. Einem E-Rechnung-Steuerpflichtigen eine E-Archiv-Rechnung auszustellen, gilt als ungültig; in diesem Fall muss die Rechnung storniert und eine E-Rechnung ausgestellt werden.
- Um das richtige Dokument auszustellen: Ist der Empfänger Steuerpflichtiger, wird eine E-Rechnung ausgestellt, andernfalls ein E-Archiv.
- Um Stornierung und Neuausstellung zu vermeiden: Ein Dokument der falschen Art bedeutet Mehraufwand und Schriftverkehr mit dem Kunden.
- Für eine reibungslose Zusammenarbeit mit Firmenkunden: Unternehmen erwarten die Rechnung häufig als E-Rechnung.
- Für eine geordnete Buchhaltung: Ein Dokument der richtigen Art erleichtert Buchung und Abstimmung.
So fragen Sie einen E-Rechnung-Steuerpflichtigen ab
Ein E-Rechnung-Steuerpflichtiger wird im Bereich „Liste der registrierten Nutzer“ auf der E-Dokument-Seite der Steuerverwaltung (Gelir İdaresi Başkanlığı) durch Eingabe der Steuernummer oder der türkischen Identitätsnummer abgefragt. Erscheint der Empfänger in der Liste, ist er E-Rechnung-Steuerpflichtiger; andernfalls ist er kein E-Rechnung-Nutzer.
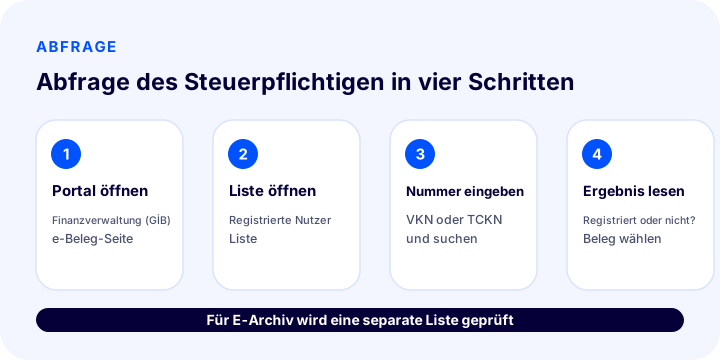
- Rufen Sie die offizielle E-Dokument-Seite auf. Nutzen Sie für die Abfrage die E-Dokument-Seite der registrierten Nutzer der Steuerverwaltung (Gelir İdaresi Başkanlığı). Vertrauen Sie dem Ergebnis der offiziellen Seite, nicht Drittanbieter-Seiten aus den Suchergebnissen.
- Öffnen Sie die Liste der registrierten Nutzer. Gehen Sie zur Liste der registrierten Nutzer für E-Rechnung.
- Geben Sie die Nummer ein. Ist der Empfänger ein Unternehmen, tragen Sie die Steuernummer ein, bei einem Einzelunternehmen die türkische Identitätsnummer, und starten Sie die Suche.
- Lesen Sie das Ergebnis. Wird ein Eintrag gefunden, ist der Empfänger E-Rechnung-Steuerpflichtiger; andernfalls wird eine E-Archiv-Rechnung ausgestellt.
Bezeichnungen und Aufbau der Bildschirme können sich von Zeit zu Zeit ändern; die Logik bleibt gleich. Wenn Sie Massenabfragen benötigen, steht die Liste möglicherweise als Download zur Verfügung; die aktuellen Optionen finden Sie auf der offiziellen Seite.
Welches Dokument wird je nach Abfrageergebnis ausgestellt?
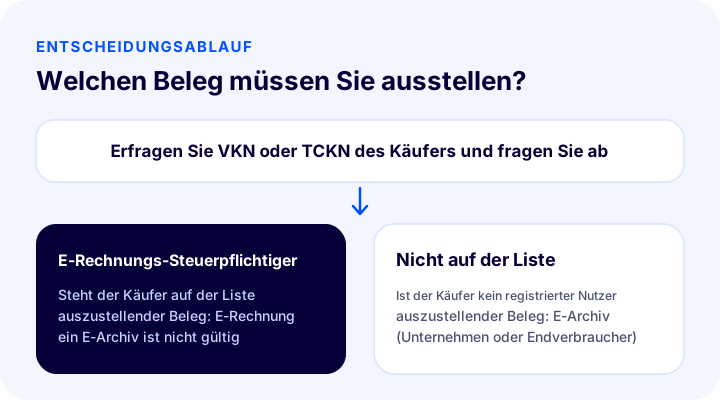
Die Abfrage liefert eines von zwei Ergebnissen: Der Empfänger ist E-Rechnung-Steuerpflichtiger oder nicht. Im ersten Fall wird eine E-Rechnung ausgestellt, im zweiten eine E-Archiv-Rechnung.
| Abfrageergebnis | Auszustellendes Dokument | Zu beachten |
|---|---|---|
| Empfänger steht in der Liste der registrierten Nutzer | E-Rechnung | Die Ausstellung eines E-Archiv gilt als ungültig |
| Empfänger steht nicht in der Liste (Unternehmen) | E-Archiv-Rechnung | Wird dem Empfänger per E-Mail übermittelt |
| Empfänger steht nicht in der Liste (Endverbraucher) | E-Archiv-Rechnung | Der Kunde erhält die Rechnung per E-Mail oder in seinem Konto |
Sehen Sie sich auch unsere Beiträge an, die den Unterschied ausführlicher erklären und darlegen, wer beide Dokumente ausstellen darf.
Okumanızı öneririzİnternetten Satış Yapanlar İçin E-Fatura ZorunluluğuWas tun, wenn das falsche Dokument ausgestellt wurde?
Wurde einem Empfänger, der E-Rechnung-Steuerpflichtiger ist, eine E-Archiv-Rechnung ausgestellt, gilt dieses Dokument als ungültig; die E-Archiv-Rechnung muss storniert und eine E-Rechnung ausgestellt werden. Informieren Sie Ihren Steuerberater, sobald Sie dies bemerken, und führen Sie Stornierung und Neuausstellung gemäß den gesetzlichen Vorgaben durch.
- Ermitteln Sie das fehlerhafte Dokument (möglicherweise haben Sie erst später erfahren, dass der Empfänger registrierter Nutzer ist).
- Klären Sie den Stornierungsprozess und die Fristen mit Ihrem Steuerberater.
- Stornieren Sie die E-Archiv-Rechnung.
- Stellen Sie dem Empfänger eine E-Rechnung aus und senden Sie sie.
- Bewahren Sie Ihre Aufzeichnungen und die Mitteilung an den Empfänger auf.
Fristen für Stornierung und Korrektur richten sich nach den gesetzlichen Vorgaben; deshalb ist der erste Schritt immer, die Abfrage vor der Rechnung durchzuführen.
Wie geht man mit dem Unterschied zwischen Privat- und Firmenkunden um?
Privatkunden sind häufig keine E-Rechnung-Steuerpflichtigen und erhalten eine E-Archiv-Rechnung; Firmenkunden hingegen können E-Rechnung-Steuerpflichtige sein. Diese Unterscheidung bereits bei der Bestellung im E-Commerce-Shop zu treffen, erleichtert den Rechnungsprozess.
| Kunde | In der Regel | Zu erfassende Angaben |
|---|---|---|
| Privatperson | E-Archiv-Rechnung | Vor- und Nachname, Adresse, falls erforderlich türkische Identitätsnummer |
| Einzelunternehmen | E-Rechnung oder E-Archiv, je nach Steuerpflichtigen-Status | Türkische Identitätsnummer, Finanzamt |
| Unternehmen | E-Rechnung oder E-Archiv, je nach Steuerpflichtigen-Status | Firmenname, Steuernummer, Finanzamt, Adresse |
Eine Option „Ich möchte eine Firmenrechnung“ im Bestellformular anzubieten und in diesem Fall die Steuerangaben zur Pflicht zu machen, verkürzt die Wartezeit auf Informationen bei der Rechnungsstellung.
Wie ordnet man die Steuerpflichtigen-Prüfung in Unternehmen mit vielen Bestellungen?
Ein Unternehmen mit wenigen Rechnungen pro Tag kann die Abfrage manuell durchführen; mit steigender Bestellzahl muss der Ablauf geordnet werden. Eine Prüfroutine verringert Fehler und Verzögerungen.
- Trennen Sie Firmenbestellungen. Führen Sie die Steuerpflichtigen-Prüfung nur bei Bestellungen mit Steuernummer durch; bei Privatbestellungen wird meist eine E-Archiv-Rechnung ausgestellt.
- Notieren Sie Stammkunden. Haben Sie einmal bestätigt, dass ein Käufer Steuerpflichtiger ist, halten Sie dies fest; da sich sein Status ändern kann, prüfen Sie in regelmäßigen Abständen erneut.
- Prüfen Sie unmittelbar vor der Rechnungsstellung. Der Steuerpflichtigen-Status kann sich mit der Zeit ändern; eine aktuelle Abfrage ist am sichersten.
- Legen Sie die Verantwortlichkeit fest. Klären Sie, wer die Abfrage durchführt und wer die Rechnung ausstellt.
- Arbeiten Sie mit einem Steuerberater zusammen. Halten Sie regelmäßigen Kontakt, um unklare Fälle schnell zu klären.
Was ist der Unterschied zwischen E-Rechnung und E-Archiv-Rechnung?
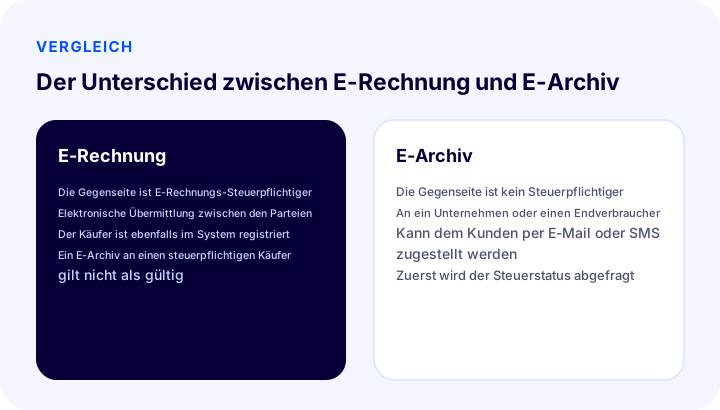
Beides sind elektronisch ausgestellte Rechnungen; der Unterschied liegt darin, ob der Empfänger im E-Rechnung-System registriert ist. Eine E-Rechnung wird elektronisch zwischen zwei Steuerpflichtigen übermittelt; eine E-Archiv-Rechnung wird an Empfänger ausgestellt, die keine E-Rechnung-Steuerpflichtigen sind, und in der Regel per E-Mail oder auf ähnlichem Weg zugestellt.
- Beteiligte: Bei E-Rechnung sind beide Seiten im System registriert; bei E-Archiv muss der Empfänger nicht registriert sein.
- Übermittlung: Die E-Rechnung läuft über das System; die E-Archiv-Rechnung wird dem Empfänger per E-Mail, SMS oder über sein Konto zugestellt.
- Buchhaltung: Beide Dokumente werden elektronisch gespeichert; ein Papierausdruck ist nicht erforderlich.
- Entscheidungspunkt: Welches Dokument ausgestellt wird, bestimmt der Steuerpflichtigen-Status des Empfängers, nicht die Präferenz des Verkäufers.
So werden Sie E-Rechnung-Steuerpflichtiger
Für den Wechsel zur E-Rechnung können Sie sich direkt an die Steuerverwaltung (Gelir İdaresi Başkanlığı) wenden oder den Übergang über autorisierte private Integratoren vornehmen. Der Prozess besteht aus Antrag, Genehmigung und Einrichtung des Systems; prüfen Sie Einzelheiten und aktuelle Bedingungen in der offiziellen Quelle oder bei Ihrem Steuerberater.
- Ermitteln Sie die Voraussetzungen für die Umstellung Ihres Unternehmens auf E-Rechnung (verpflichtend oder freiwillig).
- Wählen Sie einen der beiden Wege: direkter Antrag oder privater Integrator.
- Reichen Sie den Antrag ein und warten Sie auf die Genehmigung.
- Verbinden Sie nach der Genehmigung Ihre Rechnungssoftware mit der E-Rechnung.
- Testen Sie den Ablauf mit einer Testrechnung und gehen Sie dann live.
Bei Faprika kann das Faprika-Team den Antragsprozess für die E-Rechnung in Ihrem Namen übernehmen; so wird Ihnen Antrag und Einrichtung abgenommen.
Wie sollten Rechnungsangaben im Bestellformular erfasst werden?
Damit die Steuerpflichtigen-Abfrage schnell erfolgen kann, muss das Bestellformular die richtigen Angaben von Anfang an erfassen. Gibt der Kunde an, ob er Privat- oder Firmenkunde ist, sollten sich die erforderlichen Felder entsprechend öffnen.
- Auswahl der Rechnungsart: Bieten Sie „Privat“ und „Firma“ als getrennte Optionen an.
- Firmenfelder: Machen Sie Firmenname, Steuernummer, Finanzamt und Rechnungsadresse zu Pflichtfeldern.
- Privatfelder: Vor- und Nachname sowie Adresse genügen; fragen Sie die türkische Identitätsnummer nur ab, wenn sie erforderlich ist.
- Validierung: Prüfen Sie die Stellenzahl im Nummernfeld; fangen Sie fehlerhafte Eingaben bereits im Formular ab.
- Erläuterung: Sagen Sie dem Kunden kurz, warum die Rechnungsangaben abgefragt werden; das schafft Vertrauen.
Wie verwaltet man Rechnungen für Marktplatz-Bestellungen?
Bei Bestellungen von einem Marktplatz ist der Käufer meist ein Privatkunde, und die Rechnungsstellung folgt den Regeln des Marktplatzes. Als Verkäufer müssen Sie diese Regeln kennen und die Rechnung der Bestellung zuordnen.
- Verarbeiten Sie die Rechnungen für Marktplatz-Bestellungen am selben Tag wie die Bestellung und mit der richtigen Nummer.
- Wenn Sie Rechnungsangaben an den Marktplatz melden müssen, automatisieren Sie dies; manuelle Meldungen verzögern sich.
- Die Sammelfakturierung spart Verkäufern, die täglich Hunderte von Bestellungen erhalten, Zeit.
- Planen Sie bei Retouren und Stornierungen die Rechnungskorrektur (Rückgaberechnung oder Stornierung) zusammen mit dem jeweiligen Prozess.
In Faprika werden Marktplatz-Bestellungen im selben Panel fakturiert wie Shop-Bestellungen; die Meldung des Rechnungsstatus an den Marktplatz und die Sammelfakturierung werden je nach Paket angeboten.
Beispielszenarien für die E-Rechnung-Steuerpflichtigen-Abfrage
Drei kurze Szenarien zeigen, wie die Abfrage in der Praxis funktioniert.
Szenario 1: Privatkunde
Ein Kunde kauft in Ihrem Shop ein Produkt und gibt keine Steuernummer an. Da es sich um einen Privatkunden handelt, wird in der Regel eine E-Archiv-Rechnung ausgestellt und dem Kunden per E-Mail oder SMS zugesandt. Eine Steuerpflichtigen-Abfrage ist ebenfalls nicht nötig.
Szenario 2: Firmenkunde
Ein Unternehmen gibt bei der Bestellung Steuernummer und Finanzamt an. Vor der Rechnungsstellung fragen Sie die Nummer in der Liste der registrierten Nutzer auf der offiziellen Seite ab. Steht das Unternehmen in der Liste, stellen Sie eine E-Rechnung aus, andernfalls eine E-Archiv-Rechnung.
Szenario 3: Einzelunternehmen
Ein Gewerbetreibender bestellt mit seiner türkischen Identitätsnummer und verlangt eine Rechnung. Auch ein Einzelunternehmen kann E-Rechnung-Steuerpflichtiger sein; daher fragen Sie die Nummer ab und wählen das Dokument entsprechend dem Ergebnis. Gehen Sie nicht ohne Abfrage von Annahmen aus.
So verwalten Sie E-Rechnung und E-Archiv mit Faprika
In Faprika werden die Abläufe für E-Rechnung und E-Archiv-Rechnung im E-Commerce-Panel verwaltet; nach der Bestellung erzeugte Rechnungen werden dem Kunden per E-Mail und SMS übermittelt. Bestellungen aus Ihrem eigenen Shop und von Marktplätzen können Sie in einem einzigen Panel fakturieren und per Klick gesammelt in Rechnungen umwandeln.
- Ein Panel: Bestellungen aus dem Shop und von Marktplätzen werden an derselben Stelle fakturiert.
- Sammelverarbeitung: Sie wandeln mehrere Bestellungen mit einem Klick in Rechnungen um.
- Übermittlung an den Kunden: Die Rechnung geht per E-Mail und SMS an den Kunden; der Kunde kann seine Rechnung auch in seinem eigenen Konto abrufen.
- Unterstützung beim Antrag: Das Faprika-Team übernimmt den Antragsprozess für die E-Rechnung in Ihrem Namen.
Welche Rechnungsfunktionen in welchem Paket enthalten sind, hängt vom Paket ab; Einzelheiten finden Sie im Vergleich auf der Seite E-Commerce-Pakete, eine Vorstellung der E-Rechnung-Lösungen auf der E-Rechnung-Seite. Die Steuerpflichtigen-Abfrage selbst erfolgt auf der offiziellen Seite; Faprika ersetzt diese Abfrage nicht, sondern ordnet den anschließenden Rechnungsprozess.
Okumanızı öneririzİhracatta E-Fatura ve E-Arşiv KullanımıHäufige Situationen bei der Abfrage und ihre Lösungen
In der Praxis endet die Abfrage nicht immer mit einem einfachen „Ja oder Nein“. Die folgenden Situationen sind die häufigsten; in jeder ist der sichere Weg, die offizielle Abfrage unmittelbar vor der Rechnungsstellung durchzuführen und sich mit dem Steuerberater abzustimmen.
| Situation | Was ist zu tun? |
|---|---|
| Der Empfänger sagt „Ich bin E-Rechnung-Steuerpflichtiger“, aber Sie finden ihn nicht in der Liste | Prüfen Sie die Nummer erneut; möglicherweise ist die Registrierung neu. Verlangen Sie vom Empfänger eine schriftliche Bestätigung und wiederholen Sie die Abfrage. |
| Der Empfänger verlangt eine E-Archiv-Rechnung, steht aber in der Liste | Für einen registrierten Empfänger ist eine E-Archiv-Rechnung nicht gültig; Sie müssen eine E-Rechnung ausstellen. Erklären Sie dem Kunden die Situation freundlich. |
| Die Steuernummer fehlt oder ist fehlerhaft | Fragen Sie den Kunden nach der richtigen Nummer; stellen Sie die Rechnung zurück, bis die Angaben geklärt sind. |
| Die Abfrageseite antwortet nicht | Versuchen Sie es nach einer Weile erneut; stellen Sie nicht übereilt auf Annahme hin eine Rechnung aus. |
| Der Kunde möchte nach der Bestellung eine Firmenrechnung | Klären Sie mit Ihrem Steuerberater die Bedingungen für Stornierung und Neuausstellung des vorhandenen Dokuments. |
Wie standardisieren Sie den E-Rechnung-Prozess im Team?
Die Abfrage sollte nicht dem Gedächtnis einer einzelnen Person überlassen werden; sie braucht einen schriftlichen, einfachen Ablauf. Ein Standardprozess stellt sicher, dass die Rechnung auch bei Teamwechsel mit gleicher Genauigkeit ausgestellt wird.
- Legen Sie die Verantwortlichkeit fest. Die Person, die die Rechnung ausstellt, sollte bei Firmenbestellungen auch die Steuerpflichtigen-Abfrage durchführen.
- Schreiben Sie einen kurzen Ablauf auf. Teilen Sie dem Team den Ablauf „Firma? Wenn ja, abfragen. Wenn registriert, E-Rechnung, sonst E-Archiv.“ mit.
- Halten Sie das Ergebnis fest. Tragen Sie Abfragedatum und Ergebnis in die Bestellnotiz ein.
- Listen Sie Ausnahmen auf. Leiten Sie ungewöhnliche Fälle (Retoure, Stornierung, neu registrierter Käufer) an Ihren Steuerberater weiter.
- Prüfen Sie monatlich. Sehen Sie sich die Zahl fehlerhafter Belege an und verbessern Sie den Ablauf.
Worauf sollten Sie bei der Abfrage für Sicherheit und Genauigkeit achten?
Die Nutzung der offiziellen Abfrageseite und die Übernahme von Ergebnissen ausschließlich aus vertrauenswürdigen Quellen ist die erste Voraussetzung für Genauigkeit. Manche Drittseiten in den Suchergebnissen zeigen veraltete Listen oder verlangen persönliche Daten.
- Führen Sie die Abfrage auf der Seite der offiziellen Behörde durch; prüfen Sie die Adresszeile.
- Melden Sie sich nicht auf Seiten an, die für die Abfrage ein Passwort oder Kartendaten verlangen.
- Bewahren Sie Kundennummern in einer sicheren Umgebung auf und geben Sie sie nicht unnötig weiter.
- Halten Sie bei Sammelabfragen heruntergeladene Dateien aktuell; eine alte Datei kann einen veralteten Registrierungsstatus anzeigen.
Häufige Fehler bei der Abfrage zur E-Rechnung
Die häufigsten Fehler sind, die Abfrage zu überspringen und aufgrund einer Annahme eine Rechnung auszustellen, oder nur einmal abzufragen und dem Ergebnis dauerhaft zu vertrauen. Beides endet in einem falschen Beleg und einer Stornierung.
| Fehler | Folge | Lösung |
|---|---|---|
| E-Archiv-Rechnung ohne Abfrage ausstellen | Ist der Käufer registriert, gilt der Beleg als ungültig | Fragen Sie den Firmenkunden vor der Rechnung ab |
| Sich auf eine alte Abfrage verlassen | Der Status kann sich geändert haben | Prüfen Sie in regelmäßigen Abständen erneut |
| Falsche Nummer eingeben | Falsches Ergebnis | Geben Sie Steuer- und Personalausweisnummer mit der richtigen Stellenzahl ein |
| Einer Drittseite vertrauen | Veraltete Informationen | Fragen Sie auf der offiziellen Seite ab |
| Die Angaben erst nach der Bestellung erfragen | Die Rechnung verzögert sich | Holen Sie die Steuernummer von Firmenkunden von Anfang an ein |
Welche Vorteile bietet die E-Rechnung für ein E-Commerce-Unternehmen?
Mit E-Rechnung und E-Archiv läuft die Rechnungsstellung schneller, Papierkosten entfallen und die Unterlagen bleiben geordnet. Je mehr Bestellungen anfallen, desto deutlicher wird der Unterschied.
- Tempo: Die Rechnung wird in Sekunden erstellt und dem Käufer zugestellt; Druck, Versand und Unterschrift entfallen.
- Kosten: Papier-, Druck- und Versandkosten entfallen; es bleiben nur elektronische Kosten wie Kontingente (Kontör).
- Ordnung: Rechnungen werden elektronisch gespeichert; sie lassen sich leichter finden und in die Buchhaltung übernehmen.
- Kundenerlebnis: Kunden erhalten ihre Rechnung sofort per E-Mail, SMS oder in ihrem Konto.
- Weniger Fehler: Die automatische Rechnungsstellung verringert Fehler durch manuelle Eingaben.
Wann wird die Abfrage zur E-Rechnung wichtig?
In kleinen Unternehmen kommt die Abfrage selten vor; ihre Bedeutung wächst mit dem Bestellvolumen und der Zahl der Firmenkunden. Wer im Großhandel verkauft, Firmenkunden bedient oder über den eigenen Shop außerhalb von Marktplätzen Firmenbestellungen erhält, sollte die Abfrage zur Routine machen.
In einem Großhandelsshop (B2B) sind beispielsweise die meisten Kunden steuerpflichtig; wer vor jeder Rechnung die Registrierung des Käufers prüft, stellt sowohl den richtigen Beleg als auch eine saubere Buchung sicher. Für solche Unternehmen verringert es den späteren Korrekturaufwand, die Abfrage als Schritt in den Bestellablauf einzubauen.
Checkliste zur Abfrage der E-Rechnung
Gehen Sie vor der Rechnungsstellung diese acht Punkte durch:
- Ist der Käufer ein Unternehmen oder eine Privatperson?
- Wurde die Steuernummer bzw. Personalausweisnummer eingeholt?
- Wurde die Nummer mit der richtigen Stellenzahl eingegeben?
- Wurde die Abfrage auf der offiziellen e-Belge-Seite durchgeführt?
- Wurde bei Registrierung eine E-Rechnung ausgestellt, andernfalls eine E-Archiv-Rechnung?
- Sind Finanzamt und Adresse vollständig angegeben?
- Wurde die Rechnung dem Kunden zugestellt?
- Wurden Ergebnis und Belegnummer festgehalten?
Häufig gestellte Fragen
Häufig gestellte Fragen (FAQ)
Was ist die Abfrage zur E-Rechnung?
Die Abfrage zur E-Rechnung bedeutet, anhand der Liste registrierter Nutzer zu prüfen, ob eine Person oder ein Unternehmen im E-Rechnungs-System registriert ist. Das Ergebnis bestimmt, ob eine E-Rechnung oder eine E-Archiv-Rechnung ausgestellt wird.
Wie wird die E-Rechnung abgefragt?
Geben Sie die Steuernummer oder Personalausweisnummer in der Liste registrierter Nutzer auf der e-Belge-Seite der Steuerverwaltung (GİB) ein. Erscheint der Käufer in der Liste, ist er E-Rechnungs-pflichtig.
Darf einem E-Rechnungs-Pflichtigen eine E-Archiv-Rechnung ausgestellt werden?
Nein. Eine einem E-Rechnungs-Pflichtigen ausgestellte E-Archiv-Rechnung gilt nicht als gültig; wurde ein solcher Beleg ausgestellt, muss er storniert und eine E-Rechnung ausgestellt werden.
Was wird einem Käufer ausgestellt, der kein E-Rechnungs-Pflichtiger ist?
Einem Käufer, der kein E-Rechnungs-Pflichtiger ist, wird eine E-Archiv-Rechnung ausgestellt, egal ob Unternehmen oder Endverbraucher. Aktuelle Ausnahmen für Papierrechnungen und Betragsgrenzen entnehmen Sie den amtlichen Bekanntmachungen oder erfahren Sie von Ihrem Steuerberater.
Ist bei Privatkunden eine Abfrage nötig?
Privatkunden sind meist keine E-Rechnungs-Pflichtigen und erhalten E-Archiv-Rechnungen. Bei Firmenkunden und Einzelunternehmen ist die Prüfung der Registrierung wichtiger.
Führt Faprika die Abfrage durch?
Die Abfrage erfolgt auf der offiziellen e-Belge-Seite. Nach der Abfrage ermöglicht Faprika, Bestellungen in einem Panel als E-Rechnung oder E-Archiv abzurechnen, per E-Mail und SMS an Kunden zu senden und gesammelt zu fakturieren.
Wie oft sollte eine Abfrage erfolgen?
Bei einem Firmenkäufer sollte sie vor jeder Rechnung oder zumindest in regelmäßigen Abständen erfolgen, da sich der Steuerstatus des Käufers im Lauf der Zeit ändern kann. Eine aktuelle Abfrage ist die sicherste.
Ist die Registrierung für die E-Rechnung Pflicht?
Für Steuerpflichtige, die bestimmte Voraussetzungen erfüllen, ist sie Pflicht; für andere ist sie freiwillig. Da Umfang und Grenzen der Pflicht von Zeit zu Zeit aktualisiert werden, sollten Sie die amtlichen Bekanntmachungen oder Ihren Steuerberater konsultieren.