Sommaire 23 sections
- Qu'est-ce qu'un rapport de profits et pertes en e-commerce ?
- Pourquoi regarder le bénéfice plutôt que le chiffre d'affaires ?
- Quels postes un rapport de profits et pertes doit-il comporter ?
- Comment calcule-t-on le bénéfice brut et le bénéfice net ?
- Comment lire le bénéfice par produit ?
- Comment les produits sans prix d'achat faussent-ils le rapport ?
- Comment analyser les profits et pertes par canal ?
- Comment utiliser les rapports quotidiens, hebdomadaires et mensuels ?
- Quelles décisions découlent d'un rapport de profits et pertes ?
- Comment calculer correctement le coût d'un produit ?
- Comment les remises et les campagnes influencent-elles le bénéfice ?
- Comment les retours et les annulations modifient-ils le rapport de profits et pertes ?
- Comment séparer les dépenses fixes et variables ?
- Scénarios d'exemple dans le rapport de profits et pertes
- Quelles sont les erreurs fréquentes dans le rapport de profits et pertes ?
- Comment préparer les données pour le rapport ?
- Comment utiliser le rapport de profits et pertes en réunion d'équipe ?
- Comment un petit vendeur suit-il son bénéfice sans rapport ?
- Liste de contrôle du rapport de profits et pertes
- Comment obtenir le rapport de profits et pertes dans Faprika ?
- Résumé : cinq idées clés du rapport de profits et pertes
- Questions fréquentes
- Questions fréquentes (FAQ)
Comment préparer un rapport de profits et pertes en e-commerce ? On le prépare en mettant côte à côte, pour chaque produit vendu, le prix de vente, le coût au moment de la commande, les remises et les autres dépenses, puis en calculant le bénéfice brut et net. Regarder le bénéfice plutôt que le chiffre d'affaires montre quel produit et quel canal rapportent réellement.
Dans ce guide, nous expliquons, pour un vendeur e-commerce, ce que doit contenir un rapport de profits et pertes, comment se calculent le bénéfice brut et net, comment lire la marge par produit, comment repérer les produits dont le coût manque et comment transformer le rapport en décisions. Les états officiels établis selon la réglementation comptable sont un sujet distinct ; cet article décrit le rapport de gestion utilisé pour les décisions commerciales et opérationnelles.
Qu'est-ce qu'un rapport de profits et pertes en e-commerce ?
Un rapport de profits et pertes en e-commerce est un rapport qui montre ce que l'entreprise a gagné ou perdu en comparant les revenus des ventes d'une période donnée avec leur coût et leurs dépenses. Il se distingue du compte de résultat officiel par sa capacité à descendre au niveau du produit, de la commande et du canal.
Le rapport répond à trois questions : combien ai-je vendu, combien cela m'a-t-il coûté, et que reste-t-il ? La différence entre les ventes et le coût est le bénéfice brut ; en y déduisant les dépenses comme les remises, la commission et l'expédition, on obtient le bénéfice net.
| Concept | Brève description |
|---|---|
| Revenus des ventes | Le montant obtenu des produits vendus |
| Coût des marchandises vendues | Le coût d'achat ou de production des produits vendus |
| Bénéfice brut | La différence entre les revenus des ventes et le coût des marchandises vendues |
| Bénéfice net | Ce qui reste après déduction du bénéfice brut des remises, de la commission, de l'expédition et des autres dépenses |
| la marge bénéficiaire | Le bénéfice rapporté au prix de vente |
Pourquoi regarder le bénéfice plutôt que le chiffre d'affaires ?
Le bénéfice peut diminuer pendant que le chiffre d'affaires augmente ; les causes sont les remises, la hausse des commissions et les frais d'expédition. Une entreprise qui ne regarde que son chiffre d'affaires peut croire qu'elle grandit alors qu'elle perd de l'argent.
- Ventes remisées : les ventes augmentent, le bénéfice unitaire baisse et le bénéfice total peut diminuer.
- Canaux à forte commission : le même produit laisse un bénéfice net différent selon le canal.
- Expédition et retours : la livraison gratuite et un taux de retour élevé sont des coûts cachés.
- Hausse des coûts : si le prix d'achat augmente sans que le prix de vente soit mis à jour, la marge s'érode.
- Mauvaise cible produit : dépenser le budget publicitaire pour le produit le plus vendu gaspille des ressources s'il ne rapporte pas de bénéfice.
Quels postes un rapport de profits et pertes doit-il comporter ?
Un rapport de profits et pertes doit inclure tous les postes qui augmentent ou réduisent les revenus. Chaque dépense omise fait paraître le bénéfice plus élevé qu'il ne l'est.
| Stylos | Type | D'où vient-il ? |
|---|---|---|
| Prix de vente | Revenu | Commande |
| Coût d'achat du produit | Coût | Fiche produit ou facture d'achat |
| Remises et coupons | Réduction de revenu | Enregistrements des campagnes et coupons |
| Commission de la place de marché | Dépense | Le taux de commission du canal |
| Prélèvement de paiement | Dépense | TPE virtuel ou établissement de paiement |
| Frais d'expédition | Dépense | Contrat d'expédition |
| Emballage et main-d'œuvre | Dépense | Charge d'exploitation |
| Retours et annulations | Réduction de revenu | Registres de retours |
Comment calcule-t-on le bénéfice brut et le bénéfice net ?
Le bénéfice brut s'obtient en soustrayant le coût du produit du prix de vente ; le bénéfice net, en déduisant du bénéfice brut les remises, la commission, les prélèvements de paiement, l'expédition et les autres dépenses. La marge s'exprime en pourcentage en divisant le bénéfice par le prix de vente.
- Bénéfice brut = prix de vente - coût du produit
- Bénéfice net = bénéfice brut - remise - commission - prélèvement de paiement - expédition - autres dépenses
- Marge bénéficiaire (%) = bénéfice net ÷ prix de vente × 100
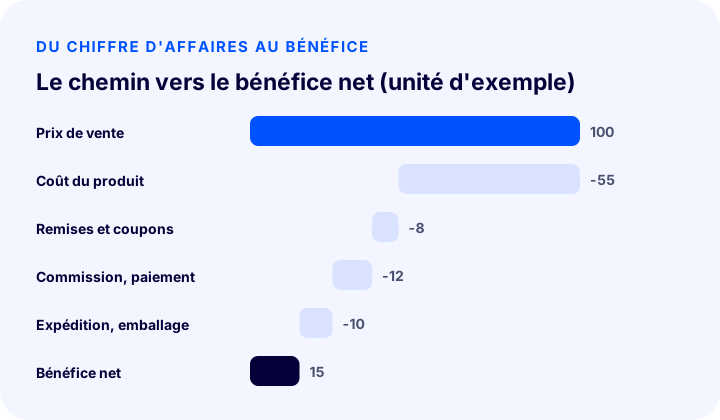
L'exemple ci-dessous sert uniquement à montrer la méthode ; les chiffres sont illustratifs et ne constituent pas une statistique réelle.
| Stylos | Unité d'exemple |
|---|---|
| Prix de vente | 100 |
| Coût du produit | -55 |
| Bénéfice brut | 45 |
| Remises et coupons | -8 |
| Commission et prélèvement de paiement | -12 |
| Expédition et emballage | -10 |
| Bénéfice net | 15 |
| Marge bénéficiaire nette | %15 |
Dans cet exemple, le bénéfice brut paraît être de 45, mais le bénéfice net tombe à 15. Un vendeur qui ne regarde que le bénéfice brut ne voit pas que le produit ne laisse en réalité qu'un tiers de ce bénéfice.
Comment lire le bénéfice par produit ?
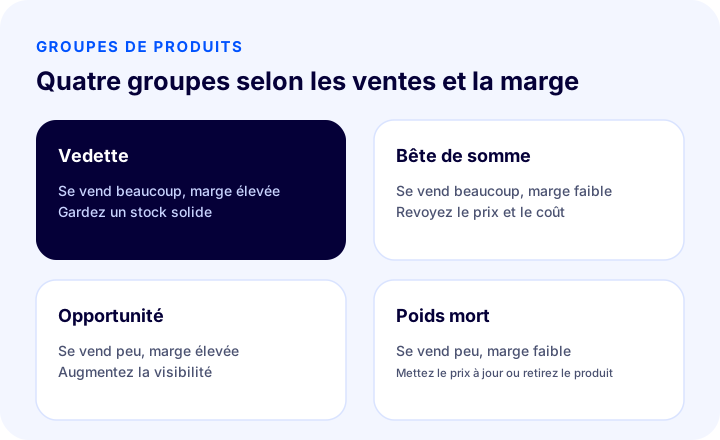
Le rapport par produit montre quel produit rapporte et lequel consomme des ressources. Le produit le plus vendu et celui qui rapporte le plus sont souvent différents.
| Groupe de produits | Fonctionnalité | Que faut-il faire ? |
|---|---|---|
| Vedette | Se vend beaucoup, marge élevée | Gardez un stock solide, mettez-le en avant |
| Bête de somme | Se vend beaucoup, marge faible | Revoyez le prix et le coût |
| Opportunité | Se vend peu, marge élevée | Augmentez sa visibilité et sa publicité |
| Poids mort | Se vend peu, marge faible | Mettez le prix à jour ou retirez-le de la liste |
Pour établir cette classification, le rapport doit fournir par produit les unités vendues, le chiffre d'affaires, le coût, le bénéfice brut et la marge. En regardant par mois ou par trimestre, on voit clairement quel produit prend du poids.
Comment les produits sans prix d'achat faussent-ils le rapport ?
Un produit dont le coût n'est pas saisi affiche dans le rapport tout son chiffre d'affaires comme bénéfice et exagère le résultat. Le rapport doit donc signaler séparément les produits dont le prix d'achat manque, et vous devez les compléter.
- Conservez le prix d'achat sur la fiche produit. Rendez le coût obligatoire pour chaque nouveau produit.
- Mettez à jour les changements de coût. Quand le prix du fournisseur change, modifiez aussi la fiche produit.
- Utilisez le coût au moment de la commande. Si le rapport est calculé avec le prix d'achat au moment où la commande a été passée, un coût modifié ensuite ne fausse pas le bénéfice d'une vente passée.
- Recherchez régulièrement les manques. Une fois par mois, listez les produits dont le coût est vide et complétez-les.
Comment analyser les profits et pertes par canal ?
Le même produit laisse un bénéfice net différent sur votre propre site, sur une place de marché et en magasin, car la commission, l'expédition et les remises diffèrent selon le canal. Un rapport par canal montre quel canal rapporte le plus par produit.
| Canal | Caractéristique générale | Dépense à surveiller |
|---|---|---|
| Votre propre site e-commerce | Pas de commission, mais un coût de trafic | Publicité, prélèvement de paiement, expédition |
| Place de marché | Trafic existant, mais avec commission | Commission, participation aux campagnes, retours |
| Magasin physique | Pas d'expédition, mais des charges d'exploitation | Loyer, personnel, frais de caisse |
| Commerce social | Vente directe | Publicité et effort de messagerie |
Les commissions des places de marché varient selon la catégorie ; utilisez donc le taux en vigueur pour calculer le bénéfice du canal. Pour les taux actuels, vous pouvez consulter notre article pazaryeri kategori komisyon oranları .
Comment utiliser les rapports quotidiens, hebdomadaires et mensuels ?
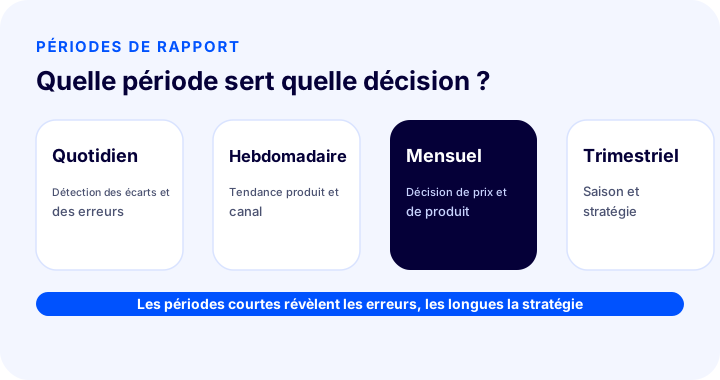
Chaque période de rapport sert une décision différente : le rapport quotidien repère les écarts, le rapport hebdomadaire montre la tendance et le rapport mensuel fixe la stratégie. Il faut suivre le bénéfice quotidien assez souvent pour repérer les problèmes sans provoquer de panique, et analyser assez en profondeur pour prendre les décisions mensuelles.
| Décembre | Pourquoi le consulte-t-on ? | Exemple de décision |
|---|---|---|
| Quotidien | Baisse ou pic inattendu | Repérer l'effet d'une campagne ou un prix erroné |
| Hebdomadaire | Tendance produit et canal | Réorienter le budget publicitaire |
| Mensuel | Rentabilité globale et groupes de produits | Mise à jour des prix, retrait de produits |
| Trimestriel | Saison et stratégie | Choix des fournisseurs et des canaux |
Comparer la même période avec la précédente en dit bien plus qu'un chiffre isolé. Si le bénéfice a baissé par rapport au mois dernier, demandez-vous si la cause est le chiffre d'affaires, la marge ou les dépenses : si le chiffre d'affaires est stable et la marge en baisse, le problème vient généralement du prix, du coût ou des remises ; si le chiffre d'affaires a baissé et la marge est stable, le problème tient aux volumes de vente et à la visibilité.
Quelles décisions découlent d'un rapport de profits et pertes ?
Un rapport n'est utile que s'il débouche sur des décisions. Si vous le consultez sans agir, vous ne faites que lire des chiffres.
- Mettez le prix à jour. Augmentez raisonnablement le prix d'un produit à faible marge mais qui se vend bien.
- Réduisez le coût. Renégociez avec le fournisseur ou cherchez une alternative.
- Orientez la publicité selon le bénéfice. Allouez davantage de budget aux produits à forte marge.
- Soyez attentif aux campagnes. Calculez à l'avance toute remise qui annulerait le bénéfice net et refusez-la.
- Retirez ce qui fait perdre de l'argent. Supprimez de la liste un produit qui affiche régulièrement une perte, ou corrigez son prix.
Comment calculer correctement le coût d'un produit ?
Le coût d'un produit ne se limite pas au prix payé au fournisseur ; il inclut toutes les dépenses directes nécessaires pour le rendre prêt à la vente. Un vendeur qui calcule mal ses coûts voit un bénéfice plus élevé qu'il ne l'est réellement.
| Poste de coût | Inclus ? | Remarque |
|---|---|---|
| Prix d'achat fournisseur | Oui | Coût de base |
| Frais de transport et de stockage | Oui | Coût d'acheminement du produit jusqu'à l'entrepôt |
| Droits de douane et frais d'importation | Oui | Fait partie du coût pour les produits importés |
| Matériel d'emballage | Oui | Cartons, ruban adhésif, matériaux de protection |
| Production ou main-d'œuvre sous-traitée | Oui | Si vous fabriquez votre propre produit |
| Frais généraux d'exploitation | Suivis séparément | Charges fixes telles que le loyer et le personnel |
N'oubliez pas que le traitement des montants liés aux taxes (par exemple, l'inclusion ou non de la TVA dans le coût) peut varier selon votre organisation comptable ; l'avis de votre expert-comptable est déterminant. Dans un rapport de gestion, l'essentiel est de calculer le coût de chaque produit avec la même méthode.
Comment les remises et les campagnes affectent-elles le bénéfice ?
Une remise peut faire augmenter le nombre d'unités vendues, mais elle réduit le bénéfice par unité ; seul le bénéfice net indique si le bénéfice total a réellement progressé. Il faut donc calculer la marge après remise avant de participer à une campagne.
- Remise en pourcentage : quand le prix baisse, la marge diminue de façon disproportionnée ; même une petite remise peut en emporter une grande partie.
- Coupon et remise sur le panier : elle est déduite du total de la commande, et le produit concerné doit apparaître séparément dans le rapport.
- Livraison gratuite : vous prenez en charge les frais d'expédition, ce qui réduit le bénéfice autant qu'une remise.
- Commission de campagne : les campagnes des places de marché peuvent comporter une commission supplémentaire ou un plafond de prix.
- Seuil de rentabilité : si le bénéfice net après remise est proche de zéro, ne participez pas à cette campagne.
Comment les retours et les annulations modifient-ils le rapport de profits et pertes ?
Une commande retournée restitue le chiffre d'affaires mais laisse des coûts : expédition, main-d'œuvre et parfois dépréciation du produit. Un rapport qui ignore les retours affiche un bénéfice plus élevé qu'il ne l'est réellement.
- Présentez les commandes retournées comme une diminution du chiffre d'affaires.
- Comptabilisez les frais d'expédition du retour et le temps de reconditionnement comme des charges.
- Isolez les produits qui ne peuvent plus être revendus (endommagés ou utilisés) et enregistrez-les comme une perte.
- Signalez à part les produits au taux de retour élevé ; le problème peut venir de la description, de la taille ou de la qualité.
Comment séparer les charges fixes et variables ?
Les charges variables augmentent avec les ventes (commission, expédition, emballage) ; les charges fixes en sont indépendantes (loyer, salaires, abonnements logiciels). Le bénéfice par produit se calcule généralement avec les charges variables, tandis que les charges fixes sont déduites du bénéfice total.
| Type de charge | Exemples | Utilisé dans le bénéfice par produit ? |
|---|---|---|
| Variable | Commission, frais de paiement, expédition, emballage | Oui |
| Fixe | Loyer, personnel, logiciels et abonnements | Déduites du bénéfice total |
| Semi-variable | Publicité, personnel saisonnier | Peuvent être réparties au prorata |
Un rapport par produit vous indique la marge sur coûts variables du produit, c'est-à-dire sa contribution à la couverture des charges fixes. Si le total des marges de tous les produits dépasse vos charges fixes, l'entreprise est rentable.
Scénarios d'exemple dans le rapport de profits et pertes
Scénario 1 : le produit le plus vendu affiche une perte
Selon le rapport, le produit le plus vendu de la boutique ne dégage aucun bénéfice net à cause des ventes remisées et d'une expédition coûteuse. La solution consiste à relever raisonnablement le prix ou à modifier la condition de livraison gratuite, pas à abandonner le produit.
Scénario 2 : un produit qui se vend peu mais rapporte beaucoup
Un produit vendu en petites quantités a une marge très élevée. Dès que le rapport le montre, on lui donne plus de visibilité et de publicité ; quand ses ventes augmentent, le bénéfice total progresse.
Scénario 3 : comparaison des canaux
Le même produit est vendu à la fois sur votre propre site et sur une place de marché. Le rapport par canal montre que les ventes sur la place de marché sont élevées mais que le bénéfice net est faible. La stratégie de prix ou de campagne est alors différenciée selon le canal.
Quelles sont les erreurs fréquentes dans un rapport de profits et pertes ?
Les erreurs les plus fréquentes sont de saisir les coûts de façon incomplète et de ne regarder que le bénéfice brut. Les deux font paraître le bénéfice plus élevé qu'il ne l'est réellement.
| Erreur | Conséquence | Solution |
|---|---|---|
| Ne pas saisir le coût d'achat | Le chiffre d'affaires ressemble à du bénéfice | Rendez le coût obligatoire sur la fiche produit |
| Ne regarder que le bénéfice brut | La commission et l'expédition restent invisibles | Calculez aussi le bénéfice net |
| Ne pas tenir compte des retours | Le bénéfice paraît plus élevé qu'il ne l'est | Traitez les retours et les annulations comme une diminution du chiffre d'affaires |
| Coût obsolète | La marge est mal calculée | Mettez la fiche à jour quand le coût change |
| Ne pas séparer les canaux | On ne voit pas quel canal rapporte | Obtenez un rapport par canal |
| N'examiner le rapport qu'en fin d'année | Une décision qui arrive trop tard | Examinez-le régulièrement chaque mois |
Comment préparer les données du rapport ?
Un rapport n'est exact que dans la mesure où ses données le sont. Quelques préparatifs avant le premier rapport rendent fiables tous les suivants.
- Complétez les fiches produit. Chaque produit doit avoir son prix d'achat, son code-barres et sa catégorie renseignés.
- Définissez les charges par canal. Enregistrez les taux de commission, les frais de paiement et les accords d'expédition.
- Organisez les remises. Il doit être possible de savoir à quelle commande chaque coupon et chaque campagne ont été appliqués.
- Reliez le processus de retour. Assurez-vous que les retours et les annulations sont bien traités dans le système.
- Faites un rapport d'essai. Calculez à la main une courte période et comparez avec le résultat du rapport ; en cas d'écart, trouvez-en la cause.
Comment utiliser le rapport de profits et pertes en réunion d'équipe ?
Le rapport ne doit pas être un tableau que seul le dirigeant consulte ; il doit être une base de décision commune aux équipes achats, marketing et opérations. Une courte réunion mensuelle qui lit le rapport à travers trois questions suffit.
- Quels produits ont rapporté ? L'équipe achats planifie le stock et l'approvisionnement en conséquence.
- Quels canaux et campagnes ont été faibles ? L'équipe marketing déplace le budget en conséquence.
- Quelle charge est plus élevée que prévu ? L'équipe opérations examine l'expédition, l'emballage et le processus de retour.
À la fin de la réunion, ne retenez que trois actions et notez leur responsable ; trop d'actions revient à n'en réaliser aucune.
Comment un petit vendeur suit-il son bénéfice sans rapport ?
Si vous n'avez pas encore de système de reporting, vous pouvez commencer par un simple tableau. Créez, pour chaque produit, des colonnes de prix de vente, coût d'achat, commission, expédition et remise, calculez le bénéfice net et la marge, puis ajoutez le nombre d'unités vendues pour obtenir le bénéfice total.
- Placez les produits en lignes et les postes de coût en colonnes.
- Calculez le bénéfice net avec une formule ; les chiffres saisis à la main entraînent des erreurs.
- Mettez le tableau à jour avec les données de vente une fois par mois.
- À mesure que le nombre de produits augmente, il devient difficile de tenir le tableau à la main ; à ce stade, un rapport qui calcule automatiquement le bénéfice à partir des commandes fait gagner du temps.
La méthode du tableau suffit pour débuter, mais elle ne capte ni les remises réelles, ni les retours, ni l'évolution des coûts au niveau des commandes. À mesure que le nombre de commandes augmente, passer à un rapport automatique fait gagner du temps et de la précision.
Liste de contrôle du rapport de profits et pertes
- Le coût d'achat de chaque produit a-t-il été saisi ?
- Le coût est-il calculé selon la valeur au moment de la commande ?
- Les remises et coupons sont-ils déduits du chiffre d'affaires ?
- La commission, les frais de paiement et l'expédition ont-ils été pris en compte ?
- Les retours et les annulations apparaissent-ils dans le rapport ?
- Pouvez-vous le consulter par produit, canal et période ?
- Les produits sans prix d'achat sont-ils signalés ?
- Le rapport est-il examiné chaque mois ?
- Le rapport débouche-t-il sur au moins une décision ?
- Les écritures comptables officielles sont-elles cohérentes avec celles de votre expert-comptable ?
Comment obtenir un rapport de profits et pertes dans Faprika ?
Le rapport de profits et pertes des rapports de commandes de Faprika compare chaque produit vendu à son prix d'achat au moment de la commande. Les ventes, le coût, le bénéfice brut et le bénéfice net après remises sont affichés côte à côte.
- Graphique quotidien : l'évolution de votre bénéfice jour après jour apparaît sur un seul graphique.
- Bénéfice et marge par produit : on lit d'un coup d'œil quel produit rapporte.
- Alerte de prix d'achat manquant : le rapport signale les produits dont le prix d'achat n'a pas été saisi.
- Coût au moment de la commande : le calcul utilise le prix d'achat au moment où la commande a été passée.
Pour connaître la portée du rapport et la disponibilité des fonctionnalités selon les offres, consultez le comparatif de la page des offres e-commerce. Pour calculer le bénéfice avant de mettre un produit en vente, nos outils de calcul gratuits peuvent aussi vous être utiles.
En résumé : cinq idées clés du rapport de profits et pertes
Le but d'un rapport de profits et pertes est de faciliter les décisions ; il suffit donc de retenir quelques idées clés. Une fois le rapport en place, examiner chaque mois les cinq mêmes questions trace la voie de l'entreprise.
- Regardez le bénéfice net plus que le chiffre d'affaires.
- Calculez le coût de façon complète et selon la valeur au moment de la commande.
- Descendez au niveau du produit et du canal.
- Tenez compte des remises, de la commission, de l'expédition et des retours.
- Tirez chaque mois au moins une décision du rapport.
Commencez petit : calculer le bénéfice de vos dix produits les plus vendus et corriger les constats surprenants donne des résultats plus vite que de vouloir calculer parfaitement tout le catalogue.
Questions fréquentes
Questions fréquentes (FAQ)
Qu'est-ce qu'un rapport de profits et pertes dans l'e-commerce ?
C'est un rapport qui montre ce que l'entreprise a gagné en comparant les revenus, les coûts et les dépenses des ventes sur une période donnée. Sa capacité à descendre au niveau du produit, de la commande et du canal en fait un outil précieux pour les décisions de gestion.
Quelle est la différence entre le bénéfice brut et le bénéfice net ?
Le bénéfice brut s'obtient en soustrayant le coût du produit du prix de vente. Le bénéfice net est ce qui reste après avoir également déduit du bénéfice brut les remises, la commission, les prélèvements de paiement, l'expédition et les autres dépenses.
Comment calcule-t-on la marge bénéficiaire ?
Elle se calcule en divisant le bénéfice net par le prix de vente, puis en multipliant par cent. Par exemple, si 15 unités de bénéfice net restent sur 100 unités de ventes, la marge bénéficiaire est de 15 %.
Comment un produit sans prix d'achat renseigné apparaît-il dans le rapport ?
Si aucun coût n'est saisi, le produit affiche tout son chiffre d'affaires comme bénéfice et le rapport paraît meilleur qu'il ne l'est. C'est pourquoi les produits dont le prix d'achat manque doivent être signalés et complétés.
Pourquoi le coût au moment de la commande est-il important ?
Le prix d'achat évolue avec le temps. Si vous calculez une ancienne vente avec le coût d'aujourd'hui, le bénéfice est faux ; le coût au moment de la commande préserve l'exactitude du bénéfice des périodes passées.
À quelle fréquence faut-il consulter le rapport de profits et pertes ?
Le rapport quotidien sert à repérer les écarts, le rapport hebdomadaire à voir la tendance et le rapport mensuel à décider des prix et des produits. Attendre la fin de l'année retarde la décision.
Où se trouve le rapport de profits et pertes dans Faprika ?
Dans Faprika, les rapports de commandes comprennent un rapport de profits et pertes ; il affiche les ventes, le coût, le bénéfice brut et le bénéfice net après remises, avec un graphique quotidien et la marge par produit, et signale les produits dont le prix d'achat manque.
Remplace-t-il le compte de résultat officiel ?
Non. Il s'agit d'un rapport de gestion destiné aux décisions commerciales. Les états officiels sont établis conformément à la législation ; consultez votre expert-comptable à ce sujet.
De quelles données a-t-on besoin pour un rapport de profits et pertes ?
Il faut le coût d'achat des produits, les prix de vente, les remises enregistrées, les commissions des canaux, les prélèvements de paiement, les frais d'expédition et les informations de retour. Si l'un d'eux manque, le rapport affiche un bénéfice différent de la réalité.
Pourquoi le bénéfice par produit est-il important ?
Parce que le produit le plus vendu n'est pas forcément celui qui rapporte le plus. Le bénéfice et la marge par produit montrent à quel produit consacrer du stock, de la publicité et de la visibilité, et dont le prix doit être corrigé.