İçindekiler 23 bölüm
- E-Ticarette Kâr Zarar Raporu Nedir?
- Neden Ciroya Değil Kâra Bakmalısınız?
- Kâr Zarar Raporunda Hangi Kalemler Yer Almalı?
- Brüt Kâr ve Net Kâr Nasıl Hesaplanır?
- Ürün Bazında Kâr Nasıl Okunur?
- Alış Fiyatı Eksik Ürünler Raporu Nasıl Bozar?
- Kanal Bazında Kâr Zarar Nasıl İncelenir?
- Günlük, Haftalık ve Aylık Rapor Nasıl Kullanılır?
- Kâr Zarar Raporundan Hangi Kararlar Çıkar?
- Ürün Maliyeti Nasıl Doğru Hesaplanır?
- İndirim ve Kampanyalar Kârı Nasıl Etkiler?
- İade ve İptal Kâr Zarar Raporunu Nasıl Değiştirir?
- Sabit ve Değişken Giderler Nasıl Ayrılır?
- Kâr Zarar Raporunda Örnek Senaryolar
- Kâr Zarar Raporunda Sık Yapılan Hatalar Nelerdir?
- Rapor İçin Veri Hazırlığı Nasıl Yapılır?
- Kâr Zarar Raporu Ekip Toplantısında Nasıl Kullanılır?
- Küçük Satıcı Rapor Olmadan Kârını Nasıl Takip Eder?
- Kâr Zarar Raporu Kontrol Listesi
- Faprika'da Kâr Zarar Raporu Nasıl Alınır?
- Özet: Kâr Zarar Raporunda Beş Ana Fikir
- Sık Sorulan Sorular
- Sık Sorulan Sorular (SSS)
E-ticarette kâr zarar raporu nasıl hazırlanır? Sattığınız her ürünün satış fiyatını, sipariş anındaki alış maliyetini, indirimleri ve diğer giderleri yan yana koyup brüt ve net kârı hesaplayarak hazırlanır. Ciroya değil kâra bakmak, hangi ürünün ve hangi kanalın gerçekten kazandırdığını gösterir.
Bu rehberde e-ticaret satıcısı için kâr zarar raporunun neleri içermesi gerektiğini, brüt ve net kârın nasıl hesaplandığını, ürün bazında marjın nasıl okunacağını, maliyeti eksik ürünlerin nasıl yakalanacağını ve raporu kararlarınıza nasıl dönüştüreceğinizi anlatıyoruz. Muhasebe mevzuatına göre hazırlanan resmî tablolar ayrıdır; bu yazı satış ve operasyon kararları için kullanılan yönetim raporunu anlatır.
E-Ticarette Kâr Zarar Raporu Nedir?
E-ticarette kâr zarar raporu, belirli bir dönemde yapılan satışların gelirini, bu satışların maliyetini ve giderlerini karşılaştırarak işletmenin ne kazandığını ya da kaybettiğini gösteren rapordur. Resmî gelir tablosundan farkı, ürün, sipariş ve kanal bazında ayrıntıya inebilmesidir.
Rapor üç soruya cevap verir: ne kadar sattım, bunun bana maliyeti ne oldu, geriye ne kaldı? Satış ve maliyet arasındaki fark brüt kârdır; bundan indirim, komisyon, kargo gibi giderler düşüldüğünde net kâra ulaşılır.
| Kavram | Kısa açıklama |
|---|---|
| Satış geliri | Satılan ürünlerden elde edilen tutar |
| Satılan malın maliyeti | Satılan ürünlerin alış ya da üretim maliyeti |
| Brüt kâr | Satış geliri ile satılan malın maliyeti arasındaki fark |
| Net kâr | Brüt kârdan indirim, komisyon, kargo ve diğer giderler düşüldükten sonra kalan |
| Kâr marjı | Kârın satış fiyatına oranı |
Neden Ciroya Değil Kâra Bakmalısınız?
Ciro büyürken kâr küçülebilir; bunun sebebi indirimler, artan komisyon ve kargo masraflarıdır. Yalnızca cirosuna bakan işletme büyüdüğünü sanırken zarar ediyor olabilir.
- İndirimli satışlar: Satış adedi artar, birim kâr düşer ve toplamda kâr azalabilir.
- Yüksek komisyonlu kanallar: Aynı ürün farklı kanalda farklı net kâr bırakır.
- Kargo ve iade: Ücretsiz kargo ve yüksek iade, görünmeyen maliyettir.
- Maliyet artışı: Alış fiyatı yükselirken satış fiyatı güncellenmezse marj erir.
- Yanlış ürün odağı: En çok satan ürüne reklam harcamak, kâr getirmiyorsa kaynağı boşa harcamaktır.
Kâr Zarar Raporunda Hangi Kalemler Yer Almalı?
Kâr zarar raporu, geliri artıran ve azaltan her kalemi içermelidir. Eksik bırakılan her gider, kârı olduğundan yüksek gösterir.
| Kalem | Türü | Nereden gelir? |
|---|---|---|
| Satış fiyatı | Gelir | Sipariş |
| Ürün alış maliyeti | Maliyet | Ürün kartı ya da alış faturası |
| İndirim ve kupon | Gelir azaltıcı | Kampanya ve kupon kayıtları |
| Pazaryeri komisyonu | Gider | Kanalın komisyon oranı |
| Ödeme kesintisi | Gider | Sanal pos ya da ödeme kuruluşu |
| Kargo bedeli | Gider | Kargo anlaşması |
| Paketleme ve işçilik | Gider | İşletme gideri |
| İade ve iptal | Gelir azaltıcı | İade kayıtları |
Brüt Kâr ve Net Kâr Nasıl Hesaplanır?
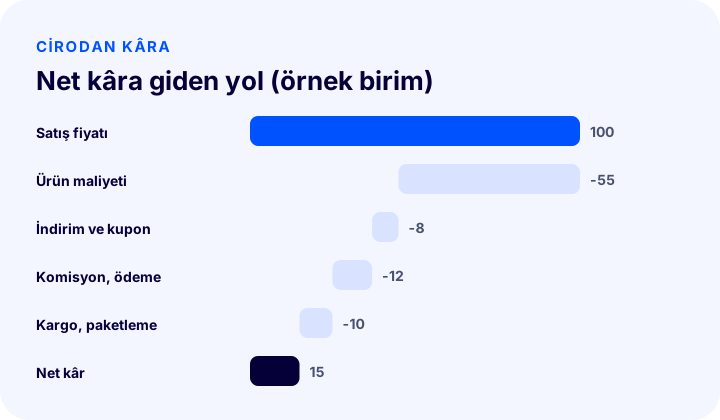
Brüt kâr, satış fiyatından ürün maliyetinin çıkarılmasıyla; net kâr ise brüt kârdan indirim, komisyon, ödeme kesintisi, kargo ve diğer giderlerin düşülmesiyle bulunur. Marj, kârın satış fiyatına bölünmesiyle yüzde olarak ifade edilir.
- Brüt kâr = satış fiyatı - ürün maliyeti
- Net kâr = brüt kâr - indirim - komisyon - ödeme kesintisi - kargo - diğer giderler
- Kâr marjı (%) = net kâr ÷ satış fiyatı × 100
Aşağıdaki örnek yalnızca yöntemi göstermek içindir; sayılar illüstrasyondur, gerçek bir istatistik değildir.
| Kalem | Örnek birim |
|---|---|
| Satış fiyatı | 100 |
| Ürün maliyeti | -55 |
| Brüt kâr | 45 |
| İndirim ve kupon | -8 |
| Komisyon ve ödeme kesintisi | -12 |
| Kargo ve paketleme | -10 |
| Net kâr | 15 |
| Net kâr marjı | %15 |
Bu örnekte brüt kâr 45 görünürken net kâr 15'e iniyor. Yalnızca brüt kâra bakan satıcı, ürünün aslında üçte bir kâr bıraktığını göremez.
Ürün Bazında Kâr Nasıl Okunur?
Ürün bazında rapor, hangi ürünün kazandırdığını ve hangisinin kaynak yediğini gösterir. En çok satan ürünle en çok kazandıran ürün çoğu zaman farklıdır.
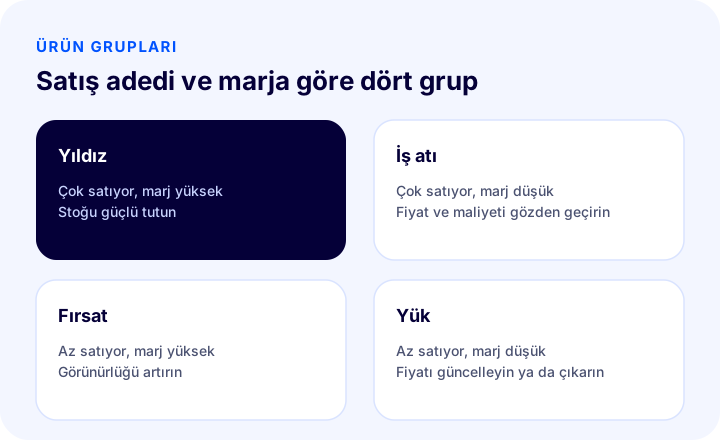
| Ürün grubu | Özellik | Ne yapılmalı? |
|---|---|---|
| Yıldız | Çok satıyor, marjı yüksek | Stoğu güçlü tutun, öne çıkarın |
| İş atı | Çok satıyor, marjı düşük | Fiyatı ve maliyeti gözden geçirin |
| Fırsat | Az satıyor, marjı yüksek | Görünürlüğünü ve reklamını artırın |
| Yük | Az satıyor, marjı düşük | Fiyatı güncelleyin ya da listeden çıkarın |
Bu sınıflandırmayı yapmak için rapor ürün bazında satış adedi, ciro, maliyet, brüt kâr ve marj sunmalıdır. Aylık ya da çeyreklik baktığınızda hangi ürünün ağırlık kazandığı net görünür.
Alış Fiyatı Eksik Ürünler Raporu Nasıl Bozar?
Maliyeti girilmemiş ürün raporda kâr yerine tam ciroyu kâr gösterir ve sonucu abartır. Bu yüzden rapor, alış fiyatı eksik ürünleri ayrıca işaretlemeli ve siz bu ürünleri tamamlamalısınız.
- Alış fiyatını ürün kartında tutun. Her yeni üründe maliyeti zorunlu alan yapın.
- Maliyet değişikliğini güncelleyin. Tedarikçi fiyatı değiştiğinde ürün kartını da değiştirin.
- Sipariş anındaki maliyeti kullanın. Rapor, siparişin verildiği andaki alış fiyatına göre hesaplanırsa sonradan değişen maliyet geçmiş satışın kârını bozmaz.
- Eksikleri düzenli tarayın. Aylık olarak maliyeti boş ürünleri listeleyip tamamlayın.
Kanal Bazında Kâr Zarar Nasıl İncelenir?
Aynı ürün kendi sitenizde, pazaryerinde ve mağazada farklı net kâr bırakır; çünkü komisyon, kargo ve indirim her kanalda farklıdır. Kanal bazında rapor, hangi kanalın ürün başına daha çok kazandırdığını gösterir.
| Kanal | Genel özellik | Dikkat edilecek gider |
|---|---|---|
| Kendi e-ticaret siteniz | Komisyon yok, trafik maliyeti var | Reklam, ödeme kesintisi, kargo |
| Pazaryeri | Hazır trafik, komisyon var | Komisyon, kampanya katılımı, iade |
| Fiziksel mağaza | Kargo yok, işletme gideri var | Kira, personel, kasa gideri |
| Sosyal ticaret | Doğrudan satış | Reklam ve mesajlaşma emeği |
Pazaryeri komisyonları kategoriye göre değiştiği için kanal kârını hesaplarken güncel oranı kullanın. Güncel oranlar için pazaryeri kategori komisyon oranları yazımıza bakabilirsiniz.
Günlük, Haftalık ve Aylık Rapor Nasıl Kullanılır?
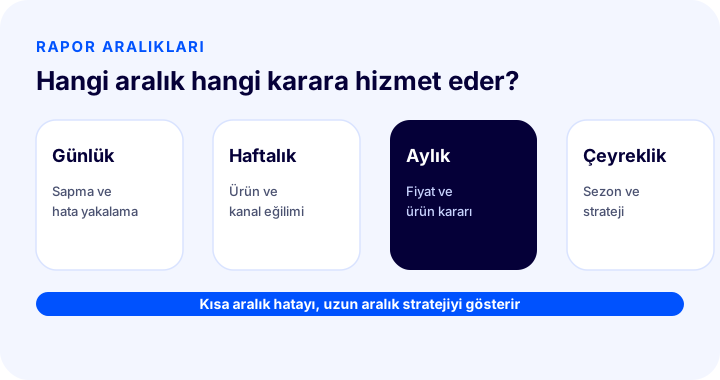
Her rapor aralığı farklı bir karara hizmet eder: günlük rapor sapmayı yakalar, haftalık rapor eğilimi gösterir, aylık rapor stratejiyi belirler. Günlük kârı panik yaratacak kadar sık ama aylık kararı verecek kadar derin izlemek gerekir.
| Aralık | Ne için bakılır? | Örnek karar |
|---|---|---|
| Günlük | Beklenmedik düşüş ya da sıçrama | Kampanyanın etkisini ya da hatalı fiyatı yakalamak |
| Haftalık | Ürün ve kanal eğilimi | Reklam bütçesini kaydırmak |
| Aylık | Genel kârlılık ve ürün grupları | Fiyat güncelleme, ürün çıkarma |
| Çeyreklik | Sezon ve strateji | Tedarikçi ve kanal seçimi |
Aynı dönemi bir önceki dönemle karşılaştırmak, tek başına bir rakamdan çok daha fazla şey anlatır. Kâr geçen aya göre düştüyse nedeni ciro mu, marj mı, yoksa gider mi diye sorun: ciro sabit ve marj düşmüşse sorun genellikle fiyat, maliyet ya da indirimdedir; ciro düşmüş ve marj sabitse sorun satış adedi ve görünürlüktedir.
Kâr Zarar Raporundan Hangi Kararlar Çıkar?
Raporun işe yaraması, ondan karar çıkmasına bağlıdır. Rapora bakıp aksiyon almıyorsanız yalnızca sayı okuyorsunuz demektir.
- Fiyatı güncelleyin. Marjı düşük ama satışı iyi ürünün fiyatını makul biçimde artırın.
- Maliyeti düşürün. Tedarikçi ile yeniden pazarlık yapın ya da alternatif arayın.
- Reklamı kâra göre yönlendirin. Yüksek marjlı ürünlere daha çok bütçe ayırın.
- Kampanyaya dikkat edin. Net kârı sıfırlayan indirimi önceden hesaplayıp reddedin.
- Zarar ettireni çıkarın. Düzenli zarar yazan ürünü listeden kaldırın ya da fiyatını düzeltin.
Ürün Maliyeti Nasıl Doğru Hesaplanır?
Ürün maliyeti yalnızca tedarikçiye ödenen fiyat değildir; ürünü satışa hazır hâle getirmenin tüm doğrudan masraflarını içerir. Maliyeti eksik hesaplayan satıcı, kârı olduğundan yüksek görür.
| Maliyet kalemi | Dahil mi? | Not |
|---|---|---|
| Tedarikçi alış fiyatı | Evet | Temel maliyet |
| Nakliye ve depolama masrafı | Evet | Ürünü depoya getirme maliyeti |
| Gümrük ve ithalat giderleri | Evet | İthal üründe maliyetin parçasıdır |
| Paketleme malzemesi | Evet | Kutu, bant, koruma malzemesi |
| Üretim ya da fason işçilik | Evet | Kendi ürününüzü üretiyorsanız |
| Genel işletme giderleri | Ayrı izlenir | Kira, personel gibi sabit giderler |
Vergiye ilişkin tutarların (örneğin KDV'nin maliyete dahil edilip edilmeyeceği) muhasebe yapınıza göre değişebileceğini unutmayın; bu konuda mali müşavirinizin yönlendirmesi esastır. Yönetim raporunda önemli olan, ürün maliyetini her üründe aynı yöntemle hesaplamanızdır.
İndirim ve Kampanyalar Kârı Nasıl Etkiler?
İndirim satış adedini artırabilir ama birim kârı düşürür; toplam kâr artıp artmadığını yalnızca net kâr gösterir. Bu yüzden kampanyaya girmeden önce indirim sonrası marjı hesaplamak gerekir.
- Yüzde indirim: Fiyat düşünce marj orantısız azalır; küçük bir indirim bile marjın büyük kısmını götürebilir.
- Kupon ve sepet indirimi: Sipariş toplamından düşer ve hangi ürüne ait olduğu raporda ayrı görünmelidir.
- Ücretsiz kargo: Kargo bedelini siz üstlenirsiniz; bu, indirim kadar kârı eritir.
- Kampanya komisyonu: Pazaryeri kampanyalarında ek komisyon ya da fiyat sınırı olabilir.
- Başabaş noktası: İndirim sonrası net kâr sıfıra yaklaşıyorsa o kampanyaya girmeyin.
İade ve İptal Kâr Zarar Raporunu Nasıl Değiştirir?
İade edilen sipariş geliri geri alır ama kargo, işçilik ve bazen ürün değer kaybı gibi maliyetleri geride bırakır. İadeyi hesaba katmayan rapor, kârı olduğundan yüksek gösterir.
- İade edilen siparişi geliri azaltıcı olarak raporlayın.
- İade kargo masrafını ve yeniden paketleme işçiliğini gider sayın.
- Satışa geri dönemeyen (hasarlı ya da kullanılmış) ürünü zarar olarak ayırın.
- İade oranı yüksek ürünleri ayrı işaretleyin; sorun ürün açıklamasında, bedende ya da kalitede olabilir.
Sabit ve Değişken Giderler Nasıl Ayrılır?
Değişken giderler satışla birlikte artar (komisyon, kargo, paketleme); sabit giderler satıştan bağımsızdır (kira, maaş, yazılım aboneliği). Ürün bazında kâr çoğunlukla değişken giderlerle hesaplanır; sabit giderler ise toplam kârdan düşülür.
| Gider türü | Örnekler | Ürün kârında kullanılır mı? |
|---|---|---|
| Değişken | Komisyon, ödeme kesintisi, kargo, paketleme | Evet |
| Sabit | Kira, personel, yazılım ve abonelikler | Toplam kârdan düşülür |
| Yarı değişken | Reklam, sezonluk personel | Pay edilerek dağıtılabilir |
Ürün bazında rapor size ürünün katkı payını, yani sabit giderleri karşılamaya yaptığı katkıyı gösterir. Bütün ürünlerin katkı payı toplamı sabit giderlerinizi aşıyorsa işletme kârdadır.
Kâr Zarar Raporunda Örnek Senaryolar
Senaryo 1: En çok satan ürün zarar yazıyor
Mağazanın en çok satan ürünü rapora göre indirimli satış ve yüksek kargo nedeniyle net kâr bırakmıyor. Çözüm fiyatı makul biçimde yükseltmek ya da ücretsiz kargo koşulunu değiştirmektir; ürünü bırakmak değil.
Senaryo 2: Az satan ama kazandıran ürün
Az satılan bir ürünün marjı çok yüksek. Rapor bunu gösterince ürüne daha çok görünürlük ve reklam verilir; satışı artınca toplam kâr yükselir.
Senaryo 3: Kanal karşılaştırması
Aynı ürün hem kendi sitede hem pazaryerinde satılıyor. Kanal bazında rapor, pazaryerinde satışın fazla ama net kârın az olduğunu gösteriyor. Fiyat ya da kampanya stratejisi kanala göre ayrıştırılıyor.
Kâr Zarar Raporunda Sık Yapılan Hatalar Nelerdir?
En sık hatalar, maliyeti eksik girmek ve yalnızca brüt kâra bakmaktır. İkisi de kârı olduğundan yüksek gösterir.
| Hata | Sonucu | Çözüm |
|---|---|---|
| Alış maliyetini girmemek | Ciro kâr gibi görünür | Maliyeti ürün kartında zorunlu tutun |
| Yalnızca brüt kâra bakmak | Komisyon ve kargo görünmez | Net kârı da hesaplayın |
| İadeyi hesaba katmamak | Kâr olduğundan yüksek | İade ve iptali geliri azaltıcı sayın |
| Güncel olmayan maliyet | Marj yanlış hesaplanır | Maliyet değişince kartı güncelleyin |
| Kanalları ayırmamak | Hangi kanalın kazandırdığı görünmez | Kanal bazında rapor alın |
| Raporu yalnız yıl sonunda incelemek | Geç kalmış karar | Aylık düzenli gözden geçirin |
Rapor İçin Veri Hazırlığı Nasıl Yapılır?
Rapor, beslendiği veri kadar doğrudur. İlk raporu almadan önce yapılacak birkaç hazırlık, sonraki her raporun güvenilir olmasını sağlar.
- Ürün kartlarını tamamlayın. Her ürünün alış fiyatı, barkodu ve kategorisi girili olsun.
- Kanal giderlerini tanımlayın. Komisyon oranlarını, ödeme kesintisini ve kargo anlaşmalarını kayda geçirin.
- İndirim kayıtlarını düzenleyin. Kupon ve kampanyaların hangi siparişe uygulandığı izlenebilsin.
- İade sürecini bağlayın. İade ve iptallerin sistemde işlendiğinden emin olun.
- Deneme raporu alın. Küçük bir dönemi elle hesaplayıp rapor sonucuyla karşılaştırın; fark varsa nedenini bulun.
Kâr Zarar Raporu Ekip Toplantısında Nasıl Kullanılır?
Rapor, yalnızca yöneticinin baktığı bir tablo olmamalı; satın alma, pazarlama ve operasyon ekibinin ortak karar zemini olmalıdır. Aylık kısa bir toplantıyla raporu üç soru üzerinden okumak yeterlidir.
- Hangi ürünler kazandırdı? Satın alma ekibi stok ve tedarik planını buna göre yapar.
- Hangi kanal ve kampanya zayıf kaldı? Pazarlama ekibi bütçeyi buna göre kaydırır.
- Hangi masraf beklenenden fazla? Operasyon ekibi kargo, paketleme ve iade sürecini inceler.
Toplantının sonunda yalnızca üç aksiyon seçin ve sorumlusunu yazın; çok aksiyon, hiçbirinin yapılmaması demektir.
Küçük Satıcı Rapor Olmadan Kârını Nasıl Takip Eder?
Henüz bir raporlama sisteminiz yoksa basit bir tabloyla başlayabilirsiniz. Her ürün için satış fiyatı, alış maliyeti, komisyon, kargo ve indirim sütunları açıp net kârı ve marjı hesaplayın; satış adedini ekleyerek toplam kârı bulun.
- Satırlara ürünleri, sütunlara maliyet kalemlerini yazın.
- Net kârı formülle hesaplayın; elle yazılan rakam hata getirir.
- Ayda bir tabloyu satış verisiyle güncelleyin.
- Ürün sayısı arttıkça tabloyu elle sürdürmek zorlaşır; bu noktada siparişlerden otomatik kâr hesaplayan bir rapor zaman kazandırır.
Tablo yöntemi başlangıç için yeterlidir ama siparişteki gerçek indirimleri, iadeleri ve değişen maliyetleri yakalamaz. Sipariş sayınız arttıkça otomatik rapora geçmek hem zaman hem doğruluk kazandırır.
Kâr Zarar Raporu Kontrol Listesi
- Her ürünün alış maliyeti girildi mi?
- Maliyet sipariş anındaki değere göre mi hesaplanıyor?
- İndirim ve kuponlar gelirden düşülüyor mu?
- Komisyon, ödeme kesintisi ve kargo hesaba katıldı mı?
- İade ve iptaller rapora yansıyor mu?
- Ürün, kanal ve dönem bazında bakabiliyor musunuz?
- Alış fiyatı eksik ürünler işaretleniyor mu?
- Rapor aylık olarak gözden geçiriliyor mu?
- Rapordan en az bir karar çıkıyor mu?
- Resmî muhasebe kayıtları mali müşavirle uyumlu mu?
Faprika'da Kâr Zarar Raporu Nasıl Alınır?
Faprika'da sipariş raporlarında yer alan Kâr Zarar Raporu, satılan her ürünü sipariş anındaki alış fiyatıyla karşılaştırır. Satış, maliyet, brüt kâr ve indirimler düşülmüş net kâr yan yana gösterilir.
- Günlük grafik: Kârınızın günlere göre seyri tek grafikte görünür.
- Ürün bazında kâr ve marj: Hangi ürünün kazandırdığı bir bakışta okunur.
- Eksik alış fiyatı uyarısı: Alış fiyatı girilmemiş ürünleri rapor sizin için işaretler.
- Sipariş anındaki maliyet: Hesap, siparişin verildiği andaki alış fiyatına göre yapılır.
Raporun kapsamı ve özelliklerin paketlere göre durumu için e-ticaret paketleri sayfasındaki karşılaştırmaya bakabilirsiniz. Kâr hesabını ürünü satışa açmadan önce yapmak için ücretsiz hesaplama araçlarımız da işinize yarar.
Özet: Kâr Zarar Raporunda Beş Ana Fikir
Kâr zarar raporunun amacı, kararı kolaylaştırmaktır; bu yüzden birkaç ana fikri akılda tutmak yeterlidir. Raporu kurduktan sonra her ay aynı beş soruya bakmak, işletmenin yönünü çizer.
- Cirodan çok net kâra bakın.
- Maliyeti eksiksiz ve sipariş anındaki değerle hesaplayın.
- Ürün ve kanal bazında ayrıntıya inin.
- İndirim, komisyon, kargo ve iadeyi hesaba katın.
- Rapordan her ay en az bir karar çıkarın.
Sürece küçük başlayın: en çok satan on ürünün kârını hesaplayıp sürpriz bulguları düzeltmek, tüm kataloğu mükemmel hesaplamaya çalışmaktan daha hızlı sonuç verir.
Sık Sorulan Sorular
Sık Sorulan Sorular (SSS)
E-ticarette kâr zarar raporu nedir?
Belirli bir dönemde satışların gelirini, maliyetini ve giderlerini karşılaştırarak işletmenin ne kazandığını gösteren rapordur. Ürün, sipariş ve kanal bazında ayrıntıya inebilmesi onu yönetim kararları için değerli yapar.
Brüt kâr ile net kâr arasındaki fark nedir?
Brüt kâr satış fiyatından ürün maliyetinin düşülmesiyle bulunur. Net kâr ise brüt kârdan indirim, komisyon, ödeme kesintisi, kargo ve diğer giderler de düşüldükten sonra kalan tutardır.
Kâr marjı nasıl hesaplanır?
Net kârın satış fiyatına bölünüp yüz ile çarpılmasıyla hesaplanır. Örneğin 100 birim satıştan 15 birim net kâr kalıyorsa kâr marjı yüzde 15'tir.
Alış fiyatı girilmemiş ürün rapora nasıl yansır?
Maliyet girilmemişse ürün kâr yerine tam ciroyu kâr gösterir ve rapor olduğundan iyi görünür. Bu yüzden alış fiyatı eksik ürünlerin işaretlenip tamamlanması gerekir.
Sipariş anındaki maliyet neden önemlidir?
Alış fiyatı zamanla değişir. Bugünkü maliyetle eski bir satışı hesaplarsanız kâr yanlış çıkar; sipariş anındaki maliyet geçmiş dönemlerin kârını doğru tutar.
Kâr zarar raporuna ne sıklıkla bakılmalı?
Günlük rapor sapmayı yakalamak, haftalık rapor eğilimi görmek, aylık rapor ise fiyat ve ürün kararı vermek içindir. Yıl sonunu beklemek kararı geciktirir.
Faprika'da kâr zarar raporu nerede?
Faprika'da sipariş raporlarında Kâr Zarar Raporu bulunur; satış, maliyet, brüt kâr ve indirimler düşülmüş net kârı günlük grafik ve ürün bazında marjla gösterir, alış fiyatı eksik ürünleri işaretler.
Resmî kâr zarar tablosunun yerini tutar mı?
Hayır. Bu yönetim raporudur ve satış kararlarına yöneliktir. Resmî tablolar mevzuata göre hazırlanır; bu konuda mali müşavirinize danışın.
Kâr zarar raporu için hangi veriler gerekir?
Ürünlerin alış maliyeti, satış fiyatları, indirim kayıtları, kanal komisyonları, ödeme kesintileri, kargo giderleri ve iade bilgileri gerekir. Bunlardan biri eksikse rapor kârı olduğundan farklı gösterir.
Ürün bazında kâr neden önemlidir?
Çünkü en çok satan ürün en çok kazandıran ürün olmayabilir. Ürün bazında kâr ve marj, hangi ürüne stok, reklam ve görünürlük ayrılacağını ve hangisinin fiyatının düzeltileceğini gösterir.