Contenido 13 secciones
- ¿Qué son las ventas con comisión?
- ¿En qué modelos de negocio se usan las ventas con comisión?
- ¿Cómo funcionan las ventas con comisión?
- ¿Cómo se distribuye la comisión en la cadena de distribuidores y subdistribuidores?
- ¿Cómo se calcula la comisión en las ventas con comisión?
- ¿Qué es el estado de cuenta y por qué es importante en las ventas con comisión?
- ¿Cómo se determina el porcentaje de comisión?
- ¿Cómo se evita el uso indebido en las ventas con comisión?
- ¿Cuándo son adecuadas las ventas con comisión y cuándo no?
- Errores frecuentes en las ventas con comisión
- Lista de control del modelo de comisiones
- Ventas con comisión con Faprika
- Preguntas frecuentes
Vender sus productos solo por su propio canal llega en algún momento a un techo. Vender a través de distribuidores, subdistribuidores y representantes comerciales amplía el alcance, pero cada intermediario espera una compensación por su esfuerzo. La verdadera dificultad no es realizar la venta, sino seguir sin errores a quién pertenece esa venta, cuánto se ha ganado y cuándo se paga.
En esta guía ventas con comisión se aborda de principio a fin: qué es, en qué modelos de negocio se usa, cómo se distribuye la comisión en la cadena de distribuidores y subdistribuidores, cómo se calcula, por qué son críticos el estado de cuenta y la conciliación, la lógica para fijar el porcentaje y cómo se controla el uso indebido. También incluye una pequeña herramienta que calcula su comisión y una lista de control para evaluar su modelo. El lado de la puesta en marcha del modelo de distribución lo explica E-Ticaret Bayilik Sistemi Nasıl İşler?, la asociación basada en enlaces lo explica ¿Qué es el marketing de afiliación? ; aquí, sin repetirlos, nos centramos en el cálculo de la comisión y en la conciliación de cuentas.
¿Qué son las ventas con comisión?
Las ventas con comisión son un modelo en el que se paga al intermediario que vende un producto o servicio (distribuidor, subdistribuidor, socio comercial, representante) una parte determinada de su venta como comisión. El intermediario aporta la venta, el vendedor entrega el producto y se calcula la comisión sobre el importe de la venta según el porcentaje acordado de antemano.
El modelo tiene tres elementos básicos: la atribución, que indica quién aportó la venta; la regla, que determina cómo se calcula la ganancia (porcentaje, alcance, devoluciones); y el registro (estado de cuenta), donde se muestra al intermediario el importe calculado. Si falta uno de ellos, la confianza se erosiona aunque el modelo funcione. Sin atribución hay discusiones, con una regla ambigua hay cálculos erróneos, y sin registro el intermediario no sabe cuánto ha ganado.
La diferencia entre las ventas con comisión y un representante comercial con sueldo fijo es la distribución del riesgo. Con salario fijo hay coste aunque no haya ventas; con comisión el coste solo surge cuando la venta se concreta. Por eso resulta atractivo sobre todo para negocios con un catálogo amplio que quieren ampliar su alcance regional y no logran cubrir las ventas con su propio equipo.
¿En qué modelos de negocio se usan las ventas con comisión?
Las ventas con comisión no son un único modelo, sino una estructura de pago común que se usa con distintos tipos de intermediarios. Quién es el intermediario cambia cómo se debe seguir la comisión y cuánto tiempo dura la relación.
| Modelo | ¿Quién es el intermediario? | ¿Cómo se sigue la venta? | Dificultad del seguimiento de la comisión |
|---|---|---|---|
| Venta de distribuidor | Negocio con contrato y trabajo continuo | Pedido realizado con la cuenta del distribuidor | Media: las reglas de porcentaje y descuento pueden cambiar |
| Venta de subdistribuidor | Segundo nivel, dependiente del distribuidor | Pedido realizado con la cuenta del subdistribuidor | Alta: la parte debe repartirse entre niveles |
| Socio comercial (afiliado) | Creador de contenido o sitio que comparte un enlace | Enlace de referencia y cookie | Media: requiere ventana de atribución y seguimiento de cancelaciones |
| Representante de campo | Vendedor que visita al cliente | Pedido abierto a nombre del representante | Baja: un solo nivel, cliente determinado |
| Programa de recomendación | Cliente actual | Código de recomendación | Baja: en su mayoría una recompensa puntual |
El peso de este artículo recae en la cadena de distribuidores y subdistribuidores, porque es donde más se complica la comisión. Para los detalles de los programas de afiliación basados en enlaces, consulte el artículo que ortaklık programlarını nasıl kullanacağınızı lo explica.
Okumanızı öneririzE-Ticaret Bayilik Sistemi Nasıl İşler?¿Cómo funcionan las ventas con comisión?
Las ventas con comisión funcionan en estos pasos: se atribuye la venta a un intermediario, se obtiene el importe neto según la regla, se aplica el porcentaje y se registra el resultado en la cuenta del intermediario. Cuando cada pedido sigue el mismo orden, el resultado es predecible.
- El pedido se atribuye al intermediario: Si el pedido se realiza con la cuenta del distribuidor o del subdistribuidor, la atribución es evidente. En métodos indirectos como el enlace de referencia, la regla de atribución se define aparte.
- Se determina el importe a calcular: Según la regla, se separan los conceptos del pedido que servirán de base para la comisión. En la mayoría de los modelos, el envío y los impuestos quedan fuera.
- Se descuentan devoluciones y cancelaciones: Por el importe no entregado o devuelto no se genera comisión, o se revierte.
- Se aplica el porcentaje: El importe neto se multiplica por el porcentaje definido para el intermediario. El porcentaje puede ser el mismo para todos o variar según el distribuidor, el producto o el nivel.
- La comisión se registra: El importe calculado se anota como saldo a favor en la cuenta del intermediario; sigue siendo posible rastrear de qué pedido proviene.
- Se concilia: En un período determinado se revisa el estado de cuenta entre ambas partes y se resuelven las discrepancias.
- Se paga o se compensa: La comisión se paga o se descuenta de la deuda del intermediario.
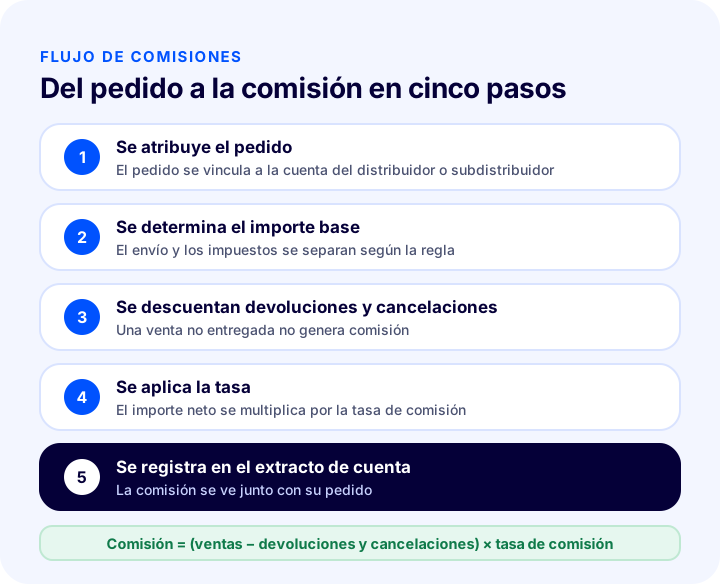
El eslabón más frágil de este flujo está entre el cuarto y el quinto paso: si el cálculo es correcto pero el resultado no se registra o no se muestra al intermediario, el sistema no genera confianza. En los modelos gestionados con hojas manuales, el error suele empezar aquí.
¿Cómo se distribuye la comisión en la cadena de distribuidores y subdistribuidores?
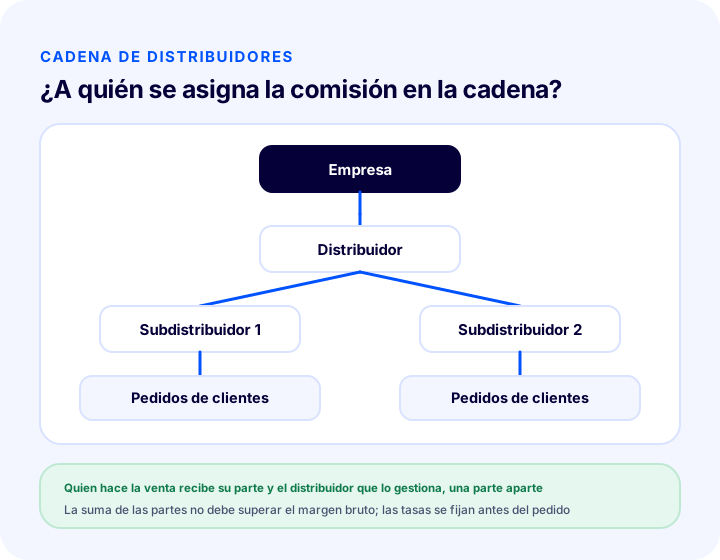
En una cadena de distribuidores y subdistribuidores, la comisión se registra en el nivel que realizó la venta y, si es necesario, se comparte con los niveles superiores. Qué parte corresponde a cada uno debe estar definido antes de hacer el pedido; un reparto acordado después genera discusiones.
Un solo nivel: comisión solo para quien vende
En la estructura más simple, solo el distribuidor o subdistribuidor que realiza la venta recibe comisión. El cálculo es sencillo y el control, fácil. Si el distribuidor no tiene subdistribuidores o estos dependen directamente de la empresa, esta estructura basta.
Varios niveles: también una parte para el nivel superior
Si el distribuidor capta y gestiona él mismo a sus subdistribuidores, querrá una parte también de sus ventas. En ese caso, cada venta genera dos comisiones: la del subdistribuidor que vende y la del distribuidor que lo gestiona. Hay aquí dos riesgos. El primero, que la suma de las partes supere el margen de beneficio de la empresa; el segundo, que a medida que aumentan los niveles el cálculo deje de poder seguirse. Por eso, en una estructura de varios niveles, los porcentajes se validan primero sobre el total y luego se distribuyen.
Situaciones frecuentes en la cadena
- Si un subdistribuidor cambia de distribuidor: La comisión de los pedidos anteriores se queda con el distribuidor anterior y los nuevos pedidos se registran según la nueva estructura. La fecha de inicio de la regla debe constar en el registro.
- Si el cliente es reconocido en ambos niveles: Se toma como base la cuenta que realizó el pedido; la comisión va a quien hizo el pedido, sea cual sea el titular del registro del cliente.
- Si un pedido grupal se divide en nombre de los subdistribuidores: La parte de cada subdistribuidor debe registrarse por separado; de lo contrario se pierde dentro de una sola partida.
- Si hay un precio especial definido: Si en un producto vendido a precio especial para el distribuidor se aplican a la vez comisión y descuento, el mismo margen se habrá gastado dos veces. Debe quedar claro por escrito cuál de los dos rige.
¿Cómo se calcula la comisión en las ventas con comisión?
La comisión se calcula multiplicando el importe neto de la venta por el porcentaje de comisión: comisión = (importe de la venta − devoluciones y cancelaciones) × porcentaje de comisión. La fórmula es sencilla; la dificultad está en qué importe se considera “neto” y en que el cálculo se haga con la misma regla en cada pedido.
Tome de antemano su decisión sobre cada uno de los conceptos que determinan el importe neto. La tabla siguiente resume los conceptos más frecuentes y el enfoque general; la decisión la determinan su modelo de negocio y su contrato.
| Bolígrafos | Pregunta | Enfoque habitual |
|---|---|---|
| Precio del producto | ¿Es base de la comisión? | Sí, el importe base principal |
| Coste de envío | ¿Entra en el cálculo? | Por lo general, no |
| Impuesto | ¿Incluido o excluido? | Se excluye para lograr coherencia |
| Descuentos y cupones | ¿Se descuenta antes o después? | Se toma como base el importe pagado por el cliente |
| Devolución | ¿Se revierte la comisión? | Sí, en proporción al importe devuelto |
| Cancelación | ¿Se genera comisión? | No, una venta no entregada no genera comisión |
| Devolución parcial | ¿Total o parcial? | Solo en proporción al artículo devuelto |
La siguiente herramienta aplica esta lógica con sus valores. Introduzca el número de subdistribuidores, las ventas mensuales por distribuidor, el porcentaje de comisión y la tasa de devoluciones; verá la comisión total y la parte que corresponde a cada distribuidor. Los valores son de ejemplo; cámbielos por sus propios datos.
Al leer el resultado, tenga en cuenta dos puntos. El primero: a medida que sube la tasa de devoluciones, la comisión baja de forma lineal; en categorías con alta tasa de devoluciones, la comisión del intermediario al cierre del período resulta menor de lo esperado y esa sorpresa genera conflictos. El segundo: la comisión total debe contrastarse con el margen bruto de la empresa; por atractivo que sea el porcentaje, si supera el margen, el modelo no es sostenible.
¿Qué es el estado de cuenta y por qué es importante en las ventas con comisión?
El estado de cuenta es el resumen de cuenta en el que se listan, en orden cronológico, los movimientos de deuda y crédito de un distribuidor o subdistribuidor con la empresa. En las ventas con comisión, las comisiones se registran en el lado del haber de este resumen; así el intermediario ve con sus propios ojos cuánto ganó de cada pedido.
El valor del estado de cuenta se manifiesta en tres puntos. Transparencia: el intermediario ve su cuenta sin preguntar, y el equipo comercial no se sobrecarga. Conciliación: al cierre del período ambas partes miran el mismo registro y la discusión del “según mi cuenta” se acorta. Trazabilidad: cualquier partida de comisión puede rastrearse hasta el pedido del que surgió.
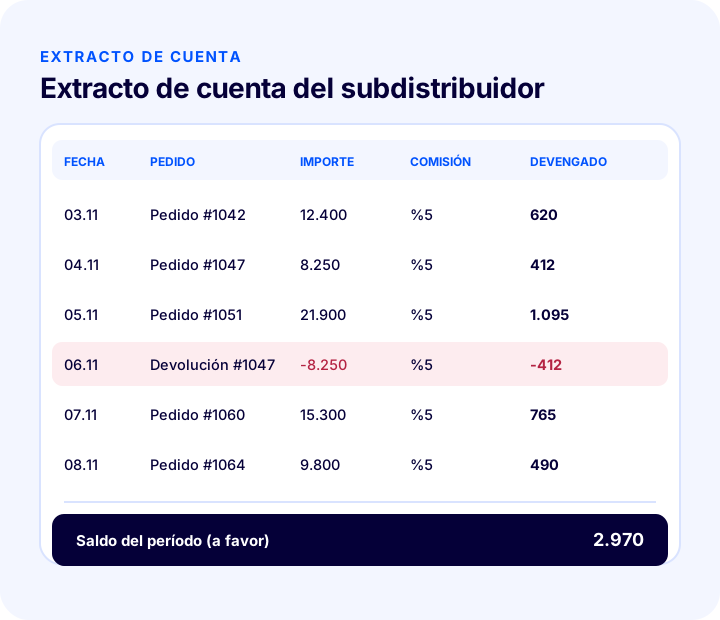
Un buen estado de cuenta contiene esta información:
- Fecha y referencia del pedido: Cada línea debe poder vincularse a un pedido.
- Importe base: El importe neto sobre el que se calcula la comisión, no el bruto.
- Porcentaje aplicado: Si el porcentaje cambió durante el período, debe verse con qué porcentaje se calculó cada línea.
- Líneas de comisión devengada y reversión: El importe que se descuenta por una devolución se registra en una línea aparte, no se resta en silencio.
- Movimientos de pago y compensación: Los importes pagados o descontados de la deuda muestran cómo afectan al saldo.
- Saldo del período: El saldo a favor o en contra al cierre del período aparece en una sola cifra.
¿Cómo se define la tasa de comisión?
La tasa de comisión se define en el punto en que la parte del margen bruto que puede destinarse al intermediario resulta atractiva para este y sostenible para la empresa. En lugar de copiar la cifra del mercado, conviene calcularla hacia atrás a partir de su propio margen.
Se usan con frecuencia tres enfoques, que a menudo se aplican combinados:
| Enfoque | ¿Cómo funciona? | ¿Cuándo es adecuado? |
|---|---|---|
| Tasa única | La misma tasa para todos los intermediarios y productos | Al empezar, si los márgenes de los productos son similares |
| Tasa por categoría | Una tasa más alta en los productos de mayor margen | Si los márgenes difieren claramente entre categorías |
| Tasa escalonada | La tasa sube a medida que crece el volumen de ventas | Cuando se quiere incentivar al intermediario a vender más |
| Tasa específica por intermediario | Un acuerdo distinto para cada intermediario | Si hay pocos intermediarios, estratégicos y de tamaños distintos |
Para definir la tasa, siga este orden: calcule el margen bruto de cada grupo de productos, tenga en cuenta el porcentaje de devoluciones y cancelaciones, considere las campañas y los descuentos, determine la parte destinada al intermediario con el margen restante y, por último, compruebe que en el peor escenario (muchas devoluciones, descuentos intensos) el margen siga siendo positivo. También debe quedar por escrito cómo se comportará la tasa en los períodos de campaña; kampanya yönetimi es justo el punto donde coinciden con las ventas con comisión.
Cambiar la tasa con frecuencia daña la confianza del intermediario. Si es necesario cambiarla, hágalo con fecha futura, avise antes al intermediario e indique en el extracto desde qué fecha rige la nueva tasa.
¿Cómo se evita el abuso en las ventas con comisión?
El abuso en las ventas con comisión consiste en orientar artificialmente la venta o atribuirla de forma incorrecta para aumentar la comisión devengada. El control no existe para acusar al intermediario, sino para proteger al intermediario honesto.
Los casos más frecuentes y las medidas:
- Hacerse pedidos a sí mismo: El intermediario puede hacer pedidos a su nombre o al de sus allegados y cobrar la comisión. La regla debe indicar si se paga comisión por sus propios pedidos; si no se paga, debe haber un criterio para distinguirlos.
- Inflar con cancelaciones y devoluciones: Hacer un pedido y devolverlo después para cobrar la comisión. Confirmar la comisión una vez vencido el plazo de devolución evita en gran medida este problema.
- Conflicto de atribución: Atribuir al mismo cliente a más de un intermediario. La regla de atribución (el primero, el último o quien hace el pedido) debe ser única y escrita.
- Descuentos fuera de la regla: Que el intermediario descuente al cliente de su propia comisión y rompa la disciplina de precios. La política de precios debe constar en el contrato.
- Movimiento anómalo: Un intermediario que de repente alcanza un volumen muy alto o se concentra en un solo cliente. Comparar periódicamente el volumen y la tasa de devoluciones muestra estas desviaciones.
¿Cuándo conviene la venta con comisión y cuándo no?
La venta con comisión es adecuada cuando el intermediario puede vender el producto y la marca puede estar representada fuera. Si el margen es estrecho, las devoluciones son altas o el producto no depende de la explicación del intermediario, el modelo puede no dar el beneficio esperado.
| Cuándo es adecuada | Cuándo hay que tener cuidado |
|---|---|
| El margen bruto es lo bastante amplio para cubrir la comisión | El margen es muy estrecho y la comisión se come el beneficio |
| El producto se vende gracias a la explicación y la relación del intermediario | El producto ya se vende solo y la aportación del intermediario es limitada |
| El objetivo es ampliar el alcance regional o sectorial | No se logra control de marca ni disciplina de precios |
| Ya existe una estructura de distribuidores y subdistribuidores | Hay muchos intermediarios pero no un proceso para gestionarlos |
| La comisión se calcula y se muestra automáticamente | El cálculo depende de tablas manuales |
La última fila es especialmente importante: calcular la comisión a mano se vuelve insostenible a medida que crece el número de intermediarios. Con unos pocos distribuidores basta una tabla; con veinte o cincuenta subdistribuidores, cada mes son inevitables los cálculos erróneos, los pagos tardíos y las discusiones. Cómo montar la estructura de distribuidores en el lado B2B está en la guía de comercio electrónico B2B, y la economía de la venta al por mayor, en el artículo sobre comprar y vender productos al por mayor.
Errores frecuentes en la venta con comisión
En la venta con comisión, los errores suelen deberse no a la elección de la tasa, sino a la ambigüedad de la regla y a la falta de transparencia del registro. Los siguientes son los más habituales.
- Dejar la regla en lo verbal: Si la tasa, el alcance y el tratamiento de las devoluciones no constan por escrito, en cada desacuerdo chocan dos recuerdos distintos.
- Calcular sobre el importe bruto: La comisión calculada sin descontar devoluciones y cancelaciones tiene que revertirse después y molesta al intermediario.
- Ocultar la comisión al intermediario: Comunicar una sola cifra a fin de mes genera sospecha en lugar de confianza. Una comisión que no se ve línea a línea no se puede controlar.
- Aplicar descuento y comisión a la vez: El mismo margen se gasta dos veces y el producto puede venderse con pérdida.
- Cambiar la tasa sin avisar: Un cambio con efecto retroactivo empuja al intermediario hacia la competencia.
- Aplazar la conciliación: En una conciliación hecha seis meses después es imposible recordar qué pedido corresponde a qué; establezca una rutina mensual o por período.
- No tener en cuenta la cadena: Si no se consideran juntas las partes del subdistribuidor y del distribuidor, la comisión total supera el margen.
- No hacer nunca el control del abuso: Un sistema que nunca se revisa pone a prueba incluso al intermediario más honesto.
Lista de verificación del modelo de comisión
Los ocho puntos siguientes muestran si su modelo de comisión es sólido. Marcando cada punto puede ver su puntuación y anotar como carencias los que no marque.
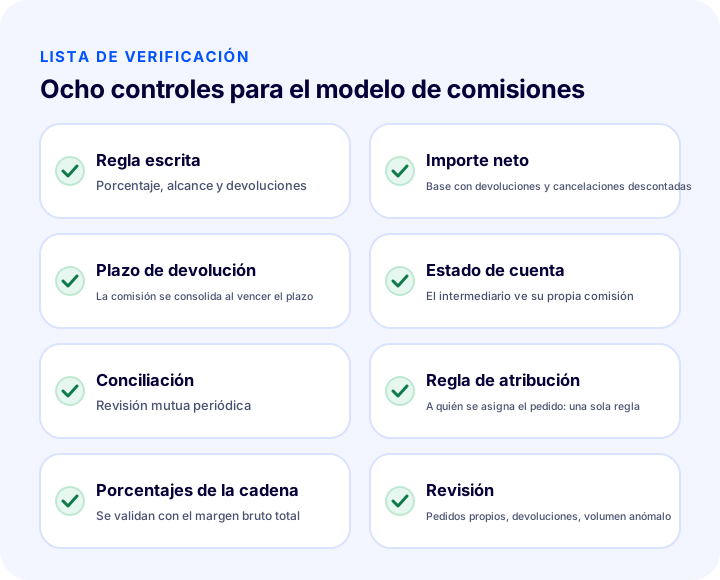
| Campo | Comprobación | ¿Hecho? |
|---|---|---|
| Regla | Tasa, alcance y devoluciones por escrito | Sí / No |
| Importe base | Importe neto, sin devoluciones ni cancelaciones | Sí / No |
| Confirmación | La comisión se confirma tras el plazo de devolución | Sí / No |
| Estado de cuenta | El intermediario ve su comisión línea a línea | Sí / No |
| Conciliación | Se hace una verificación mutua periódica | Sí / No |
| Atribución | A quién se atribuye el pedido depende de una sola regla | Sí / No |
| Cadena | Las partes de distribuidores y subdistribuidores se contrastan con el margen | Sí / No |
| Revisión | Se vigilan los pedidos propios, las devoluciones y el volumen | Sí / No |
Ventas con comisión con Faprika
El Sistema de Ventas con Comisión de Faprika está pensado para empresas que tienen una estructura de distribuidores y subdistribuidores y quieren que estos ganen dinero con las ventas que realizan. Las comisiones de los subdistribuidores se calculan automáticamente y se muestran en sus extractos de cuenta; así, el cálculo no depende de tablas manuales.
El cuarto punto de la lista de verificación de este artículo, es decir, que el intermediario vea su propia comisión, es exactamente el problema que resuelve esta función. Cuando el cálculo de la comisión y su registro en el extracto son automáticos, el período de conciliación se acorta y el margen de error se reduce.
Para saber cómo está la función según los planes, consulte la página de planes de comercio electrónico; para saber cómo adaptarla a su propia estructura de distribuidores, use el formulario de información; para más detalles basta con contactar con nuestro equipo.
Preguntas frecuentes
¿Qué son las ventas con comisión?
Las ventas con comisión son un modelo en el que se paga al intermediario que vende un producto (distribuidor, subdistribuidor, socio comercial, representante) una parte determinada de su venta como comisión. Al concretarse la venta, se aplica el porcentaje sobre el importe neto y la comisión se registra en la cuenta del intermediario.
¿Cómo se calcula la comisión en las ventas con comisión?
La comisión se obtiene multiplicando por el porcentaje el importe neto que queda tras descontar devoluciones y cancelaciones del importe de la venta. Si conceptos como el envío y los impuestos entran o no en el cálculo se define de antemano mediante una regla.
¿Cómo se reparte la comisión entre distribuidor y subdistribuidor?
La comisión se registra en el nivel que realizó la venta; si el distribuidor gestiona a sus subdistribuidores, también se le puede definir una parte propia. La suma de las partes no debe superar el margen bruto y los porcentajes deben fijarse antes de hacer los pedidos.
¿Para qué sirve el estado de cuenta en las ventas con comisión?
El estado de cuenta muestra en orden cronológico los movimientos a favor y en contra del intermediario con la empresa. Las comisiones se registran en el lado del haber; así el intermediario ve sus ganancias línea por línea y, al cierre del período, ambas partes concilian sobre el mismo registro.
¿Cómo se evita el uso indebido en las ventas con comisión?
Mantener una única regla de atribución por escrito, consolidar la comisión tras el plazo de devolución, definir la regla para los pedidos propios y comparar periódicamente la tasa de devoluciones y el volumen reduce en gran medida el uso indebido. Un registro transparente protege también al intermediario honesto.
¿Faprika tiene un sistema de ventas con comisión?
Sí. El Sistema de Ventas con Comisión de Faprika es para empresas con estructura de distribuidores y subdistribuidores; las comisiones de los subdistribuidores se calculan automáticamente y se muestran en sus extractos de cuenta. Para saber cómo está la función según los planes, consulte la página de planes de comercio electrónico; para más detalles, puede contactar con nuestro equipo.


