İçindekiler 13 bölüm
- Komisyonlu Satış Nedir?
- Komisyonlu Satış Hangi İş Modellerinde Kullanılır?
- Komisyonlu Satış Nasıl Çalışır?
- Bayi ve Alt Bayi Zincirinde Hak Ediş Nasıl Dağıtılır?
- Komisyonlu Satışta Hak Ediş Nasıl Hesaplanır?
- Cari Ekstre Nedir ve Komisyonlu Satışta Neden Önemlidir?
- Komisyon Oranı Nasıl Belirlenir?
- Komisyonlu Satışta Kötüye Kullanım Nasıl Önlenir?
- Komisyonlu Satış Ne Zaman Uygun, Ne Zaman Değildir?
- Komisyonlu Satışta Sık Yapılan Hatalar
- Komisyon Modeli Kontrol Listesi
- Faprika ile Komisyonlu Satış
- Sıkça Sorulan Sorular
Ürünlerinizi yalnızca kendi kanalınızdan satmak bir noktada tavan yapar. Bayiler, alt bayiler ve satış temsilcileri aracılığıyla satış yapmak erişimi büyütür; ama her aracı kendi emeğinin karşılığını ister. Asıl zorluk satışın yapılması değil, o satışın kime ait olduğunun, ne kadar hak edildiğinin ve ne zaman ödeneceğinin hatasız takip edilmesidir.
Bu rehberde komisyonlu satış sistemi baştan sona ele alınıyor: ne olduğu, hangi iş modellerinde kullanıldığı, bayi ve alt bayi zincirinde hak edişin nasıl dağıtıldığı, hak edişin nasıl hesaplandığı, cari ekstre ve mutabakatın neden kritik olduğu, oran belirlemenin mantığı ve kötüye kullanımın nasıl kontrol edildiği. Hak edişinizi hesaplayan küçük bir araç ve komisyon modelinizi sınayabileceğiniz bir kontrol listesi de var. Bayilik modelinin kuruluş yanını E-Ticaret Bayilik Sistemi Nasıl İşler?, bağlantı temelli ortaklığı Affiliate Marketing Nedir? yazısı anlatıyor; burada onları tekrar etmeden hak ediş hesabına ve cari mutabakata odaklanıyoruz.
Komisyonlu Satış Nedir?
Komisyonlu satış, bir ürünü ya da hizmeti satan aracıya (bayi, alt bayi, satış ortağı, temsilci) yaptığı satışın belirli bir payını hak ediş olarak ödeme modelidir. Aracı satışı getirir, satıcı ürünü teslim eder ve satış tutarı üzerinden önceden kararlaştırılan oranda komisyon hesaplanır.
Modelin üç temel unsuru vardır: satışı kimin getirdiğini gösteren atıf, kazancın nasıl hesaplanacağını belirleyen kural (oran, kapsam, iade durumu) ve hesaplanan tutarın aracıya gösterildiği kayıt (cari ekstre). Bunlardan biri eksikse model çalışsa bile güven aşınır. Atıf yoksa tartışma çıkar, kural belirsizse yanlış hesap çıkar, kayıt yoksa aracı ne kazandığını bilemez.
Komisyonlu satış ile sabit maaşlı satış temsilciliği arasındaki fark risk dağılımıdır. Sabit ücrette satış olmasa da maliyet vardır; komisyonda maliyet yalnız satış gerçekleştiğinde doğar. Bu yüzden özellikle ürün çeşidi geniş, bölgesel erişimi büyütmek isteyen ve satışı kendi ekibiyle yetiştiremeyen işletmeler için çekicidir.
Komisyonlu Satış Hangi İş Modellerinde Kullanılır?
Komisyonlu satış tek bir model değil, farklı aracı türlerinde kullanılan ortak bir ödeme yapısıdır. Aracının kim olduğu, hak edişin nasıl izleneceğini ve ne kadar süreceğini değiştirir.
| Model | Aracı kim? | Satış nasıl izlenir? | Hak ediş izlemesinin zorluğu |
|---|---|---|---|
| Bayi satışı | Sürekli çalışılan, sözleşmeli işletme | Bayi hesabıyla verilen sipariş | Orta: oran ve iskonto kuralları değişebilir |
| Alt bayi satışı | Bayinin bağlı olduğu ikinci kademe | Alt bayi hesabıyla verilen sipariş | Yüksek: payın kademeler arasında dağıtılması gerekir |
| Satış ortağı (affiliate) | Bağlantı paylaşan içerik üreticisi ya da site | Referans bağlantısı ve çerez | Orta: atıf penceresi ve iptal takibi gerekir |
| Saha temsilcisi | Müşteriyi ziyaret eden satış elemanı | Temsilci adına açılan sipariş | Düşük: tek kademe, belirli müşteri |
| Tavsiye programı | Mevcut müşteri | Tavsiye kodu | Düşük: çoğunlukla tek seferlik ödül |
Bu yazının ağırlığı bayi ve alt bayi zinciridir; çünkü hak edişin en çok karıştığı yer burasıdır. Bağlantı temelli ortaklık programlarının ayrıntısı için ortaklık programlarını nasıl kullanacağınızı anlatan yazıya bakabilirsiniz.
Okumanızı öneririzE-Ticaret Bayilik Sistemi Nasıl İşler?Komisyonlu Satış Nasıl Çalışır?
Komisyonlu satış, satışın bir aracıya atfedilmesi, satış tutarının kurala göre net hâle getirilmesi, oranın uygulanması ve sonucun aracının hesabına yazılması adımlarıyla çalışır. Her sipariş aynı sırayı izlediğinde sonuç tahmin edilebilir olur.
- Sipariş aracıya atfedilir: Sipariş bayinin ya da alt bayinin hesabıyla veriliyorsa atıf kendiliğinden bellidir. Referans bağlantısı gibi dolaylı yöntemlerde atıf kuralı ayrıca tanımlanır.
- Hesaplanacak tutar belirlenir: Siparişin hangi kalemlerinin komisyona esas olacağı kurala göre ayrılır. Çoğu modelde kargo ve vergi dışarıda bırakılır.
- İade ve iptal düşülür: Teslim edilmeyen ya da iade edilen tutar için hak ediş doğmaz ya da geri alınır.
- Oran uygulanır: Net tutar, aracıya tanımlı oranla çarpılır. Oran tüm aracılarda aynı olabileceği gibi bayi, ürün ya da kademeye göre değişebilir.
- Hak ediş kayda yazılır: Hesaplanan tutar aracının cari hesabına alacak olarak işlenir; hangi siparişten doğduğu izlenebilir kalır.
- Mutabakat yapılır: Belirli dönemde cari ekstre karşılıklı kontrol edilir, uyuşmazlıklar çözülür.
- Ödeme ya da mahsup yapılır: Hak ediş ödenir ya da aracının borcundan düşülür.
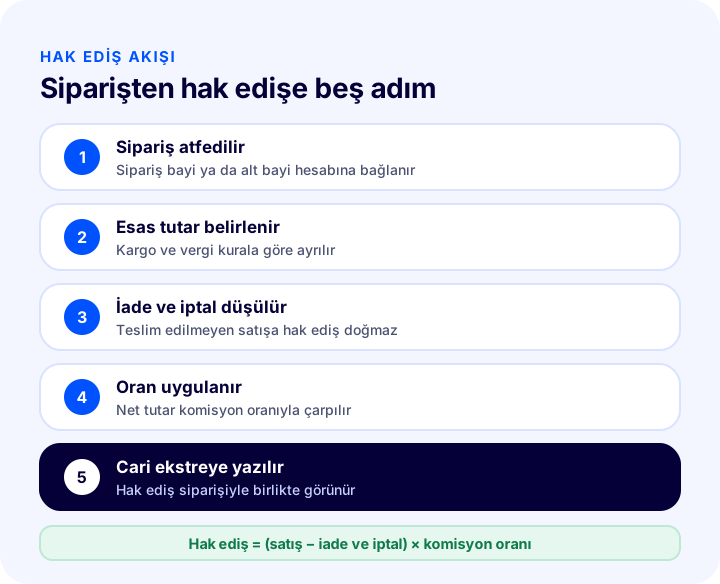
Bu akışın en kırılgan halkası dördüncü ve beşinci adımlar arasıdır: hesap doğru yapılsa bile sonuç kayda yazılmıyor ya da aracıya gösterilmiyorsa sistem güven üretmez. Elle tutulan tablolarla yürütülen modellerde hata genellikle burada başlar.
Bayi ve Alt Bayi Zincirinde Hak Ediş Nasıl Dağıtılır?
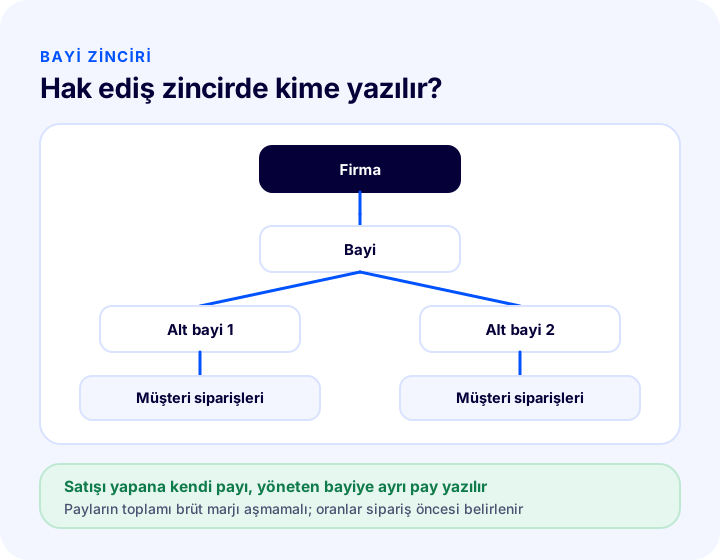
Bayi ve alt bayi zincirinde hak ediş, satışı yapan kademeye yazılır ve gerekiyorsa üst kademelerle paylaşılır. Kimin hangi payı alacağı sipariş verilmeden önce belirlenmiş olmalıdır; sonradan konuşulan pay tartışma doğurur.
Tek kademe: yalnız satışı yapana hak ediş
En yalın yapıda yalnız satışı yapan bayi ya da alt bayi hak ediş alır. Hesap basittir, kontrolü kolaydır. Bayinin altında alt bayi yoksa ya da alt bayiler doğrudan firmaya bağlıysa bu yapı yeterlidir.
Çok kademe: üst kademeye de pay
Bayi, alt bayilerini kendisi kazandırıp yönetiyorsa, onların satışından da pay almak ister. Bu durumda her satışta iki hak ediş doğar: satışı yapan alt bayinin payı ve onu yöneten bayinin payı. Burada iki risk vardır. Birincisi payların toplamının firmanın kâr marjını aşması; ikincisi kademe sayısı arttıkça hesabın izlenememesi. Bu yüzden çok kademeli yapıda oranlar önce toplam üzerinden sınanır, sonra dağıtılır.
Zincirde sık karşılaşılan durumlar
- Alt bayi bayi değiştirirse: Eski siparişlerin hak edişi eski bayide kalır, yeni siparişler yeni yapıya göre yazılır. Kuralın başlangıç tarihi kayıtlı olmalıdır.
- Müşteri iki kademeden de tanınıyorsa: Siparişi hangi hesabın verdiği esas alınır; müşteri kaydı kimin olursa olsun hak ediş siparişi verene gider.
- Toplu sipariş alt bayiler adına bölünüyorsa: Her alt bayinin payı ayrı ayrı yazılmalıdır; aksi hâlde tek bir kalem içinde kaybolur.
- Özel fiyat tanımlıysa: Bayiye özel fiyatla satılan üründe komisyon ile iskonto birlikte uygulanırsa aynı marj iki kez harcanmış olur. Hangisinin geçerli olduğu açıkça yazılmalıdır.
Komisyonlu Satışta Hak Ediş Nasıl Hesaplanır?
Hak ediş, net satış tutarının komisyon oranıyla çarpılmasıyla hesaplanır: hak ediş = (satış tutarı − iade ve iptal) × komisyon oranı. Formül basittir; zorluk, hangi tutarın “net” sayılacağında ve hesabın her siparişte aynı kuralla yapılmasındadır.
Net tutarı belirleyen kalemlerin her biri için kararınızı baştan verin. Aşağıdaki tablo en sık karşılaşılan kalemleri ve genel yaklaşımı özetler; kararı iş modeliniz ve sözleşmeniz belirler.
| Kalem | Soru | Sık görülen yaklaşım |
|---|---|---|
| Ürün bedeli | Komisyona esas mı? | Evet, ana esas tutar |
| Kargo bedeli | Hesaba girer mi? | Genellikle hayır |
| Vergi | Dahil mi, hariç mi? | Hariç tutarak tutarlılık sağlanır |
| İndirim ve kupon | Önce mi, sonra mı düşülür? | Müşterinin ödediği tutar esas alınır |
| İade | Hak ediş geri alınır mı? | Evet, iade tutarı oranında |
| İptal | Hak ediş doğar mı? | Hayır, teslim edilmeyen satışa komisyon yok |
| Kısmi iade | Tamamı mı, kısmı mı? | Yalnız iade edilen kalem oranında |
Aşağıdaki araç bu mantığı sizin değerlerinizle çalıştırır. Alt bayi sayısını, bayi başına aylık satışı, komisyon oranını ve iade oranını girin; toplam hak edişi ve bayi başına düşen payı görün. Değerler örnektir, kendi verinizle değiştirin.
Sonucu okurken iki noktayı akılda tutun. Birincisi, iade oranı arttıkça hak ediş doğrusal azalır; yüksek iade oranı olan kategorilerde aracının hak edişi dönem sonunda beklediğinden düşük çıkar ve bu sürpriz anlaşmazlık yaratır. İkincisi, toplam hak ediş firmanın brüt marjına göre sınanmalıdır; oran ne kadar çekici olursa olsun marjı aşıyorsa model sürdürülemez.
Cari Ekstre Nedir ve Komisyonlu Satışta Neden Önemlidir?
Cari ekstre, bir bayi ya da alt bayinin firma nezdindeki borç ve alacak hareketlerinin tarih sırasıyla listelendiği hesap özetidir. Komisyonlu satışta hak edişler bu özetin alacak tarafına yazılır; böylece aracı hangi siparişten ne kazandığını kendi gözüyle görür.
Cari ekstrenin değeri üç noktada ortaya çıkar. Şeffaflık: aracı hesabını sormadan görür, satış ekibine yük binmez. Mutabakat: dönem sonunda iki taraf aynı kayda bakar, “benim hesabıma göre” tartışması kısalır. İzlenebilirlik: bir hak ediş kalemi hangi siparişten doğduysa oraya kadar geriye izlenebilir.
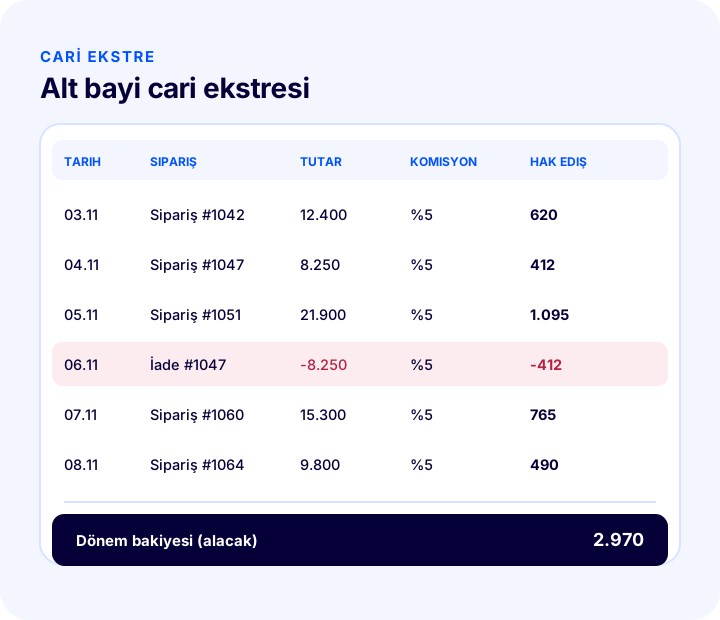
İyi bir ekstrede şu bilgiler bulunur:
- Tarih ve sipariş referansı: Her satır bir siparişe bağlanabilmelidir.
- Esas tutar: Komisyonun hesaplandığı net tutar, brüt değil.
- Uygulanan oran: Oran dönem içinde değiştiyse hangi satırın hangi oranla hesaplandığı görünmelidir.
- Hak ediş ve geri alma satırları: İade nedeniyle düşen tutar ayrı satır olarak yazılır, sessizce eksiltilmez.
- Ödeme ve mahsup hareketleri: Ödenen ya da borçtan düşülen tutarlar bakiyeyi nasıl etkilediğini gösterir.
- Dönem bakiyesi: Dönem sonunda kalan alacak ya da borç tek rakamla görünür.
Komisyon Oranı Nasıl Belirlenir?
Komisyon oranı, ürünün brüt marjından aracıya ayrılabilecek payın hem aracı için cazip hem firma için sürdürülebilir olduğu noktada belirlenir. Rakamı piyasadan kopyalamak yerine kendi marjınızdan geriye doğru hesaplamak gerekir.
Üç yaklaşım sık kullanılır ve çoğu zaman birlikte uygulanır:
| Yaklaşım | Nasıl çalışır? | Ne zaman uygun? |
|---|---|---|
| Tek oran | Tüm aracılara ve ürünlere aynı oran | Başlangıçta, ürün marjları birbirine yakınsa |
| Kategoriye göre oran | Marjı yüksek ürünlerde daha yüksek oran | Marjlar kategoriler arasında belirgin farklıysa |
| Kademeli oran | Satış hacmi arttıkça oran artar | Aracıyı daha fazla satışa teşvik etmek istendiğinde |
| Aracıya özel oran | Her aracı için ayrı anlaşma | Az sayıda, stratejik ve farklı büyüklükte aracı varsa |
Oran belirlerken sırasıyla şunları yapın: ürün gruplarının brüt marjını çıkarın, iade ve iptal payını düşün, kampanya ve indirimleri hesaba katın, kalan alandan aracıya ayrılacak payı belirleyin ve son olarak en kötü senaryoda (yüksek iade, yoğun indirim) marjın hâlâ pozitif kaldığını sınayın. Kampanya dönemlerinde oranın nasıl davranacağı da yazılı olmalıdır; kampanya yönetimi ile komisyonlu satışın çakıştığı yer burasıdır.
Oranı sık değiştirmek aracının güvenini zedeler. Değişiklik gerekiyorsa ileri tarihli yapın, aracıya önceden bildirin ve ekstrede hangi tarihten itibaren yeni oranın geçerli olduğunu gösterin.
Komisyonlu Satışta Kötüye Kullanım Nasıl Önlenir?
Komisyonlu satışta kötüye kullanım, hak edişi artırmak için satışın yapay biçimde yönlendirilmesi ya da yanlış atfedilmesidir. Kontrol, aracıyı suçlamak için değil, dürüst aracıyı korumak için vardır.
En sık görülen durumlar ve önlemler:
- Kendi siparişini kendine yazma: Aracı kendi adına ya da yakınları adına sipariş verip komisyon alabilir. Kendi siparişleri için komisyon verilip verilmeyeceği kuralda yer almalı; verilmiyorsa ayırt edecek bir ölçüt bulunmalıdır.
- İptal ve iadeyle şişirme: Sipariş verilip sonra iade edilerek hak ediş alınması. Hak edişin iade süresi sonrası kesinleşmesi bunu büyük ölçüde önler.
- Atıf çatışması: Aynı müşterinin birden fazla aracıya atfedilmesi. Atıf kuralı (ilk mi, son mu, sipariş veren mi) tek ve yazılı olmalıdır.
- Kural dışı indirim: Aracının kendi komisyonundan müşteriye indirim yapması ve fiyat disiplinini bozması. Fiyat politikası sözleşmede belirtilmelidir.
- Anormal hareket: Bir aracının aniden çok yüksek hacme çıkması ya da tek müşteriye yoğunlaşması. Dönemsel olarak hacim ve iade oranı karşılaştırması bu tür sapmaları gösterir.
Komisyonlu Satış Ne Zaman Uygun, Ne Zaman Değildir?
Komisyonlu satış, ürünün aracı tarafından satılabilir ve markanın dışarıda temsil edilebilir olduğu durumlarda uygundur. Marj dar, iade yüksek ya da ürün aracının anlatımına bağımlı değilse model beklenen faydayı vermeyebilir.
| Uygun olduğu durumlar | Dikkatli olunması gereken durumlar |
|---|---|
| Brüt marj komisyonu karşılayacak genişlikte | Marj çok dar, komisyon kârı eritiyor |
| Ürün aracının anlatımı ve ilişkisiyle satılıyor | Ürün zaten kendiliğinden satılıyor, aracı katkısı sınırlı |
| Bölgesel ya da sektörel erişimi büyütmek hedef | Marka kontrolü ve fiyat disiplini sağlanamıyor |
| Bayi ve alt bayi yapısı zaten var | Aracı sayısı çok ama yönetecek süreç yok |
| Hak ediş otomatik hesaplanıp gösterilebiliyor | Hesap elle tutulan tablolara bağlı |
Son satır özellikle önemlidir: hak edişi elle hesaplamak aracı sayısı arttıkça sürdürülemez hâle gelir. Bayi sayısı birkaç taneyken tablo yeter; yirmi ya da elli alt bayiyle her ay yanlış hesap, geciken ödeme ve tartışma kaçınılmazdır. Bayi yapısını B2B tarafında nasıl kuracağınızı B2B e-ticaret rehberinde, toptan satışın ekonomisini toptan ürün alıp satmak yazısında bulabilirsiniz.
Komisyonlu Satışta Sık Yapılan Hatalar
Komisyonlu satışta hatalar genellikle oran seçiminden değil, kuralın belirsizliğinden ve kaydın şeffaf olmamasından doğar. Aşağıdaki hatalar en sık görülenlerdir.
- Kuralı sözlü bırakmak: Oran, kapsam ve iade durumu yazılı değilse her anlaşmazlıkta iki farklı hatırlama çatışır.
- Brüt tutar üzerinden hesaplamak: İade ve iptal düşülmeden hesaplanan hak ediş sonradan geri alınmak zorunda kalır ve aracıyı küstürür.
- Hak edişi aracıdan saklamak: Ay sonunda tek rakam bildirmek, güven yerine şüphe üretir. Satır satır görünmeyen hak ediş kontrol edilemez.
- İndirim ve komisyonu üst üste uygulamak: Aynı marj iki yerden harcanır, ürün zararına satılabilir.
- Oranı habersiz değiştirmek: Geçmişe dönük değişiklik aracıyı rakibe yöneltir.
- Mutabakatı ertelemek: Altı ay sonra yapılan mutabakatta hangi siparişin neye bağlandığını hatırlamak imkânsızdır; aylık ya da dönemlik rutin kurun.
- Zinciri hesaba katmamak: Alt bayi ve bayi payı birlikte düşünülmezse toplam komisyon marjı aşar.
- Kötüye kullanım denetimini hiç yapmamak: Hiç bakılmayan sistem en dürüst aracıyı da sınar.
Komisyon Modeli Kontrol Listesi
Komisyon modelinizin sağlam olup olmadığını aşağıdaki sekiz madde gösterir. Her maddeyi işaretleyerek skorunuzu görebilir, işaretlenmeyenleri eksik olarak not edebilirsiniz.
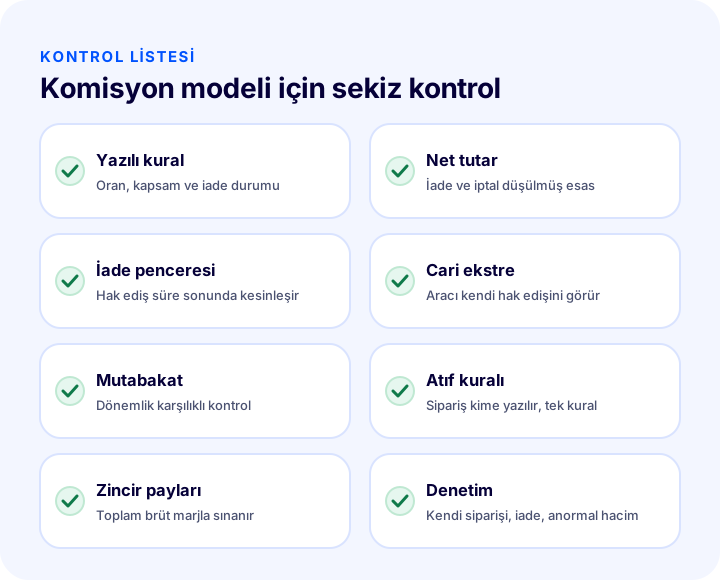
| Alan | Kontrol | Tamam mı? |
|---|---|---|
| Kural | Oran, kapsam ve iade durumu yazılı | Evet / Hayır |
| Esas tutar | İade ve iptal düşülmüş net tutar | Evet / Hayır |
| Kesinleşme | Hak ediş iade süresinden sonra kesinleşiyor | Evet / Hayır |
| Cari ekstre | Aracı kendi hak edişini satır satır görüyor | Evet / Hayır |
| Mutabakat | Dönemlik karşılıklı kontrol yapılıyor | Evet / Hayır |
| Atıf | Siparişin kime yazılacağı tek kurala bağlı | Evet / Hayır |
| Zincir | Bayi ve alt bayi payları marjla sınanmış | Evet / Hayır |
| Denetim | Kendi siparişi, iade ve hacim düzenli izleniyor | Evet / Hayır |
Faprika ile Komisyonlu Satış
Faprika'da Komisyonlu Satış Sistemi, bayi ve alt bayi yapısı olan ve bu aracıların yaptığı satıştan para kazanmasını isteyen işletmeler içindir. Alt bayilerin hak edişleri otomatik hesaplanır ve cari ekstrelerinde gösterilir; böylece hak ediş hesabı elle tablolara bağlı kalmaz.
Bu yazıdaki kontrol listesinin dördüncü maddesi, yani aracının kendi hak edişini görmesi, tam olarak bu özelliğin çözdüğü sorundur. Hak edişin hesaplanması ve ekstreye yazılması otomatik olunca mutabakat dönemi kısalır ve hata payı azalır.
Özelliğin paketlere göre durumu için e-Ticaret paketleri sayfasına bakabilir, kendi bayi yapınıza nasıl uyarlanacağını öğrenmek için bilgi formunu kullanabilirsiniz; ayrıntı için ekibimizle iletişime geçmeniz yeterli.
Sıkça Sorulan Sorular
Komisyonlu satış nedir?
Komisyonlu satış, bir ürünü satan aracıya (bayi, alt bayi, satış ortağı, temsilci) yaptığı satışın belirli bir payını hak ediş olarak ödeme modelidir. Satış gerçekleşince net tutar üzerinden oran uygulanır ve hak ediş aracının hesabına yazılır.
Komisyonlu satışta hak ediş nasıl hesaplanır?
Hak ediş, satış tutarından iade ve iptal düşüldükten sonra kalan net tutarın komisyon oranıyla çarpılmasıyla bulunur. Kargo ve vergi gibi kalemlerin hesaba girip girmeyeceği önceden kuralla belirlenir.
Bayi ve alt bayi arasında komisyon nasıl paylaşılır?
Satışı yapan kademeye hak ediş yazılır; bayi alt bayilerini yönetiyorsa kendisine de ayrı bir pay tanımlanabilir. Payların toplamı brüt marjı aşmamalı ve oranlar sipariş verilmeden önce belirlenmiş olmalıdır.
Cari ekstre komisyonlu satışta ne işe yarar?
Cari ekstre, aracının firma nezdindeki alacak ve borç hareketlerini tarih sırasıyla gösterir. Hak edişler bu özetin alacak tarafına yazılır; böylece aracı kazancını satır satır görür ve dönem sonunda iki taraf aynı kayıt üzerinden mutabakat yapar.
Komisyonlu satışta kötüye kullanım nasıl önlenir?
Atıf kuralını tek ve yazılı tutmak, hak edişi iade süresi sonrası kesinleştirmek, kendi siparişlerine ilişkin kuralı belirlemek ve iade oranı ile hacmi dönemsel karşılaştırmak kötüye kullanımı büyük ölçüde azaltır. Şeffaf kayıt, dürüst aracıyı da korur.
Faprika'da komisyonlu satış sistemi var mı?
Evet. Faprika'nın Komisyonlu Satış Sistemi bayi ve alt bayi yapısı olan işletmeler içindir; alt bayilerin hak edişleri otomatik hesaplanır ve cari ekstrelerinde gösterilir. Özelliğin paketlere göre durumu için e-Ticaret paketleri sayfasına bakabilir, ayrıntı için ekibimizle iletişime geçebilirsiniz.


