Inhalt 17 Abschnitte
- Was ist Sammelabrechnung?
- Warum ist Sammelabrechnung für E-Commerce wichtig?
- Welche Bestellungen werden gesammelt abgerechnet?
- Wie wird der Unterschied zwischen E-Rechnung und E-Archiv bei der Sammelverarbeitung gehandhabt?
- Was wird vor der Sammelabrechnung geprüft?
- Wie werden Rechnungen bei Retouren und Stornierungen gehandhabt?
- Wie plant man die Sammelabrechnung täglich, wöchentlich und monatlich?
- Wie teilen Sie die Rechnung mit dem Kunden?
- Worauf ist bei der Sammelabrechnung von Marktplatzbestellungen zu achten?
- Mit welchen Kennzahlen misst man den Erfolg der Sammelabrechnung?
- Wie viel Zeit spart die Sammelabrechnung?
- Welche Daten müssen vor dem Start der Sammelabrechnung bereitstehen?
- Häufige Fehler bei der Sammelabrechnung
- Wie prüft man die Rechnungsstellung?
- Checkliste für die Sammelabrechnung
- Wie funktioniert Sammelabrechnung mit Faprika?
- Häufig gestellte Fragen
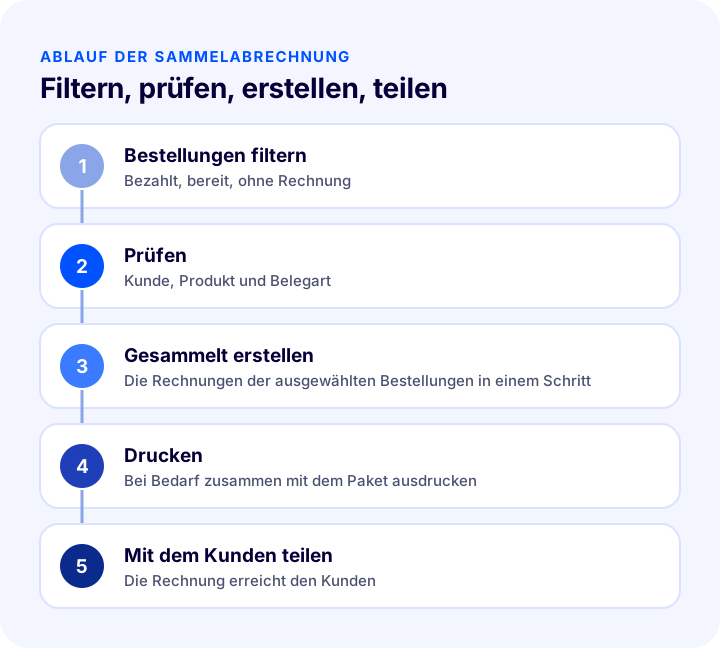
Am Tagesende haben sich Hunderte Bestellungen angesammelt, und für jede müssen Sie eine eigene Rechnung erstellen. Selbst wenn jede Rechnung nur wenige Minuten dauert, frisst die Gesamtzeit einen ganzen Arbeitstag, und das Risiko, eine Rechnung zu übersehen oder falsch zu erstellen, ist immer dabei. Die kurze Antwort auf die Frage Was ist Sammelabrechnung lautet: Die Rechnungen von Bestellungen, die bestimmte Kriterien erfüllen, werden nicht einzeln angelegt, sondern in einem einzigen Vorgang nacheinander erstellt, gedruckt und mit dem Kunden geteilt.
In diesem Ratgeber erklären wir, was Sammelabrechnung ist, welche Bestellungen gesammelt abgerechnet werden können, wie die Unterscheidung zwischen E-Rechnung und E-Archiv funktioniert, welche Prüfungen vor dem Vorgang anstehen, was bei Retouren und Stornierungen passiert und welche Fehler häufig vorkommen. Von den beiden Werkzeugen im Beitrag berechnet eines die durch Sammelabrechnung gewonnene Zeit, das andere prüft Ihre bestehende Rechnungsstellung anhand von acht Fragen. Für verbindliche Entscheidungen in Steuer- und Buchhaltungsfragen wenden Sie sich an Ihren Steuerberater; der Beitrag gibt allgemeine Informationen und ersetzt keine Finanzberatung.
Was ist Sammelabrechnung?
Sammelabrechnung bedeutet, die Rechnungen mehrerer Bestellungen nicht einzeln anzulegen, sondern für die ausgewählten Bestellungen in einem Zug zu erstellen. Jede Bestellung erhält ihre eigene Rechnung; der Unterschied besteht darin, dass der Vorgang gesammelt statt einzeln erfolgt. Nach der Erstellung können die Rechnungen gedruckt und mit Kunden geteilt werden.
Die Sammelabrechnung verringert den operativen Aufwand für E-Commerce-Unternehmen mit hohem Bestellaufkommen. Die Bestellungen können sowohl aus Ihrem Shop als auch von Marktplätzen kommen; entscheidend ist, korrekt zu bestimmen, welche Bestellungen rechnungsbereit sind.
Sind Sammelrechnung und zusammengefasste Rechnung dasselbe?
Nein. Bei der Sammelabrechnung wird die Rechnung jeder Bestellung separat erstellt; nur der Vorgang erfolgt gesammelt. Eine zusammengefasste Rechnung hingegen fasst mehrere Bestellungen desselben Kunden in einer Rechnung zusammen. Das ist ein anderes Verfahren, und wie es durchzuführen ist, sollten Sie mit Ihrer Buchhaltung klären.
| Begriff | Anzahl der Rechnungen | Was bedeutet das? |
|---|---|---|
| Einzelabrechnung | Eine Rechnung pro Vorgang | Bestellungen werden einzeln geöffnet und abgerechnet |
| Sammelabrechnung | Viele Rechnungen pro Vorgang | Jede Bestellung erhält eine eigene Rechnung, der Vorgang erfolgt gesammelt |
| Zusammengefasste Rechnung | Eine Rechnung für viele Bestellungen | Die Bestellungen desselben Kunden werden in einem Beleg zusammengefasst |
Warum ist Sammelabrechnung für E-Commerce wichtig?
Die Rechnungsstellung gehört zu den am häufigsten wiederholten Aufgaben nach der Bestellung. Von Hand dauert sie lange und birgt Fehlerrisiken. Die Sammelverarbeitung bündelt diesen Aufwand in einem Vorgang.
- Sie spart Zeit: Statt Hunderte Rechnungen einzeln zu öffnen, erstellen Sie sie in einem einzigen Vorgang.
- Sie verringert das Fehlerrisiko: Nach demselben Kriterium gefilterte Bestellungen werden nach derselben Regel verarbeitet; übersehene Bestellungen werden seltener.
- Sie beschleunigt den Betrieb: Die Rechnung liegt mit dem Versandausgang und zusammen mit dem Paket bereit; der Versand muss nicht warten.
- Sie entlastet die Buchhaltung: Rechnungen entstehen geordnet und vollständig; die Suche nach fehlenden Rechnungen zum Monatsende nimmt ab.
- Sie steigert die Kundenzufriedenheit: Die Rechnung liegt rechtzeitig vor und kann sofort mit dem Kunden geteilt werden.
Welche Bestellungen werden gesammelt abgerechnet?
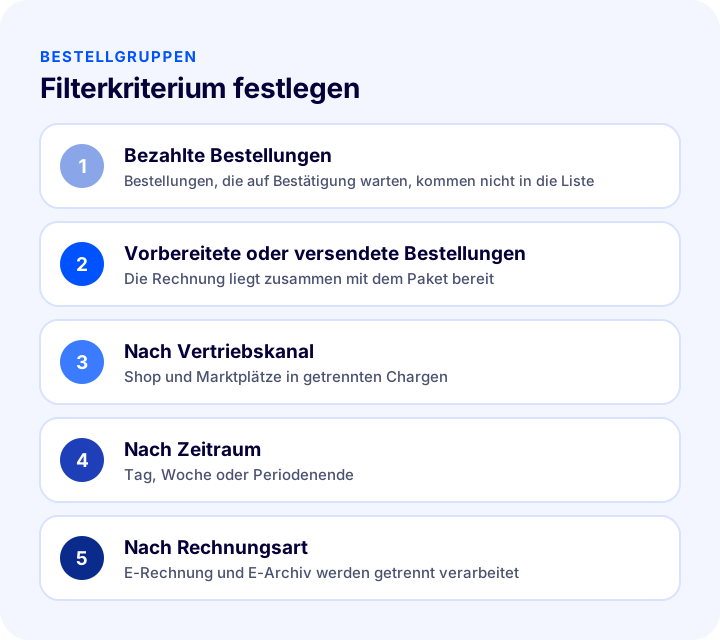
Die Sammelabrechnung wird auf Bestellungen angewendet, die bestimmte Kriterien erfüllen. Je klarer das Kriterium, desto zuverlässiger das Filtern. Die folgenden Gruppen sind häufig genutzte Unterscheidungen bei der Sammelverarbeitung.
1. Bezahlte Bestellungen
In die Abrechnung sollten nur Bestellungen gelangen, deren Zahlung bestätigt oder die bereits feststehen, etwa bei Zahlung per Nachnahme. Die Rechnung einer Bestellung, die auf Bestätigung wartet, erfordert bei späterer Stornierung einen Stornobeleg.
2. Versendete oder vorbereitete Bestellungen
Viele Unternehmen erstellen die Rechnung, wenn die Bestellung bereit ist. So wird die Rechnung zusammen mit dem Paket ausgegeben oder liegt am Tag des Versandausgangs vor. Legen Sie als Prozess fest, in welcher Phase Sie die Rechnung erstellen, und wenden Sie auf jede Bestellung dieselbe Regel an.
3. Bestellungen nach Vertriebskanal
Bestellungen aus Ihrem Shop und Bestellungen von Marktplätzen lassen sich getrennt filtern. Gelten je nach Kanal unterschiedliche Rechnungsregeln, verhindert die Verarbeitung in getrennten Chargen Verwechslungen.
4. Bestellungen nach Zeitraum
Bestellungen eines bestimmten Zeitraums für Tages-, Wochen- oder Periodenende zu filtern, erleichtert den Aufbau einer regelmäßigen Abrechnungsgewohnheit.
5. Bestellungen nach Rechnungsart
Manche Bestellungen gehen an ein Unternehmen, das E-Rechnungs-pflichtig ist, andere an Privatkunden. Je nach Kundentyp ändert sich die Belegart; stellen Sie vor der Sammelverarbeitung sicher, dass diese Trennung korrekt erfolgt ist.
Wie wird der Unterschied zwischen E-Rechnung und E-Archiv bei der Sammelverarbeitung gehandhabt?
Je nach Status des Kunden ändert sich die auszustellende Belegart: Für ein E-Rechnungs-pflichtiges Unternehmen wird eine E-Rechnung ausgestellt, für Kunden ohne E-Rechnungs-Pflicht eine E-Archiv-Rechnung. Vor der Sammelverarbeitung muss sichergestellt sein, dass die Bestellungen korrekt nach Kundentyp getrennt sind.
- E-Rechnung: Sie wird ausgestellt, wenn der Empfänger ein im E-Rechnungs-System registriertes Unternehmen ist; der Beleg wird dem Empfänger elektronisch übermittelt.
- E-Archiv-Rechnung: Sie wird ausgestellt, wenn der Empfänger kein E-Rechnungs-Pflichtiger ist, zum Beispiel ein Privatkunde; der Beleg wird elektronisch archiviert und kann mit dem Kunden geteilt werden.
- Abfrage des Steuerpflichtigenstatus: Vor der Rechnungsstellung wird geprüft, ob der Empfänger E-Rechnungs-pflichtig ist.
Zur Abfrage des Steuerpflichtigenstatus und zur Wahl der Belegart lesen Sie unseren Beitrag E-Rechnung: Wie funktioniert die Abfrage des Steuerpflichtigenstatus? Schritt-für-Schritt-Anleitung per VKN. Bei Exportrechnungen und Befreiungsfällen ist auch die Wahl des richtigen Codes wichtig; dazu lesen Sie unseren Beitrag Was ist eine Befreiungsrechnung? Vollständige Liste der Befreiungscodes.
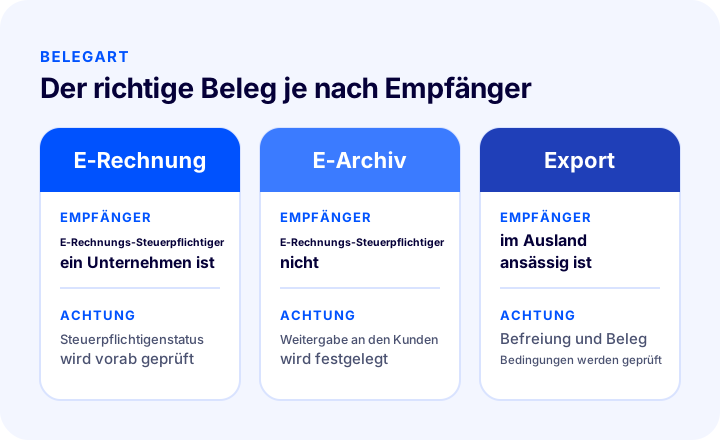
| Empfänger | Belegart | Zu beachten bei der Sammelverarbeitung |
|---|---|---|
| E-Rechnungs-pflichtiges Unternehmen | E-Rechnung | Steuerpflichtigenstatus vorab prüfen |
| Privatkunde | E-Archiv-Rechnung | Weg der Weitergabe an den Kunden festlegen |
| Kunde im Ausland | Exportrechnung | Befreiungs- und Belegbedingungen separat prüfen |
Was wird vor der Sammelabrechnung geprüft?
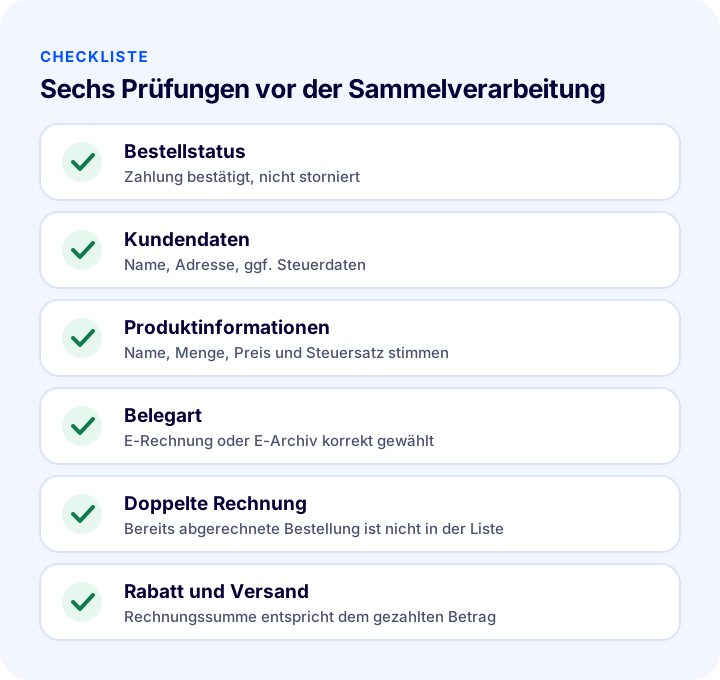
Die Sammelverarbeitung ist schnell; beginnt sie falsch, vervielfachen sich auch die Fehler schnell. Deshalb verringert eine kurze Checkliste vor dem Erstellen den späteren Korrektur- und Stornoaufwand.
- Stimmt der Bestellstatus? Bestellungen ohne bestätigte Zahlung oder mit anstehender Stornierung dürfen nicht in die Liste.
- Sind die Kundendaten vollständig? Fehlen Name, Adresse oder erforderliche Steuerdaten, wird die Rechnung fehlerhaft.
- Stimmen die Produktdaten? Produktname, Menge, Stückpreis und Steuersatz müssen zur Rechnung passen.
- Stimmt die Belegart? Die Trennung zwischen E-Rechnung und E-Archiv muss nach Kundentyp erfolgt sein.
- Wurde sie schon einmal erstellt? Damit für dieselbe Bestellung nicht zweimal eine Rechnung erstellt wird, müssen bereits abgerechnete Bestellungen aus der Liste entfernt werden.
- Stimmen Rabatt und Versandkosten? Gutschein, Rabatt und Versandkosten müssen sich korrekt in der Rechnungssumme widerspiegeln.
- Probieren Sie es mit einer kleinen Gruppe aus. Wenn Sie es zum ersten Mal machen, testen Sie zuerst mit einigen Bestellungen und prüfen Sie das Ergebnis.
Wie werden Rechnungen bei Retouren und Stornierungen gehandhabt?
Wird eine Bestellung nach der Rechnungsstellung retourniert oder storniert, muss die buchhalterische Erfassung der erstellten Rechnung korrigiert werden. Wie das geschieht, hängt vom Zeitpunkt der Retoure und der Belegart ab; für das genaue Verfahren sollten Sie Ihren Steuerberater fragen.
- Stornierung: Wird der Fehler bemerkt, bevor die Rechnung den Empfänger erreicht oder verbucht wurde, kann der Weg der Stornierung gewählt werden.
- Retoure: Kommt das Produkt vom Kunden zurück, wird ein Retourenbeleg ausgestellt, und Bestand und Buchhaltung werden gemeinsam korrigiert.
- Nachverfolgung der Belege: Die Rechnung der retournierten Bestellung und der Retourenbeleg müssen einander zuordenbar sein.
Zur operativen Seite des Retourenmanagements E-Ticarette Etkili İade Süreci Yönetimi Nasıl Olmalıdır? lesen Sie unseren Beitrag. Ein solide aufgesetzter Prozess verringert auch die Zahl der Korrekturen nach Retouren.
Okumanızı öneririzE-ticarette Ürün İade ve İptallerin YönetimiWie plant man die Sammelabrechnung täglich, wöchentlich und monatlich?
Der Wert der Sammelverarbeitung zeigt sich, wenn sie regelmäßig erfolgt. Ungeplante Sammelabrechnung wird zum Monatsende zu einem Berg aufgelaufener Bestellungen. Legen Sie je nach Bestellvolumen Ihres Unternehmens einen Rhythmus fest und halten Sie ihn konsequent ein.
- Täglich: Unternehmen mit hohem Volumen erstellen die Rechnung jeden Tag vor dem Versandausgang. So liegt die Rechnung zusammen mit dem Paket bereit.
- Wöchentlich: Bei geringerem Volumen kann es genügen, an einem bestimmten Wochentag die Bestellungen der Woche gesammelt abzurechnen; legen Sie die Häufigkeit jedoch mit Ihrer Buchhaltung fest, um die gesetzlichen Ausstellungsfristen einzuhalten.
- Monatsabschluss: Prüfen Sie am Monatsende, ob Rechnungen fehlen; lassen Sie keine Bestellung ohne Rechnung zurück.
| Rhythmus | Für wen geeignet? | Zu beachten |
|---|---|---|
| Täglich | Hohes Bestellvolumen | Vor dem Versandausgang erstellen |
| Wöchentlich | Mittleres und niedriges Volumen | Ausstellungsfrist einhalten |
| Monatsabschluss | Alle Unternehmen | Prüfung auf fehlende Rechnungen |
Den Rhythmus einmal festzulegen und dem Team schriftlich mitzuteilen, sorgt dafür, dass der Prozess auch bei Personalwechsel nicht ins Stocken gerät. Klären Sie auch, wer den Prozess verantwortet: Es sollte feststehen, wer die Rechnung erstellt, wer sie prüft und wer sie mit der Buchhaltung abgleicht.
Wie teilen Sie die Rechnung mit dem Kunden?
Die Rechnungserstellung ist nur die halbe Arbeit; dass der Kunde leicht an seine Rechnung kommt, gehört ebenfalls zum Erlebnis. Kunden, die ihre Rechnung nicht finden, eröffnen häufig eine Supportanfrage, was die Last Ihres Teams erhöht.
- Elektronische Weitergabe: Die E-Archiv-Rechnung dem Kunden elektronisch zu übermitteln, spart Druck- und Versandkosten.
- Ausdruck mit der Bestellung: Für Unternehmen, die den Rechnungsausdruck dem Paket beilegen möchten, muss die Rechnung vor dem Versandausgang bereitliegen.
- Zugriff über das Kundenkonto: Kann der Kunde seine Rechnung im Bestellverlauf abrufen, muss er sie nicht erneut anfordern.
- Klare Information: Einen kurzen Hinweis in der Bestellbestätigung, wie und wann die Rechnung geteilt wird, steuert die Erwartung.
Die Richtigkeit der Rechnungsangaben geht der Weitergabe voraus; eine Rechnung mit falschen Angaben zu teilen, bedeutet Korrektur und erneuten Versand. Behalten Sie deshalb die Reihenfolge bei: erst prüfen, dann teilen.
Worauf ist bei der Sammelabrechnung von Marktplatzbestellungen zu achten?
Auch Bestellungen von Marktplätzen lassen sich im selben Panel zusammenführen und abrechnen; der Kanal kann jedoch eigene Regeln haben. Prüfen Sie vor der Sammelverarbeitung die folgenden Punkte.
- Kanaltrennung: Marktplatzbestellungen getrennt von Shopbestellungen zu filtern, ermöglicht es Ihnen, kanalspezifische Regeln separat zu verwalten.
- Kundendaten: Prüfen Sie, ob die Kundendaten in der Marktplatzbestellung rechnungsgeeignet und vollständig ankommen.
- Retouren- und Stornoablauf: Auf dem Marktplatz kann der Ablauf von Stornierung und Retoure anders sein; stellen Sie sicher, dass die erstellte Rechnung damit abgestimmt verwaltet wird.
- Belegbedingungen: Jeder Kanal hat eigene Bedingungen für Rechnungsübermittlung und Upload; behalten Sie die aktuellen Bedingungen des Kanals im Blick.
Mit welchen Kennzahlen misst man den Erfolg der Sammelabrechnung?
Um zu erkennen, dass die Sammelverarbeitung wirkt, genügt es, einige einfache Kennzahlen regelmäßig zu beobachten.
- Anzahl nicht abgerechneter Bestellungen: Die Zahl der Bestellungen, die hätten abgerechnet werden müssen, aber nicht wurden, sollte nahe null liegen.
- Anzahl von Korrekturen und Stornierungen: Die Zahl fehlerhaft erstellter und nachträglich korrigierter Rechnungen zeigt die Qualität der Kontrollstruktur.
- Doppelte Rechnungen: Die Zahl der für dieselbe Bestellung zweimal erstellten Rechnungen muss null sein.
- Abrechnungsdauer: Die Zeit von der Bestellung bis zur Rechnung zeigt das Tempo des Prozesses.
- Kundenanfragen: Supportanfragen wie „Rechnung nicht angekommen“ zeigen, ob die Weitergabe ausreicht.
Überprüfen Sie diese Kennzahlen mindestens monatlich. Ist die Zahl der Korrekturen hoch, liegt das Problem meist nicht in der Geschwindigkeit, sondern im Filterkriterium oder in der Datenqualität; schauen Sie zuerst dorthin.
Wie viel Zeit spart die Sammelabrechnung?
Am einfachsten erkennen Sie die Zeitersparnis, wenn Sie die Zeit für das manuelle Erstellen einer einzelnen Rechnung mit der Zeit bei der Sammelverarbeitung vergleichen. Das folgende Werkzeug zeigt anhand Ihrer täglichen Bestellzahl, wie viele Stunden pro Monat die Sammelverarbeitung spart.
Die eigentliche Lehre des Werkzeugs: Der Gewinn wächst mit dem Bestellvolumen. Bei einem Unternehmen mit wenigen Bestellungen ist die Sammelverarbeitung eine kleine Erleichterung, bei hohem Volumen eine echte operative Einsparung. Ihren vollen Nutzen entfaltet die gewonnene Zeit, wenn sie in wertschöpfende Aufgaben wie Kontrolle und Kundenkommunikation fließt.
LesetippE-Commerce-Kennzahlen: 15 KPIs, die Sie verfolgen sollten, und ihre BerechnungsformelnWelche Daten müssen vor dem Start der Sammelabrechnung bereitstehen?
Die Sammelverarbeitung ist nur so gut wie die Qualität der vorhandenen Daten. Fehlende oder fehlerhafte Daten bedeuten auch bei der Sammelverarbeitung fehlende und fehlerhafte Rechnungen. Stellen Sie vor dem Start sicher, dass die folgenden Daten in Ordnung sind.
- Ihre Firmendaten: Firmenname, Finanzamt, Steuernummer und Adresse müssen korrekt und aktuell sein.
- Produktkarten: Produktname, Einheit und Steuersatz müssen korrekt erfasst sein; ein falscher Steuersatz schlägt sich in allen Rechnungen nieder.
- Kundendatensätze: Name, Adresse und bei Firmenkunden die Steuerdaten müssen vollständig sein.
- Bestellstatus: Es muss klar definiert sein, in welchem Status eine Bestellung als rechnungsbereit gilt.
- Rechnungsdesign: Logo, Firmenname und Beschreibungsfelder auf der Rechnung müssen von Anfang an eingerichtet sein.
Diese Vorbereitung einmal vorzunehmen, spart bei jeder Sammelverarbeitung Zeit. Wird sie übersprungen, vervielfachen sich mit dem Tempo der Sammelverarbeitung auch die Fehler.
Häufige Fehler bei der Sammelabrechnung
- Das Filterkriterium unklar lassen: Ist nicht klar, welche Bestellungen abgerechnet werden, entstehen übersehene oder doppelte Rechnungen.
- Eine Bestellung ohne bestätigte Zahlung abrechnen: Wird die Bestellung später storniert, entsteht Korrekturaufwand.
- Die Belegart verwechseln: Einem E-Rechnungs-Pflichtigen eine E-Archiv-Rechnung und einem Privatkunden eine E-Rechnung auszustellen, ist falsch.
- Doppelte Rechnungen erstellen: Eine zweite Rechnung für dieselbe Bestellung verwirrt Buchhaltung und Kunden.
- Mit unvollständigen Kundendaten erstellen: Eine Rechnung mit fehlendem Namen, fehlender Adresse oder fehlenden Steuerdaten erfordert eine Korrektur.
- Rabatt und Versandkosten nicht prüfen: Die Rechnungssumme kann vom Kunden gezahlten Betrag abweichen.
- Den kleinen Test überspringen: Die erste Sammelverarbeitung mit Hunderten Bestellungen durchzuführen, vervielfacht auch den Fehler hundertfach.
- Die Rechnung nicht mit dem Kunden teilen: Sieht der Kunde seine Rechnung nicht, eröffnet er eine Supportanfrage.
Wie prüft man die Rechnungsstellung?
Das folgende Werkzeug befragt Ihre bestehende Rechnungsstellung anhand von acht Fragen. Markieren Sie die Punkte, die auf Sie zutreffen; das Werkzeug sagt Ihnen, wie solide Ihre Sammelabrechnung ist.
Checkliste für die Sammelabrechnung
Werfen Sie vor dem Start einer Sammelverarbeitung einen Blick auf die folgende Übersichtstabelle; dieselben Punkte finden Sie auch im Prüfwerkzeug oben.
| Titel | Prüfpunkt |
|---|---|
| Filtern | Klares Kriterium: bezahlte, vorbereitete, noch nicht abgerechnete Bestellungen |
| Belegart | E-Rechnung und E-Archiv nach Kundentyp getrennt |
| Angabe | Kunde, Produkt, Rabatt und Versandkosten stimmen |
| Doppelte | Bereits abgerechnete Bestellung ist nicht in der Liste |
| Test | Beim ersten Mal mit einer kleinen Gruppe getestet |
| Retoure | Korrekturweg für Retouren und Stornierungen ist klar |
| Weitergabe und Archiv | Mit dem Kunden geteilt, regelmäßig archiviert |
Wie funktioniert Sammelabrechnung mit Faprika?
Die Sammelabrechnung bei Faprika ist eine Funktion, mit der Sie Bestellungen, die bestimmte Kriterien erfüllen, in einem Vorgang abrechnen, drucken und die Rechnungen mit Ihren Kunden teilen können. Außerdem bietet sie Folgendes:
- Sammel- oder Einzelabrechnung: Mit dem Modul E-Rechnung, E-Lieferschein und E-Archiv können Sie Bestellungen aus Ihrem E-Commerce-Shop und von Marktplätzen einzeln oder gesammelt abrechnen.
- Ein Panel: Ohne zusätzliches Programm verwalten Sie E-Rechnung, E-Lieferschein und E-Archiv im selben Panel.
- Automatische Abrechnung: Sobald Bestellungen entstehen, kann der Rechnungsprozess angestoßen werden, und die Belege werden im System archiviert.
- Marktplatzbestellungen: Auch Verkäufe von Marktplätzen können im selben Panel zusammengeführt und abgerechnet werden.
- Rechnungsdesign: Mit der Funktion Rechnungsdruck und -gestaltung können Sie gedruckte Rechnungen und Bestellformulare passend zu Ihrer Marke gestalten.
- Günstige Kontingente: E-Rechnungs-Kontingente werden zu günstigen Preisen angeboten; die aktuellen Konditionen finden Sie auf der zugehörigen Seite.
In welchem Paket welche Funktion enthalten ist, hängt vom jeweiligen Paket ab. Details finden Sie auf der Seite Pakete, die Lösung für E-Belege auf der Seite E-Rechnung und die Vorstellung des Moduls auf der Erweiterungsseite E-Rechnung, E-Lieferschein, E-Archiv.
Häufig gestellte Fragen
Was ist Sammelabrechnung?
Sie bedeutet, die Rechnungen mehrerer Bestellungen, die bestimmte Kriterien erfüllen, in einem einzigen Vorgang zu erstellen, statt sie einzeln anzulegen. Jede Bestellung erhält ihre eigene Rechnung; der Unterschied liegt darin, dass der Vorgang gesammelt erfolgt.
Sind Sammelrechnung und zusammengefasste Rechnung dasselbe?
Nein. Bei der Sammelabrechnung wird die Rechnung jeder Bestellung separat erstellt. Eine zusammengefasste Rechnung fasst dagegen mehrere Bestellungen desselben Kunden in einer Rechnung zusammen und ist ein anderes Verfahren; fragen Sie dazu Ihre Buchhaltung.
Was sollte vor der Sammelabrechnung geprüft werden?
Zu prüfen sind der Bestellstatus, Kunden- und Produktdaten, die Belegart, doppelte Rechnungen sowie Rabatt und Versandkosten. Wenn Sie es zum ersten Mal machen, probieren Sie es zuerst mit einer kleinen Gruppe aus.
Was ist der Unterschied zwischen E-Rechnung und E-Archiv-Rechnung?
Ist der Empfänger ein im E-Rechnungs-System registriertes Unternehmen, wird eine E-Rechnung ausgestellt, andernfalls eine E-Archiv-Rechnung. Stellen Sie vor der Sammelverarbeitung sicher, dass die Bestellungen korrekt nach Kundentyp getrennt sind.
Was tun, wenn nach der Rechnungsstellung eine Retoure erfolgt?
Bei einer Retoure oder Stornierung muss die buchhalterische Erfassung der erstellten Rechnung korrigiert werden. Das Vorgehen hängt vom Zeitpunkt der Retoure und der Belegart ab; für das genaue Verfahren sollten Sie Ihren Steuerberater fragen.
Ist bei Faprika eine Sammelabrechnung möglich?
Ja. Bei Faprika lassen sich Bestellungen, die bestimmte Kriterien erfüllen, gesammelt abrechnen, drucken und mit Kunden teilen. Welche Funktion in welchem Paket enthalten ist, hängt vom Paket ab.