Inhaltsverzeichnis 16 Abschnitte
- Welche E-Commerce-Zahlungsmethoden gibt es?
- Warum beeinflusst die Wahl der Zahlungsmethode den Umsatz?
- Wie funktioniert die Zahlung per Kredit- und Bankkarte?
- Wann sind Überweisung und Banktransfer sinnvoll?
- Welchen Kunden gibt die Nachnahme Vertrauen?
- Was sind Wallet, Guthaben und Zahlung per Link?
- Wie wählen Sie alternative Zahlungsmethoden und die Methode je nach Land aus?
- Welche Methode passt zu welchem Kunden?
- Wie schaffen Sie die Balance aus Conversion, Kosten und Risiko?
- Wie berechnen Sie die Kosten der Zahlungsmethoden?
- Wie halten Sie die Zahlungsseite schlicht und vertrauenswürdig?
- Wie verwalten Sie Zahlungsstatus und Betrieb?
- Häufige Fehler bei Zahlungsmethoden
- Checkliste zur Zahlungsseite
- Wie verwalten Sie Zahlungsmethoden mit Faprika?
- Häufig gestellte Fragen
Der Kunde hat seinen Warenkorb gefüllt, ist beim Zahlungsschritt angekommen und sieht seine bevorzugte Methode nicht. Sein nächster Zug ist meist, den Tab zu schließen. So stimmig Produkt, Preis und Versand auch sein mögen: Der Zahlungsschritt ist die letzte Tür zum Verkauf, und ein falsches Methodenset verschließt sie. Andererseits ist es auch keine Lösung, jede Methode freizuschalten: Jede Methode hat Kosten, einen Betriebsaufwand und einen Risikoanteil.
In diesem Leitfaden werden E-Commerce-Zahlungsmethoden als Landkarte behandelt: wie jede Methode funktioniert, zu welchem Kunden und welchem Land sie passt, wie Sie die Balance aus Conversion, Kosten und Risiko herstellen und wie Sie die Zahlungsseite schlicht halten. Es gibt außerdem einen Rechner, der die Kosten je Methode vergleicht, und eine Prüfung der Zahlungsseite. Da die Beantragung eines virtuellen POS sowie die Verwaltung von Nachnahme und Überweisung in eigenen Leitfäden ausführlich behandelt werden, finden Sie hier nur den Auswahlrahmen und Verweise auf die jeweiligen Leitfäden.
Welche E-Commerce-Zahlungsmethoden gibt es?
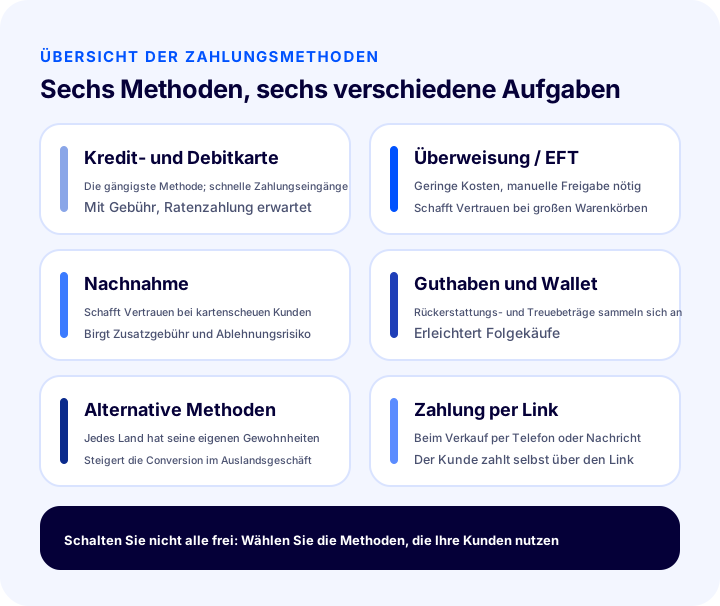
E-Commerce-Zahlungsmethoden sind die Wege, auf denen der Kunde den Betrag einer Online-Bestellung an den Shop übermittelt: Die wichtigsten sind Kredit- und Bankkarte, Überweisung, Nachnahme, Wallet bzw. Guthaben, länderspezifische alternative Methoden und die Zahlung per Link.
Die Methoden unterscheiden sich in drei Punkten: wer das Geld wann einzieht, welche Reibung der Kunde im Moment der Zahlung erlebt und welche Kosten und Risiken der Shop trägt. Die folgende Tabelle fasst die sechs Methoden in einem gemeinsamen Rahmen zusammen.
| Methode | Wie funktioniert es? | Vorteil für den Kunden | Worauf der Shop achten muss |
|---|---|---|---|
| Kredit- und Debitkarte | Die Kartendaten werden über ein virtuelles POS oder einen Zahlungsdienstleister geprüft, der Einzug erfolgt sofort | Schnell, Ratenzahlung möglich | Transaktionsgebühr, Risiko von Widersprüchen und betrügerischen Transaktionen |
| Überweisung / EFT | Der Kunde überweist das Geld von seiner eigenen Bank auf das Konto des Shops | Gibt keine Kartendaten ein | Die Zahlung wird manuell geprüft, die Freigabe kann sich verzögern |
| Nachnahme | Der Betrag wird bei der Lieferung an den Zusteller gezahlt | Vertrauen, das Produkt zuerst zu sehen | Zusatzgebühr für den Service, Risiko nicht angenommener Bestellungen |
| Guthaben und Wallet | Der Rückerstattungs- oder Bonusbetrag auf dem Konto des Kunden wird von der Zahlung abgezogen | Zahlung mit einem Klick, angesammelter Wert | Guthabenbuchhaltung und Nutzungsregeln |
| Alternative Methoden | Es wird die im Land des Kunden gängige lokale Methode angeboten | Vertrauter und vertrauenswürdiger Weg | Jede Methode erfordert eine eigene Integration und eigene Regeln |
| Zahlung per Link | Der Verkäufer erstellt einen Zahlungslink, der Kunde zahlt über den Link | Einfach per Telefon oder Nachricht | Laufzeit des Links und Nachverfolgung der zugehörigen Bestellung |
Warum beeinflusst die Wahl der Zahlungsmethode den Umsatz?
Die Wahl der Zahlungsmethode beeinflusst direkt den Abbruch im Zahlungsschritt, denn der Kunde betrachtet nicht nur das Produkt, sondern auch die Zahlungsweise als Teil seiner Kaufentscheidung. Fehlt sein bevorzugter Weg oder wirkt er nicht vertrauenswürdig, verlässt er den Warenkorb.
Die Wirkung zeigt sich an drei Stellen:
- Conversion: Wird die gewohnte Methode des Kunden angeboten, verkürzt sich der Zahlungsschritt und die Abschlusswahrscheinlichkeit steigt.
- Warenkorbgröße: Optionen wie Ratenzahlung oder Guthaben ermöglichen Warenkörbe mit höherem Betrag.
- Vertrauen: In einem neuen Shop erleichtern bekannte Methoden mit Rückabwicklungsmöglichkeit den ersten Kauf.
Ein Teil der Kunden, die den Warenkorb abbrechen, springt im Zahlungsschritt ab; Gründe und Lösungen werden im Beitrag Was ist ein abgebrochener Warenkorb? Wie senken Sie die Warenkorbabbruchquote im E-Commerce? behandelt. Dieser Leitfaden konzentriert sich auf die Zahlungsseite dieses Problems.
Wie funktioniert die Zahlung per Kredit- und Bankkarte?
Bei der Kartenzahlung gibt der Kunde seine Kartendaten ein, die Daten werden über ein virtuelles POS oder einen Zahlungsdienstleister an die Bank übermittelt, und nach der Prüfung wird der Betrag eingezogen. Bei den meisten Shops trägt diese Methode den Hauptanteil der Zahlungen.
Für den Shop besteht die Kartenzahlung aus zwei Teilen: einer Infrastruktur zur Kartenakzeptanz (virtuelles POS oder Zahlungsdienstleister) und der Gebühr, die bei jeder Transaktion abgezogen wird. Wie Sie die Infrastruktur auswählen und den Antrag stellen, erklärt der Leitfaden Wie bekommt man ein virtuelles POS? Leitfaden zu Bank-POS, Zahlungsinstituten, Provision und Antragsschritten für einen E-Commerce-Shop ; für kurze Antworten auf Fragen zur Infrastruktur siehe Sanal POS Hakkında Merak Edilenler nach.
Warum ist die Ratenzahlung wichtig?
Die Ratenzahlung verteilt bei Warenkörben mit hohem Betrag die Zahlungslast des Kunden auf Monate und senkt damit die Entscheidungsschwelle. Deshalb ist das Angebot von Raten in Shops, die teure Produkte verkaufen, oft einer der Faktoren, die die Conversion bestimmen.
Die Ratenzahlung hat ihren Preis: Mit steigender Ratenzahl können sich die Transaktionskosten und die Dauer, bis die Zahlung beim Shop eingeht, verändern. Deshalb ist es ausgewogener, die Raten nach Produktgruppe und Warenkorbwert einzustellen, statt für jedes Produkt dieselbe Ratenregel anzuwenden. Die Ratenbedingungen unterscheiden sich je nach vereinbarter Infrastruktur; erfahren Sie die genaue Regel von Ihrem Infrastrukturanbieter.
Wozu dient 3D Secure?
3D Secure ist eine Sicherheitsebene, bei der der Kunde bei der Kartenzahlung einen zusätzlichen Verifizierungsschritt seiner eigenen Bank durchläuft. Es funktioniert in der Regel mit einem einmaligen Code, der aufs Handy kommt, und schützt sowohl den Kunden als auch den Shop vor der Nutzung der Karte durch Dritte.
Die zusätzliche Verifizierung erzeugt auch Reibung: Kommt der Code verspätet oder kann der Kunde ihn nicht eingeben, kann die Zahlung abbrechen. Dennoch ist dieser Schritt hinsichtlich Sicherheit und Widerspruchsmanagement für die meisten Unternehmen unverzichtbar. Einzelheiten finden Sie im Leitfaden 3D Secure Nedir? Ne İşe Yarar ? .
Wann sind Überweisung und Banktransfer sinnvoll?
Überweisung und Banktransfer sind bei Bestellungen mit hohem Betrag und bei Kunden, die der Kartenzahlung skeptisch gegenüberstehen, sinnvoll, weil die Transaktionsgebühr niedrig ist und der Kunde keine Kartendaten eingibt. Im Gegenzug wird der Zahlungseingang auf dem Konto manuell oder halbautomatisch geprüft.
Die eigentliche Schwierigkeit dieser Methode liegt im Betrieb: Ein Kunde, der bestellt, aber nicht zahlt, blockiert Lagerbestand, und bei unklarem Verwendungszweck wird die Zuordnung schwierig. Wie Sie die Kontodaten anzeigen, die Zahlungsfrist festlegen und den Freigabeprozess aufbauen, wird ausführlich im Leitfaden Wie verwalten Sie die Zahlung per Überweisung? Unterschied zwischen Überweisung und Banktransfer, Zuordnung von Bestellung und Zahlung, ausstehende Zahlung und Fristlimit, Risiko der Lagerblockierung, Bankkontodaten, Betrug und falsche Zuordnung, Rückerstattung, Rechner zur Lagerbindung und Prüfung des Ablaufs erklärt.
Welchen Kunden gibt die Nachnahme Vertrauen?
Die Nachnahme gibt Kunden Vertrauen, die zögern, Geld zu zahlen, bevor sie das Produkt in der Hand haben, oder die keine Karte nutzen. Dafür trägt der Shop das Risiko der Zusatzgebühr für den Service, nicht angenommener Bestellungen und der Rücksendekosten.
Die eigentliche Entscheidung ist nicht, diese Methode freizuschalten oder abzuschalten, sondern für wen und unter welchen Bedingungen Sie sie freischalten. Wie die Zusatzgebühr weitergegeben wird, wie riskante Bestellungen freigegeben werden und wie die Kosten berechnet werden, erklärt der Leitfaden Was ist Nachnahme? Im E-Commerce: Wie verwalten Sie die Nachnahme, wie berechnen Sie die Kosten und wie senken Sie nicht zugestellte Bestellungen? Praxisleitfaden. Hier nur ein Hinweis: Die wahren Kosten der Nachnahme sind nicht nur die Zusatzgebühr, sondern der Versandverlust bei abgelehnten Bestellungen; deshalb berücksichtigt der Rechner diese beiden Posten gemeinsam.
Was sind Wallet, Guthaben und Zahlung per Link?
Wallet bzw. Guthaben bedeutet, dass Rückerstattungen, Boni oder aufgeladene Beträge auf dem Konto des Kunden im Shop beim nächsten Einkauf als Zahlung verwendet werden. Die Zahlung per Link bedeutet, dass der Verkäufer dem Kunden für einen vorbereiteten Betrag einen Zahlungslink sendet.
Beide ersetzen die Hauptmethoden nicht, sondern ergänzen sie:
- Wallet: Statt den Rückerstattungsbetrag in einen Geldabfluss zu verwandeln, behalten Sie ihn auf dem Kundenkonto und erleichtern so Folgekäufe. Es ist eine praktische Möglichkeit, einen treuen Kundenstamm aufzubauen.
- Zahlung per Link: Wenn Sie per Telefon oder Nachricht verkaufen, ziehen Sie den Betrag per Link ein, statt den Kunden auf die Website zu leiten und einen Warenkorb anlegen zu lassen.
- Mobile Zahlung: Der Zahlungsweg, der auf die Rechnung oder das Handyguthaben gebucht wird, ist eine Möglichkeit, Kunden ohne Karte zu erreichen.
Wie digitale Wallets funktionieren, erfahren Sie im Beitrag Dijital Cüzdan Nedir?; zur Logik der Integration mobiler Zahlungen siehe den Beitrag Mobil Ödeme Nedir? Entegrasyonu Nasıl Yapılır? .
Wie wählen Sie alternative Zahlungsmethoden und die Methode je nach Land aus?
Kunden jedes Landes kaufen mit ihren eigenen Zahlungsgewohnheiten ein; wenn ein Shop, der ins Ausland verkauft, sich nur auf die Karte beschränkt, erreicht er einen erheblichen Teil der Kunden in diesem Markt nicht. Deshalb ist die länderbezogene Wahl der Methode eine der grundlegenden Entscheidungen, die die Conversion im E-Export beeinflussen.
Die folgende Tabelle gruppiert die Zahlungsgewohnheiten der Länder nach allgemeinen Tendenzen. Dies ist keine Statistik, sondern eine Landkarte der Fragen, die Sie bei der Wahl der Methode stellen sollten; bestätigen Sie die endgültige Wahl anhand des Kundenverhaltens im Zielland und Ihrer eigenen Daten.
| Markttyp | Vorherrschende Gewohnheit | Was der Shop tun muss |
|---|---|---|
| Kartendominierte Märkte | Kredit- und Bankkarte, Ratenzahlung oder Einmalzahlung | Starke Karteninfrastruktur, Verifizierung und klare Fehlermeldung |
| Von Banküberweisungen dominierte Märkte | Direkte Bankzahlung, Überweisung von Konto zu Konto | Die lokale Banküberweisungsmethode in die Zahlungsliste aufnehmen |
| Von Wallets dominierte Märkte | Wallet-Zahlung über eine Handy-App | Die entsprechende Wallet-Methode anbieten und im Warenkorb sichtbar machen |
| Von Bargeld und Nachnahme dominierte Märkte | Bargeld bei Lieferung, Zurückhaltung gegenüber Karten | Die Nachnahmebedingungen klar formulieren, das Risiko begrenzen |
Faprika leistet hier zweierlei. Mit der länderbezogenen Zahlungsinfrastruktur können Sie in jedem Land andere Zahlungsmethoden anbieten und so die Gewohnheiten der Kunden dieses Landes ansprechen; wenn Sie mit einer Zahlungsinfrastruktur arbeiten möchten, mit der nicht gearbeitet wird oder die nicht integriert ist, kann das Faprika-Team die Integration durchführen. Zusätzlich erhalten Sie Zugang zu mehr als 50 ausländischen alternativen Zahlungsmethoden. Zu den Risiken auf der Zahlungsseite beim Auslandsverkauf E-ihracatta Ödeme Risklerine Karşı Nasıl Korunursunuz?und für einen Überblick über die Methoden E-Ticarette Hangi Alternatif Ödeme Sistemleri Kullanılıyor? wird hilfreich sein.
LesetippWas ist E-Export?Welche Methode passt zu welchem Kunden?
Je nach Kundentyp ändert sich die passende Methode: Ein Kunde, der schnell entscheidet und Ratenzahlung möchte, neigt eher zur Karte, ein Firmenkunde mit hohem Einkaufsbetrag zur Überweisung, ein Kunde, der ungern Kartendaten weitergibt, zur Nachnahme und ein treuer Wiederkäufer zum Guthaben.
| Kundentyp | Passende Methode | Warum? |
|---|---|---|
| Erstkäufer | Karte, Nachnahme | Sucht eine vertraute Methode und die Sicherheit einer Rückabwicklung |
| Warenkorb mit hohem Betrag | Karte mit Ratenzahlung, Überweisung | Möchte die Zahlungslast teilen oder die Gebühr senken |
| Firmenkunde | Überweisung / EFT | Die Zahlung läuft über den Buchhaltungsprozess und wird mit der Rechnung abgeglichen |
| Kartenscheuer Kunde | Nachnahme, Überweisung | Möchte Kartendaten nicht online weitergeben |
| Wiederkäufer | Wallet-Guthaben, gespeicherte Methode | Möchte schnell zahlen und angesammelten Wert nutzen |
| Kunde im Ausland | Die alternative Methode des Landes | Vertraut auf die lokale Gewohnheit |
Diese Tabelle zeigt auch, warum der Ansatz „jedem jede Methode anbieten“ ineffizient ist: Ein einzelner Kunde interessiert sich meist für ein oder zwei Methoden. Aufgabe des Shops ist es, die vom Kunden genutzten Methoden richtig zu sortieren und den Rest schlicht zu halten.
Wie schaffen Sie die Balance aus Conversion, Kosten und Risiko?
Jede Methode wird auf drei Achsen bewertet: Beitrag zur Conversion, Kosten für den Shop und Risiko. Ein gutes Methodenset ist eine Gruppe, in der sich diese drei Achsen ausgleichen; nur die günstigste oder nur die beliebteste Methode zu wählen, ist unausgewogen.
| Methode | Beitrag zur Conversion | Kosten | Risiko | Betriebsaufwand |
|---|---|---|---|---|
| Karte | Hoch | Mittel (Gebühr) | Widerspruch und betrügerische Transaktion | Niedrig |
| Überweisung / EFT | Mittel | Niedrig | Unbezahlte Bestellung | Hoch (manuelle Prüfung) |
| Nachnahme | Je nach Segment hoch | Mittel bis hoch (Zusatzgebühr, Ablehnungsverlust) | Nicht angenommene Bestellung | Mittel |
| Wallet / Guthaben | Hoch bei Folgekäufen | Niedrig | Missbrauch des Guthabens | Mittel |
| Alternative Methode | Hoch im Zielland | Je nach Methode unterschiedlich | Eigene Regeln der Methode | Mittel |
| Zahlung per Link | Enge Nutzung | Niedrig | Der Link gelangt an die falsche Person | Niedrig |
Beachten Sie beim Lesen der Tabelle zwei Regeln. Erstens: Die günstigste Methode ist nicht die profitabelste: Die Nachnahme wirkt günstig, kann aber teuer werden, wenn der Ablehnungsverlust hinzukommt. Zweitens: Die Balance zwischen Conversion-Beitrag und Kosten ändert sich je nach Produktgruppe: Bei Warenkörben mit niedrigem Betrag ist der Gebührenanteil klein, bei Warenkörben mit hohem Betrag wird er bedeutend.
Wie berechnen Sie die Kosten der Zahlungsmethoden?
Die Kosten je Methode berechnen Sie als den Betrag, den der Shop pro Bestellung verliert: bei der Karte die Gebühr, bei der Überweisung die Bankspesen, bei der Nachnahme die Zusatzgebühr für den Service sowie der Versandverlust bei abgelehnten Bestellungen. Das folgende Tool vergleicht diese drei Methoden bei gleichem Bestellwert.
Geben Sie in das Tool den Bestellwert, den Kartengebührensatz, den Satz der Überweisungsspesen, die Zusatzgebühr der Nachnahme, den Anteil nicht angenommener Bestellungen bei der Nachnahme und den bei einer abgelehnten Bestellung verlorenen Versandbetrag ein. Statt eines Währungssymbols steht dort „Währung“; lesen Sie die Werte in Ihrer eigenen Währung. Die Zahlen im Beispiel dienen nur der Veranschaulichung und spiegeln nicht Ihre Vertragsbedingungen wider.
Bewerten Sie beim Lesen des Ergebnisses die Methoden nicht einzeln, sondern gemeinsam. Die Überweisung hat oft die niedrigsten direkten Kosten, aber die meisten Kunden möchten mit Karte zahlen; macht man die Überweisung zur einzigen Methode, kann der Conversion-Verlust die Ersparnis bei der Gebühr übersteigen. Um die Kosten zu senken, ist es effizienter, dem richtigen Kunden die richtige Methode zu zeigen, statt eine Methode abzuschalten.
Wie halten Sie die Zahlungsseite schlicht und vertrauenswürdig?
Eine Zahlungsseite zeigt wenige, klare Methoden, nennt Zusatzgebühren von Anfang an und hält Vertrauenssiegel in der Nähe des Zahlungsbereichs. Schlichtheit bedeutet nicht, die Zahl der Methoden zu verringern, sondern dem Kunden die Entscheidung zu erleichtern.
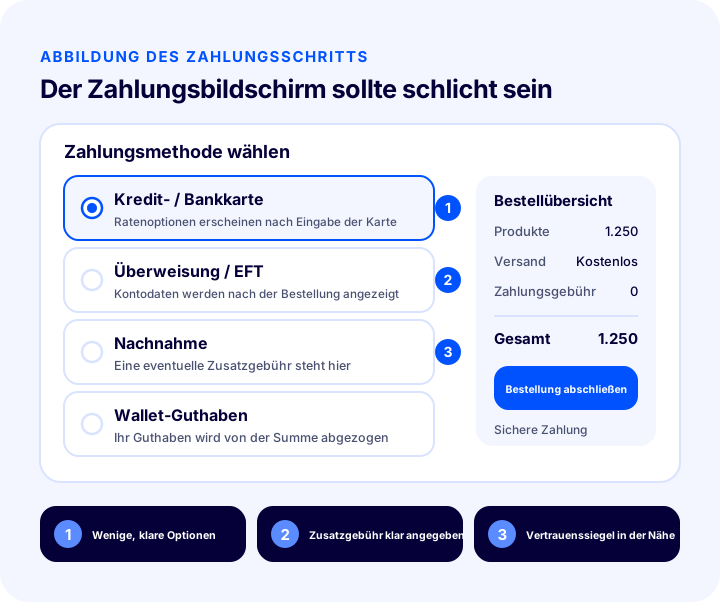
Praktische Regeln sind:
- Sortieren Sie die Methoden: Stellen Sie die am häufigsten genutzte nach oben; der Kunde soll finden, was er sucht, auf den ersten Blick.
- Zeigen Sie die Zusatzgebühr von Anfang an: Die Gebühr einer Methode wie der Nachnahme muss im Moment der Auswahl sichtbar sein; im letzten Schritt darf es keine Überraschung geben.
- Geben Sie je Methode eine kurze Erklärung: Sagen Sie in einem Satz, wann bei der Überweisung gezahlt wird und was bei der Nachnahme gilt.
- Halten Sie das Vertrauenssiegel nah: Hinweis auf sichere Zahlung und Rückgabebedingungen sollten in der Nähe des Zahlungsbuttons stehen.
- Halten Sie die Rateninformation offen: Der Kunde soll die Ratenoption nach Möglichkeit schon bei der Eingabe der Karte sehen, nicht erst danach.
- Steuern Sie den Fehlerfall: Wenn die Zahlung nicht zustande kommt, sollten Ursache und Lösungsweg klar genannt werden.
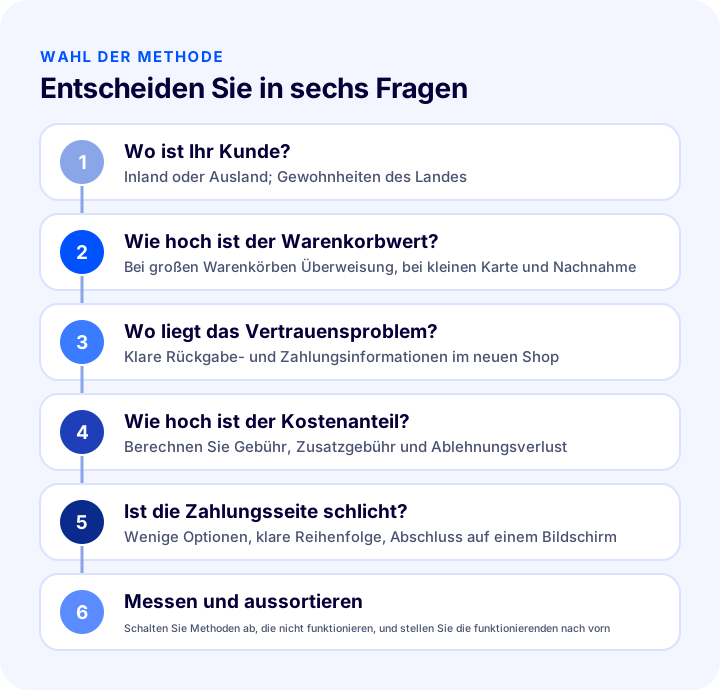
Wie Sie Vertrauenssiegel einsetzen, erfahren Sie im Beitrag E-Ticarette Güven Damgası Nedir ve Nasıl Alınır? . Zur Bewertung der Zahlungsseite können Sie außerdem den folgenden Entscheidungsablauf nutzen.
| Frage | Was ändert die Antwort? |
|---|---|
| Wo ist Ihr Kunde? | Ob Inland oder Ausland, bestimmt das Methodenset |
| Wie hoch ist der Warenkorbwert? | Bei großen Warenkörben stehen Überweisung und Ratenzahlung, bei kleinen Karte und Nachnahme im Vordergrund |
| Wo liegt das Vertrauensproblem? | Im neuen Shop erhöhen klare Rückgabe- und Zahlungsinformationen sowie die Nachnahmeoption das Vertrauen |
| Wie hoch ist der Kostenanteil? | Gebühr, Zusatzgebühr und Ablehnungsverlust werden gemeinsam berechnet |
| Ist die Zahlungsseite schlicht? | Ziel sind wenige Optionen, klare Reihenfolge und ein Ablauf, der auf einem Bildschirm abgeschlossen wird |
| Messen Sie? | Eine nicht funktionierende Methode wird abgeschaltet, eine funktionierende nach vorn gestellt |
Wie verwalten Sie Zahlungsstatus und Betrieb?
Die Wahl der Zahlungsmethode ist die halbe Arbeit; die andere Hälfte besteht darin, den von jeder Methode erzeugten Zahlungsstatus richtig zu verfolgen. Bei Bestellungen per Überweisung und Nachnahme ist die Zahlung im Moment der Bestellung nicht abgeschlossen; diese Bestellungen bleiben im Status „wartet“ und müssen von jemandem geprüft und freigegeben werden.
In Faprika werden Zahlungsstatus im Allgemeinen unter drei Überschriften verfolgt: Zahlung ausstehend, Zahlung abgeschlossen und Zahlung fehlgeschlagen. Wählt der Kunde Überweisung oder Nachnahme, wird die Bestellung automatisch auf „Zahlung ausstehend“ gesetzt; nachdem das Unternehmen die Zahlung geprüft hat, kann es den Status manuell auf „Zahlung abgeschlossen“ setzen. Bei Methoden, die mit den Zahlungssystemen synchron arbeiten, wird der Status automatisch zugewiesen. Die Schritte finden Sie auf der Schulungsseite Zahlungsstatus-Vorgänge.
| Situation | Wann entsteht er? | Was tut das Unternehmen? |
|---|---|---|
| Zahlung ausstehend | Wenn Überweisung oder Nachnahme gewählt wird | Prüft die Zahlung und gibt sie bei Eingang frei |
| Zahlung abgeschlossen | Wenn der Einzug erfolgt ist oder manuell freigegeben wurde | Nimmt die Bestellung in die Vorbereitung |
| Zahlung fehlgeschlagen | Wenn das Zahlungssystem den Vorgang nicht bestätigt | Informiert den Kunden und schlägt eine alternative Methode vor |
Wenn Bestellungen ohne Zahlungseingang weiter Lagerbestand blockieren, kann ein anderer Kunde dieses Produkt nicht kaufen. Die Funktion von Faprika, Bestellungen ohne Zahlungseingang automatisch zu stornieren, verhindert dieses Problem; diese je nach Paket unterschiedliche Funktion können Sie im Vergleich der E-Commerce-Pakete nachsehen.
Häufige Fehler bei Zahlungsmethoden
Zahlungsfehler wirken meist im Stillen: Der Kunde geht, ohne sich zu beschweren, und der Verlust fällt erst in den Conversion-Daten auf. Die häufigsten Fehler sind:
- Sich mit einer einzigen Methode zu begnügen: Ein Teil der Kunden bricht den Kauf ab, wenn er die gewohnte Methode nicht findet.
- Jede Methode freizuschalten: Zu viele Optionen ermüden den Kunden, erschweren den Betrieb und erhöhen die Fehlerwahrscheinlichkeit.
- Die Zusatzgebühr zu verbergen: Eine im letzten Schritt auftauchende Überraschungsgebühr gehört zu den klassischen Gründen für den Warenkorbabbruch.
- Eine fehlgeschlagene Zahlung nicht zu steuern: Wer auf der Fehlerseite keinen Weg weist, verliert den Kunden.
- Ins Ausland nur mit der lokalen Methode zu verkaufen: Ein Methodenset, das nicht zu den Gewohnheiten des Ziellandes passt, senkt die Conversion.
- Die Methodendaten nicht zu messen: Die Entscheidung dem Zufall zu überlassen, ohne zu wissen, welche Methode funktioniert.
- Zahlungsstatus nicht zu verfolgen: Ausstehende Bestellungen werden vergessen, Lagerbestand wird umsonst blockiert.
Checkliste zur Zahlungsseite
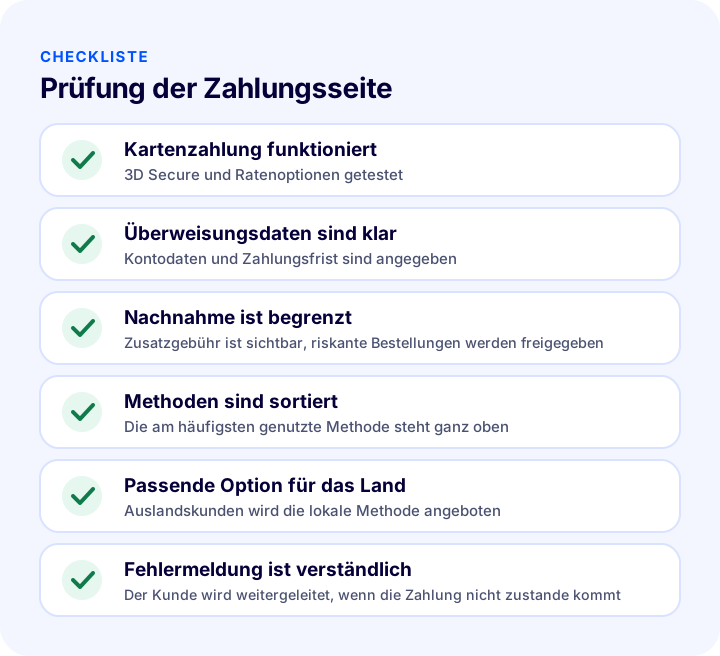
Gehen Sie die folgende Liste durch, bevor Sie Ihre Zahlungsseite veröffentlichen oder überprüfen. Wenn jeder Punkt mit „Ja“ beantwortet ist, hat Ihr Zahlungsablauf eine Struktur erreicht, die dem Kunden Vertrauen gibt und den Verkauf erleichtert.
| Feld | Prüfpunkt | Erledigt? |
|---|---|---|
| Karte | Kartenzahlung und Verifizierung funktionieren in der Testbestellung | Ja / Nein |
| Überweisung | Kontodaten und Zahlungsfrist sind klar | Ja / Nein |
| Nachnahme | Die Zusatzgebühr ist im Moment der Auswahl sichtbar | Ja / Nein |
| Reihenfolge | Die Methoden beginnen mit der am häufigsten genutzten | Ja / Nein |
| Rate | Die Optionen sind bei der Karteneingabe verständlich | Ja / Nein |
| Land | Für die Zielländer wird die lokale Methode angeboten | Ja / Nein |
| Fehler | Wenn die Zahlung nicht zustande kommt, erscheint eine Hilfemeldung | Ja / Nein |
| Messung | Die Methodennutzung wird regelmäßig beobachtet | Ja / Nein |
Wie verwalten Sie Zahlungsmethoden mit Faprika?
In Faprika verwalten Sie Zahlungsmethoden im Panel über die Schritte „Konfiguration, Zahlungseinstellungen, Zahlungsarten“. Für jede Zahlungsart werden Name, Titel, Reihenfolge in der Liste sowie Aktiv- oder Passivstatus festgelegt; im Beschreibungsfeld schreiben Sie dem Kunden eine Information; Preis- und Einschränkungsdefinitionen erfolgen im Bearbeitungsbildschirm der Zahlungsart.
Die wichtigsten Möglichkeiten sind:
- Zahlungssysteme: Sie arbeiten integriert mit vielen Zahlungsinfrastrukturen und Bank-POS; bei vertraglich verbundenen Zahlungssystemen gelten Faprika-spezifische Gebührensätze.
- Virtuelle Bank-POS: Sie können mit den virtuellen POS der Banken in der Türkei arbeiten.
- Verwaltung auf einem Bildschirm: Die Lösung, mit der Sie virtuelle POS verschiedener Banken und Zahlungssysteme auf einem Bildschirm verwalten, wird zusammen mit Kartenspeicherung und ausländischen alternativen Zahlungsmethoden angeboten.
- Alternative und länderbezogene Methoden: Mit mehr als 50 ausländischen alternativen Zahlungsmethoden und einer länderbezogenen Zahlungsinfrastruktur bieten Sie eine Option an, die den Gewohnheiten der Kunden im Ausland entspricht.
- Überweisung und Nachnahme: Sie definieren beide Methoden als Zahlungsart und führen die Schritte zur Freigabe von Nachnahmebestellungen und zur Aktualisierung des Zahlungsstatus im Panel aus; auch eine Zusatzgebühr für die Nachnahme lässt sich definieren.
- Faprika Wallet: Ermöglicht Kunden, den durch ihre Einkäufe verdienten Betrag beim nächsten Einkauf zu nutzen; bei Rückgabe und Umtausch ist die Gutschrift des Betrags auf das Wallet eine gängige Option.
- Zahlung per Link: Bei Verkäufen per Telefon oder Nachricht ziehen Sie den Betrag mit einem Zahlungslink ein.
- Einschränkung und Kampagne: Sie legen Einschränkungen des Zahlungssystems nach Bestellung, Versand und Nutzer fest und definieren Kampagnen nach Zahlungsart.
- Berichte: Mit dem Bericht zu Bestellstatus und Zahlungsart verfolgen Sie, welche Methode wie stark genutzt wird.
Ein Teil dieser Funktionen ist je nach Paket unterschiedlich; Einzelheiten finden Sie im Vergleich der E-Commerce-Pakete und auf der Seite der Zahlungs-Erweiterungen: Zahlungs-Erweiterungen. Die schrittweise Erklärung der Nachnahme-Einstellungen steht in der Schulung Nachnahme-Verwaltung, die Überweisungsseite in der Schulung Überweisung und Banktransfer verwalten.
LesetippWas ist Nachnahme? Im E-Commerce Nachnahme verwalten, Kosten berechnen und nicht zugestellte Bestellungen verringern – PraxisratgeberHäufig gestellte Fragen
Welche E-Commerce-Zahlungsmethoden gibt es?
Zu den wichtigsten Methoden zählen Kredit- und Bankkarte, Überweisung, Nachnahme, Wallet bzw. Guthaben, länderspezifische alternative Methoden und die Zahlung per Link. Jede spricht andere Kunden an und bringt eine andere Balance aus Kosten und Risiko mit sich.
Wie viele Zahlungsmethoden sollte ich in meinen Shop aufnehmen?
Eine feste Zahl gibt es nicht; es genügt, die Methoden freizuschalten, die Ihre Kunden tatsächlich nutzen. Der allgemeine Ansatz ist, mit den Hauptmethoden zu beginnen und anhand der Bestelldaten Methoden hinzuzufügen oder zu entfernen. Zu viele Optionen ermüden den Kunden und erschweren den Betrieb.
Ist Nachnahme oder Kartenzahlung profitabler?
Bei der Karte fällt eine Gebühr an, bei der Nachnahme eine Zusatzgebühr für den Service und der Verlust durch nicht angenommene Bestellungen. Welche Methode profitabler ist, hängt von Ihren eigenen Sätzen ab; mit dem Rechner in diesem Leitfaden können Sie beide Methoden bei gleichem Bestellwert vergleichen.
Welche Zahlungsmethode sollte ich Kunden im Ausland anbieten?
Sie sollten Methoden anbieten, die im Land des Kunden üblich sind; sich nur auf die Karte zu beschränken bedeutet, einen Teil der Kunden in diesem Markt nicht zu erreichen. Faprika bietet eine länderbezogene Zahlungsinfrastruktur und mehr als 50 ausländische alternative Zahlungsmethoden.
Warum brechen Kunden auf der Zahlungsseite ab?
Häufige Gründe sind das Fehlen der bevorzugten Methode, eine im letzten Schritt auftauchende Zusatzgebühr, fehlende Vertrauenssiegel, fehlende Hilfestellung bei fehlgeschlagener Zahlung und eine komplizierte Seite. Die Methoden zu sortieren, die Zusatzgebühr von Anfang an zu zeigen und die Fehlermeldung klar zu formulieren, verringert diesen Verlust.
Wie verwalte ich Zahlungsmethoden in Faprika?
Unter Konfiguration, Zahlungseinstellungen, Zahlungsarten legen Sie für jede Zahlungsart Name, Reihenfolge, Aktivstatus und Beschreibung fest. Den Status von Überweisungs- und Nachnahmebestellungen können Sie im Panel aktualisieren und Kampagnen sowie Einschränkungen nach Zahlungsart definieren.
Das könnte Sie auch interessieren
- Virtuelles POS beantragen? Bank-POS für den E-Commerce-Shop, Zahlungsdienstleister, Provision und Antragsschritte – Ratgeber
- Was ist Nachnahme? Im E-Commerce Nachnahme verwalten, Kosten berechnen und nicht zugestellte Bestellungen verringern – Praxisratgeber
- Wie verwalten Sie die Zahlung per Überweisung? Unterschied zwischen Überweisung und Banktransfer, Zuordnung von Bestellung und Zahlung, ausstehende Zahlung und Fristlimit, Risiko der Lagerblockierung, Bankkontodaten, Betrug und falsche Zuordnung, Rückerstattung, Rechner zur Lagerbindung und Prüfung des Ablaufs
- 3D Secure Nedir? Ne İşe Yarar ?