Inhalt 17 Abschnitte
- Was ist eine Inventur?
- Warum ist die Inventur im E-Commerce wichtig?
- Welche Inventurmethoden gibt es?
- Inventurvorbereitung: Was ist vor dem Start zu tun?
- Wie führt man eine Inventur Schritt für Schritt durch?
- Wie werden Bestellungen während der Zählung gehandhabt?
- Was tun, wenn bei der Inventur eine Differenz auftritt?
- Was ist ein Phantombestand und wie vermeidet man ihn?
- Wie oft sollte eine Inventur durchgeführt werden?
- Wie funktioniert die Inventur per Barcode und Smartphone?
- Mit welchen Kennzahlen misst man den Erfolg einer Inventur?
- Wie berechnet man Zähldifferenz und Bestandsgenauigkeit?
- Häufige Fehler bei der Inventur
- Wie prüft man die Inventurorganisation?
- Inventur-Checkliste
- Wie führt man die Inventur mit Faprika durch?
- Häufig gestellte Fragen
Im System steht ein Artikel mit zehn Stück, im Regal liegen aber nur drei. Ein Kunde bestellt, das Lager findet die Ware nicht, die Bestellung wird storniert, und der Kunde kommt nicht wieder. Dieses Bild ist die natürliche Folge davon, dass sich Bestandsdaten und Realität im Regal mit der Zeit auseinanderentwickeln. Die kurze Antwort auf die Frage Wie führt man eine Inventur durch lautet: Bereich und Zeitpunkt festlegen und die Artikel per Barcode scannen, die gezählten Mengen mit den Systembeständen vergleichen, die Differenzen durch Nachzählen verifizieren und das bestätigte Ergebnis im Bestand verbuchen.
In diesem Ratgeber erklären wir, was eine Inventur ist, warum sie im E-Commerce unverzichtbar ist, welche Methoden es gibt (Vollinventur, permanente Inventur, Teilinventur und Blindzählung), wie Sie sich vorbereiten, wie die Umsetzung in acht Schritten abläuft, was bei Differenzen zu tun ist und welche Fehler häufig passieren. Von den beiden Werkzeugen im Beitrag berechnet das eine Bestandsgenauigkeit und Differenzwert, das andere prüft Ihre Inventurorganisation anhand von acht Fragen. Zu den buchhalterischen und steuerlichen Aspekten der Inventur lassen Sie sich vor verbindlichen Entscheidungen von Ihrem Steuerberater beraten; der Beitrag vermittelt allgemeine Informationen und ersetzt keine Finanzberatung.
Was ist eine Inventur?
Bei einer Inventur werden die tatsächlich im Lager oder im Geschäft liegenden Artikel einzeln gezählt und mit den Bestandsdaten im System verglichen. Ziel ist es, die Differenz zwischen gebuchter und tatsächlicher Menge zu finden, ihre Ursache zu verstehen und die Daten an die Realität anzupassen.
Bei der Inventur geht es nicht nur ums Zählen. Eine gut durchgeführte Inventur zeigt auch, wie viel Ware in welchem Regal liegt, bei welchem Artikel die Daten fehlerhaft geführt wurden und aus welchem Prozess die Differenz stammt. Deshalb ist die Inventur in der Bestandsverwaltung sowohl ein Kontroll- als auch ein Lernschritt.
Sind Inventur und Bestandsführung dasselbe?
Nein. Bei der Bestandsführung werden Bewegungen wie Wareneingang, Verkauf und Retoure fortlaufend in den Daten nachverfolgt. Die Inventur prüft dagegen physisch, ob diese Daten die Realität widerspiegeln. Die Bestandsführung erfasst, die Inventur verifiziert.
| Begriff | Wirkung? | Wann findet sie statt? |
|---|---|---|
| Bestandsverwaltung | Bucht Zugänge, Verkäufe, Retouren und Umlagerungen | Mit jeder Bewegung, fortlaufend |
| Inventur | Zählt die tatsächliche Menge im Regal und vergleicht sie mit den Daten | In geplanten Abständen |
| Bestandsabgleich | Verbucht das bestätigte Inventurergebnis in den Daten | Nach Abschluss von Zählung und Differenzprüfung |
Warum ist die Inventur im E-Commerce wichtig?
Im E-Commerce sieht der Kunde die Ware nicht im Regal; er vertraut der Bestandsangabe im Shop oder auf dem Marktplatz. Ist diese Angabe falsch, folgen die Probleme Schlag auf Schlag:
- Überverkauf: Ware, die laut Daten vorhanden, im Regal aber nicht da ist, wird verkauft; die Bestellung kann nicht erfüllt werden.
- Stornierung und Kundenverlust: Eine nicht lieferbare Bestellung wird storniert, und mit der Stornierung geht auch das Vertrauen des Kunden verloren.
- Entgangener Umsatz: Ein Artikel, der im Regal liegt, in den Daten aber als ausverkauft gilt, kann nicht verkauft werden.
- Falsche Einkaufsentscheidung: Wer ohne Kenntnis des tatsächlichen Bestands bestellt, holt entweder zu viel oder zu wenig Ware ins Haus.
- Marktplatz-Performance: Wegen fehlenden Bestands stornierte Bestellungen können die Händlerleistung auf Marktplätzen beeinträchtigen.
Ein Bestand, der im System erscheint, im Regal aber nicht vorhanden ist, heißt Phantombestand. Phantombestände wirken im Verborgenen: Niemand bemerkt sie, bis ein Kunde den Artikel bestellt. Durch regelmäßige Inventuren finden Sie den Phantombestand, bevor es ein Kunde tut.
LesetippWie geht man mit der Seite eines nicht verfügbaren Produkts um? SEO, Kundenerlebnis und Weiterleitung bei ausverkauften Produkten im E-Commerce: PraxisleitfadenWelche Inventurmethoden gibt es?
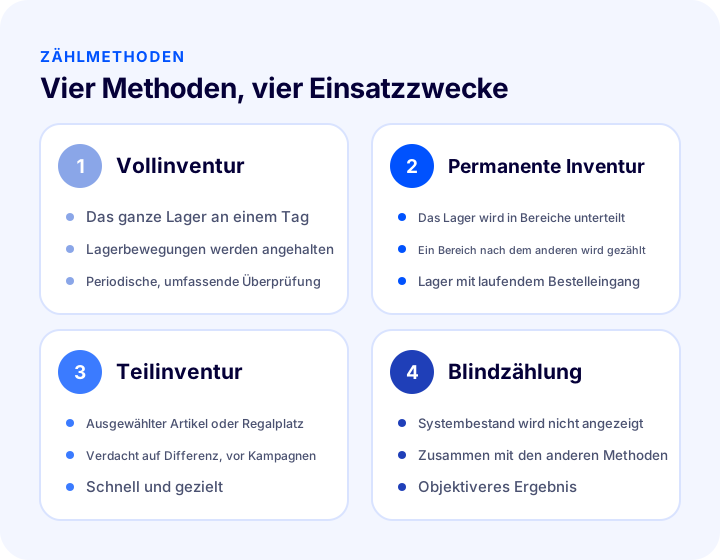
Eine Inventur wird mit vier grundlegenden Methoden durchgeführt: der Vollinventur, die das gesamte Lager auf einmal zählt, der permanenten Inventur, die das Lager in Bereiche unterteilt und nacheinander zählt, der Teilinventur, die nur ausgewählte Artikel oder Regale zählt, und der Blindzählung, bei der der zählenden Person der Systembestand nicht angezeigt wird. Die Blindzählung ist weniger eine eigene Zählart als eine Genauigkeitstechnik, die sich mit den anderen drei kombinieren lässt.
1. Vollinventur
Bei der Vollinventur wird das gesamte Lager an einem bestimmten Tag gezählt. Vorteil ist, dass jeder Artikel in einem Durchgang verifiziert wird; wird der Lagerbetrieb während der Zählung nicht angehalten, veralten die Ergebnisse jedoch schnell. Deshalb wird die Vollinventur meist nur wenige Male im Jahr und in verkaufsschwachen Zeiten geplant.
2. Permanente Inventur
Bei der permanenten Inventur wird das Lager in Regale, Zonen oder Artikelgruppen unterteilt, und jeden Tag oder jede Woche wird eine davon gezählt. Das Lager wird nicht geschlossen, die Zählung verteilt sich auf den laufenden Betrieb, und nach einem Durchlauf ist das gesamte Lager gezählt. In E-Commerce-Lagern mit laufendem Bestelleingang ist dies die praktikabelste Methode.
3. Teilinventur (Stichzählung)
Bei der Teilinventur werden aus einem bestimmten Anlass ausgewählte Artikel oder Regale gezählt: etwa ein Regalfach, in dem beim Kommissionieren ein Artikel nicht gefunden wurde, ein Artikel mit Differenzverdacht, kritische Artikel vor einer Kampagne oder Regale mit gebuchten Retouren. Sie ist schnell und gezielt, verifiziert aber allein nicht das gesamte Lager.
4. Blindzählung
Bei der Blindzählung sieht die zählende Person den Systembestand nicht; sie gibt nur ein, was sie tatsächlich gezählt hat. Wer die Zahl im System kennt, zählt womöglich unbewusst in Richtung dieser Zahl. Die Blindzählung beseitigt diese Neigung und macht die Zählung objektiver.
| Methode | Geltungsbereich | Lagerbewegung | Am besten geeignet |
|---|---|---|---|
| Vollinventur | Das gesamte Lager | Wird während der Zählung angehalten oder eingeschränkt | Periodische, umfassende Verifizierung |
| Permanente Inventur | Ein Bereich nach dem anderen | Läuft in den anderen Bereichen weiter | E-Commerce-Lager mit laufendem Bestelleingang |
| Teilinventur | Ausgewählter Artikel oder Regalplatz | Steht nur im betroffenen Bereich still | Differenzverdacht und Vorbereitung auf Kampagnen |
| Blindzählung | Zusammen mit den anderen Methoden | Je nach Methode | Alle Fälle, die eine objektive und genaue Zählung verlangen |
Inventurvorbereitung: Was ist vor dem Start zu tun?
Die Qualität der Inventur hängt zu einem großen Teil davon ab, was vor der Zählung getan wird. Ist die Vorbereitung lückenhaft, lässt sich kaum unterscheiden, ob eine Differenz im Ergebnis ein echter Verlust oder ein durch die Zählung selbst entstandener Fehler ist.
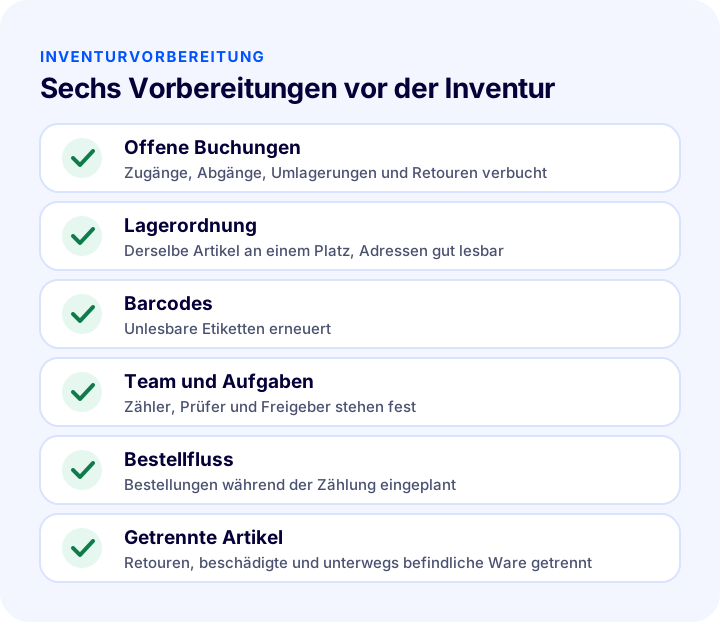
- Offene Buchungen verarbeiten: Am Zähltag sollten keine offenen Wareneingänge, Umlagerungen oder Retourenbuchungen mehr bestehen. Je aktueller die Daten, desto aussagekräftiger die Differenz.
- Lager ordnen: Derselbe Artikel sollte an einem Platz liegen, verschiedene Artikel dürfen sich nicht vermischen; Regal- und Regalfach-Adressen müssen gut lesbar sein.
- Barcodes prüfen: Unlesbare, eingerissene oder falsch etikettierte Artikel sind der größte Zeitfresser bei der Zählung; erneuern Sie die Etiketten vorab.
- Team und Aufgaben festlegen: Wer welchen Bereich zählt, wer kontrolliert und wer freigibt, sollte vorab schriftlich feststehen.
- Bestellfluss planen: Legen Sie vor der Inventur fest, wie während der Zählung eingehende Bestellungen behandelt werden.
- Getrennt liegende Artikel bestimmen: Ware, die auf Retoure wartet, beschädigte Ware und Ware auf dem Umlagerungsweg wird separat gezählt und nicht mit dem verkaufsfähigen Bestand vermischt.
Wie führt man eine Inventur Schritt für Schritt durch?
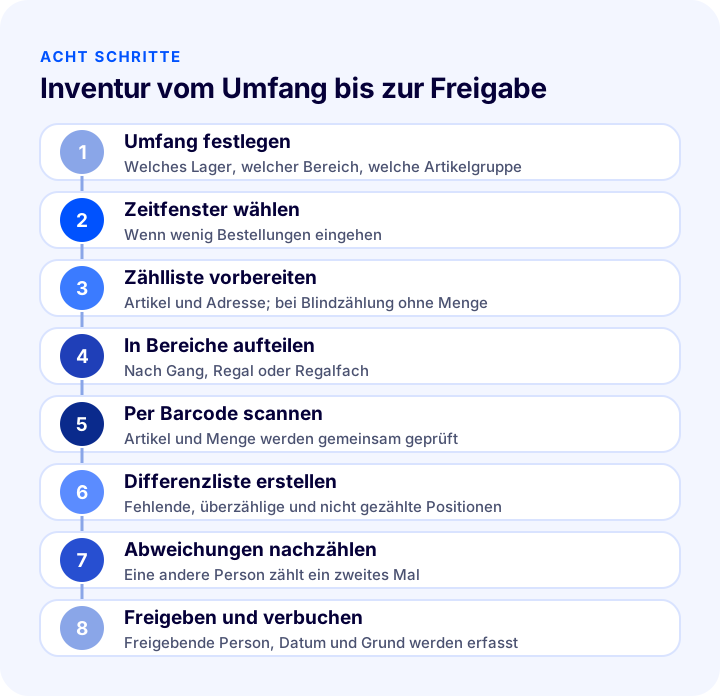
Die folgenden acht Schritte laufen unabhängig von der gewählten Methode in derselben Reihenfolge ab. Die Reihenfolge ist wichtig: Vor der Freigabe der Differenzliste kommt die Nachzählung; eine Differenz, die ohne Nachzählung im Bestand verbucht wird, macht den Fehler dauerhaft.
1. Zählumfang festlegen
Halten Sie klar fest, welches Lager, welcher Bereich oder welche Artikelgruppe gezählt wird. Bei unklarem Umfang ist es schwer zu ermitteln, welche Differenz zu welchem Bereich gehört.
2. Zeitfenster für die Zählung wählen
Wählen Sie einen Zeitpunkt mit geringem Bestellaufkommen. Während der Zählung sollten im betroffenen Bereich keine Zugänge, Abgänge und Umlagerungen stattfinden, oder sie müssen gesondert notiert werden.
3. Zählliste vorbereiten
Erstellen Sie für jedes Regalfach und jeden Artikel eine Zählliste. Wenn Sie blind zählen, zeigen Sie in der Liste nicht den Systembestand an; sie sollte nur Artikel- und Adressangaben enthalten.
4. Die Zählung in Bereiche aufteilen
Teilen Sie das Lager nach Gang, Regal oder Regalfach in Bereiche auf und geben Sie jeden Bereich einer Person. Kleine Bereiche begrenzen Fehler und machen es leichter, die Herkunft einer Differenz zu finden.
5. Artikel per Barcode scannen
Von Hand eingetragene Mengen bergen das Risiko von Zähl- und Tippfehlern. Beim Zählen per Barcode werden Artikel und Menge gemeinsam verifiziert. Verschiedene Varianten desselben Artikels (Größe, Farbe) müssen mit ihren jeweiligen Barcodes gescannt werden.
6. Differenzliste erstellen
Vergleichen Sie nach Abschluss der Zählung die gezählten Mengen mit dem Systembestand. Artikel mit Differenz werden in einer eigenen Liste gesammelt: fehlende, überzählige und gar nicht gezählte Positionen.
7. Abweichende Positionen nachzählen
Jedes Regalfach mit Differenz sollte von einer anderen Person als der, die die erste Zählung durchgeführt hat, erneut gezählt werden. Die meisten Differenzen verschwinden bei der zweiten Zählung; was übrig bleibt, sind echte Differenzen.
8. Freigeben und im Bestand verbuchen
Geben Sie die verifizierten Differenzen frei und verbuchen Sie sie in den Bestandsdaten. Freigebende Person, Datum und Differenzgrund sollten dokumentiert bleiben; so können Sie bei einer erneuten gleichen Differenz der Ursache nachgehen.
Wie werden Bestellungen während der Zählung gehandhabt?
Ein E-Commerce-Lager nimmt auch am Zähltag Bestellungen an. Es gibt drei Wege, mit diesen Bestellungen umzugehen:
- Die Zählung auf Bereiche verteilen: Bei der permanenten Inventur wird nur der gerade gezählte Bereich vorübergehend gesperrt; die Bestellungen werden aus den anderen Bereichen kommissioniert.
- Den Bestellfluss kurz anhalten: Für eine Vollinventur wird die Kommissionierung der Bestellungen in verkaufsschwachen Stunden für eine Weile zurückgestellt.
- Bewegungen notieren: Während der Zählung angenommene Bestellungen und abgegangene Artikel werden gesondert erfasst und zusammen mit dem Zählergebnis ausgewertet.
Welchen Weg Sie auch wählen, die Regel bleibt gleich: Der Zustand des gezählten Artikels zum Zeitpunkt der Zählung muss bekannt sein. Wird dem gezählten Regal während der Zählung Ware entnommen, ist das Ergebnis für diesen Artikel nicht verlässlich.
Was tun, wenn bei der Inventur eine Differenz auftritt?
Dass Differenzen auftreten, ist normal; wichtig ist, die Ursache zu finden. Jede Differenz, die ohne Kenntnis der Ursache korrigiert wird, kehrt bei der nächsten Inventur in gleicher Form zurück.
| Mögliche Ursache | Wie zeigt sich die Differenz? | Maßnahme |
|---|---|---|
| Falsche Einlagerung | In einem Regal zu wenig, in einem anderen zu viel | Einlagerung mit Regaladresse und Barcode |
| Kommissionierfehler | Gegenläufige Differenz zwischen ähnlichen Artikeln | Barcode-Prüfung bei der Kommissionierung |
| Unbuchte Retoure | Physisch vorhanden, in den Daten nicht | Retourenware buchen und ins Regal lenken |
| Fehler im Wareneingang | Andere Menge als auf dem Lieferschein | Zählung und Freigabe im Wareneingang |
| Beschädigung, Verlust oder Verderb | Regelmäßige Fehlmenge | Beschädigte Ware gesondert buchen |
| Variantenverwechslung | Bei einer Größe zu viel, bei einer anderen zu wenig | Eigener Barcode für jede Variante |
Beachten Sie beim Blick auf die Differenzliste, dass sich Plus- und Minusdifferenzen gegenseitig aufheben können. Wenn bei einem Artikel zwei zu viel und bei einem anderen zwei zu wenig herauskommen, ist die Summe null, aber beide sind fehlerhaft. Deshalb sollten die Ergebnisse nicht nur an der Gesamtmenge, sondern Position für Position bewertet werden.
LesetippWas ist Lagerverwaltung? Lagerverwaltung und Bestandsmanagement im E-CommerceWas ist ein Phantombestand und wie vermeidet man ihn?
Ein Phantombestand ist ein Bestand, der im System mit einer Menge erscheint, im Regal aber nicht vorhanden ist. Er entsteht meist durch unbuchte Schäden, falsche Einlagerung, unbuchte Abgänge oder alte Einträge, die nie gezählt wurden.
Die Vorbeugung besteht aus drei Teilen: Bewegungen werden verbucht, die Inventur wird regelmäßig durchgeführt, und nie gezählte Bereiche werden mit der Zeit auf null gesetzt. Ist ein Artikel in einem bei der Zählung nicht gescannten Regalfach tatsächlich nicht vorhanden, hat es keinen Sinn, ihn in den Daten zu halten; diese Entscheidung sollte aber mit Freigabe der Inventurleitung getroffen werden.
Wie oft sollte eine Inventur durchgeführt werden?
Es gibt nicht die eine richtige Häufigkeit; sie hängt von Verkaufsgeschwindigkeit, Wert und Fehlerhistorie des Artikels ab. Grundsätzlich gilt: Artikel mit vielen Bewegungen und teuren Fehlern werden häufiger gezählt.
| Produktgruppe | Empfohlener Zählrhythmus | Begründung |
|---|---|---|
| Schnell drehende Artikel | Häufig und permanent | Viele Bewegungen, daher sammeln sich Buchungsfehler schnell an |
| Hochwertige Artikel | Häufig und mit Blindzählung | Schon eine kleine Differenz kostet Geld |
| Langsam drehende Artikel | Selten | Wenig Bewegung, geringe Fehleranhäufung |
| Regale mit Differenzhistorie | Häufig und als Teilinventur | Enge Beobachtung, bis die Ursache gefunden ist |
| Artikel vor Kampagnen | Teilinventur vor der Kampagne | Bei einem Verkaufsschub ist ein falscher Bestand der teuerste Fehler |
Wie funktioniert die Inventur per Barcode und Smartphone?
Bei der Inventur per Barcode werden durch das Scannen des Etiketts sowohl Artikel als auch Menge erfasst. Das beseitigt Tippfehler und beschleunigt die Zählung spürbar.
Zum Scannen von Barcodes ist das Handterminal das bekannteste Gerät, aber nicht zwingend. Heute erlauben viele Lagersoftware-Lösungen die Zählung mit der Smartphone-Kamera. Das bedeutet, dass Sie die Zählung ohne zusätzliche Geräteinvestition Bereich für Bereich und ohne Schließung des Lagers durchführen können. Wenn Sie ein Handterminal oder einen Barcodescanner haben, können Sie diese weiterhin nutzen.
LesetippWas ist eine SKU? Artikelnummer (SKU) erstellen: Beispiele, Kodierungsregeln und SKU-GeneratorMit welchen Kennzahlen misst man den Erfolg einer Inventur?
Wer die Inventur nur mit „fertig“ abschließt, verhindert, dass sie die nächste Zählung verbessert. Die folgenden Kennzahlen zeigen, wie gesund Ihre Inventurorganisation ist:
- Positionsgenauigkeit: Bei wie vielen der gezählten Positionen stimmten Daten und Realität überein. Sie sollte im Lauf der Zeit steigen.
- Differenzwert: Die Kostenwirkung der fehlenden und überzähligen Mengen. Er zeigt, bei welcher Inventur die teureren Differenzen auftraten.
- Wiederkehrende Differenzstellen: Treten am selben Regal, Artikel oder Prozess immer wieder Differenzen auf, ist die Ursache noch nicht behoben.
- Bei der Nachzählung verschwundene Differenzen: Der Anteil der Differenzen aus der ersten Zählung, der bei der zweiten Zählung verschwindet, zeigt die Qualität der Zähldisziplin.
- Zähldauer: Wie lange die Zählung eines Bereichs dauert; hilft dabei, Maßnahmen zur Beschleunigung der Zählung zu finden.
Wie berechnet man Zähldifferenz und Bestandsgenauigkeit?
Die Positionsgenauigkeit ist das Verhältnis der Zahl der Positionen ohne Differenz zur Zahl der gezählten Positionen. Der Differenzwert ist das Produkt aus den fehlenden und überzähligen Mengen und den Stückkosten. Mit dem folgenden Werkzeug berechnen Sie beides zusammen mit Ihren eigenen Zählergebnissen.
Die eigentliche Lehre des Werkzeugs ist, dass sich Genauigkeit nicht mit einer einzigen Zahl beschreiben lässt. Ist die Positionsgenauigkeit hoch, der Differenzwert aber groß, sind wenige, aber teure Artikel fehlerhaft; ist die Genauigkeit niedrig, der Wert aber klein, hat die Buchungsdisziplin bei günstigen Artikeln nachgelassen. Zwei Sichtweisen erfordern zwei unterschiedliche Maßnahmen.
LesetippMarktplatz-Bestandssynchronisierung: So verhindern Sie Überverkäufe – Sicherheitsbestand, Lager- und Filialbestand, Bestand bei Rückgabe und Stornierung, Rechner für den Sicherheitsbestand und Setup-PrüfungHäufige Fehler bei der Inventur
- Zählen, während die Daten nicht aktuell sind: Eine Zählung, bei der offene Zu- und Abgangsbuchungen nicht verarbeitet sind, erzeugt unechte Differenzen.
- Lagerbewegungen unkontrolliert lassen: Werden während der Zählung Artikel umgelagert oder kommissioniert, ist das Zählergebnis nicht verlässlich.
- Differenzen ohne Nachzählung korrigieren: Macht aus einem Zählfehler einen Bestandsfehler.
- Nur auf die Gesamtmenge schauen: Plus- und Minusdifferenzen heben sich auf; ohne Betrachtung pro Position bleiben Fehler verborgen.
- Die Ursache nicht suchen: Wer die Differenz nur korrigiert und weitermacht, sorgt dafür, dass sie bei der nächsten Inventur zurückkehrt.
- Retouren und beschädigte Ware mit verkaufsfähigem Bestand vermischen: Der Bestand sieht hoch aus, aber die verkaufsfähige Ware ist knapp.
- Die Inventur nur einmal im Jahr durchführen: Fehler sammeln sich über Monate an; regelmäßige, kleine Zählungen sind verlässlicher als eine große.
- Der zählenden Person den Systembestand zeigen: Es entsteht eine Neigung, so zu zählen, wie es der Erwartung entspricht; die Blindzählung verhindert das.
Wie prüft man die Inventurorganisation?
Markieren Sie die folgenden acht Fragen passend zu Ihrem Lager. Das Werkzeug zeigt anhand Ihrer markierten Punkte, wie gut Ihre Inventurorganisation etabliert ist.
Inventur-Checkliste
| Phase | Prüfpunkt | Erledigt? |
|---|---|---|
| Vorbereitung | Offene Zugangs-, Abgangs-, Umlagerungs- und Retourenbuchungen verarbeitet | Ja / Nein |
| Vorbereitung | Regaladressen und Barcodes gut lesbar | Ja / Nein |
| Vorbereitung | Zählteam, Bereiche und freigebende Person stehen fest | Ja / Nein |
| Inventur | Zeitfenster der Zählung und Bestellfluss geplant | Ja / Nein |
| Inventur | Artikel per Barcode gescannt, vorzugsweise blind gezählt | Ja / Nein |
| Differenz | Differenzliste erstellt, Positionen mit Differenz nachgezählt | Ja / Nein |
| Freigabe | Verifizierte Differenz freigegeben, freigebende Person und Datum erfasst | Ja / Nein |
| Danach | Differenzgründe untersucht, Maßnahmen für wiederkehrende Stellen getroffen | Ja / Nein |
Wie führt man die Inventur mit Faprika durch?
Das Lagerverwaltungssystem von Faprika, Faprika Depo, bietet das Zählmodul direkt in Ihrem Faprika-Panel. Es gibt kein separates Zählprogramm und keine separaten Bestandsdaten; da Bestellung, Artikel und Bestand an einem Ort liegen, wirkt sich das Zählergebnis direkt auf den Bestand aus.
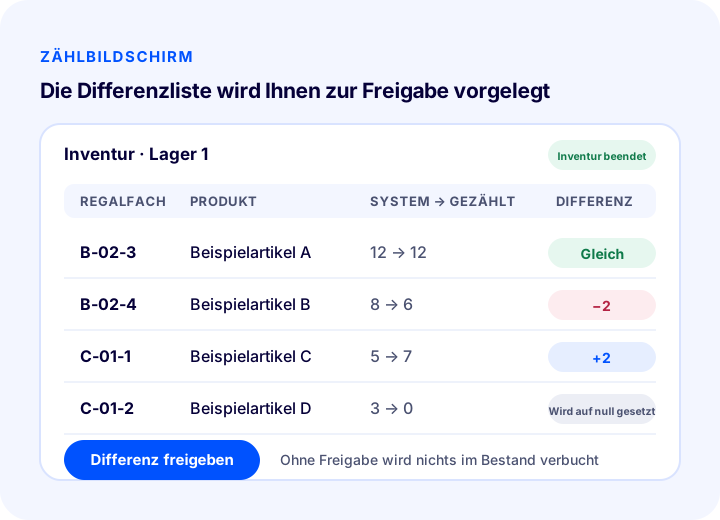
Mit Faprika Depo läuft die Inventur so ab:
- Zählung je Regalfach: Für das Lager wird eine Zählung eröffnet, und die Artikel jedes Regalfachs werden gescannt. Die Zählung ist auch per Smartphone möglich; Sie arbeiten sich Bereich für Bereich vor, ohne das Lager zu schließen.
- Die Differenzliste wird Ihnen zuerst angezeigt: Gezählte Menge und Systembestand werden verglichen; die Differenz wird nicht ohne Ihre Freigabe im Bestand verbucht.
- Gezählte Regale abgleichen: Die von Ihnen freigegebene Zähldifferenz wird im tatsächlichen Artikelbestand verbucht.
- Nicht Gezähltes auf null setzen: Nie gezählte Regalfächer können auf null gesetzt werden; so hinterlässt ein alter Eintrag im Lager keinen Phantombestand.
- Regalfächer mit offener Zählung: Regalfächer, in denen beim Kommissionieren ein Artikel nicht gefunden wurde (Meldung „Nicht gefunden“), landen in einer eigenen Liste; sie werden zuerst gezählt.
- Regalbestand mit Artikelbestand abgleichen: Der Sollbestand wird berechnet, indem von der Menge in den Regalen die noch nicht kommissionierten Bestellungen abgezogen werden; zuerst wird die Differenzliste angezeigt, und nach Ihrer Freigabe wird sie angewendet.
- Nachvollziehbarkeit: Einlagerung, Umlagerung, Kommissionierung und Zählung sind im Vorgangsverlauf mit Mitarbeiter und Datum sichtbar; so lässt sich nachvollziehen, woher eine Bestandsdifferenz stammt.
In welchen Paketen das Lagermodul enthalten ist und bei welchen es mit einer Zusatzlizenz hinzukommt, sehen Sie auf der Seite Faprika Depo und im Vergleich der E-Commerce-Pakete. Wie sich die durch die Inventur korrigierten Bestandsdaten auf die Marktplätze auswirken, lesen Sie in unserem Beitrag zur Bestandssynchronisierung.
LesetippWas ist WMS? Wie funktioniert ein Lagerverwaltungssystem? (Leitfaden für E-Commerce)Häufig gestellte Fragen
Was ist eine Inventur?
Bei einer Inventur werden die tatsächlich im Lager oder im Geschäft liegenden Artikel gezählt und mit den Bestandsdaten im System verglichen. Ziel ist es, die Differenz zwischen gebuchter und tatsächlicher Menge zu finden und die Daten an die Realität anzupassen.
Wie funktioniert die Bestandszählung?
Zuerst werden Umfang und Zeitpunkt der Zählung festgelegt. Dann werden die Artikel per Barcode gescannt und gezählt, die gezählten Mengen mit dem Systembestand verglichen, abweichende Positionen nachgezählt und die bestätigte Differenz freigegeben und im Bestand verbucht.
Wie oft sollte eine Inventur durchgeführt werden?
Es gibt nicht die eine richtige Häufigkeit. Schnell drehende und hochwertige Artikel werden häufig gezählt, langsam drehende selten. In E-Commerce-Lagern mit laufendem Bestelleingang ist die permanente Inventur, die das Lager in Bereiche unterteilt, die praktikabelste Methode.
Was ist eine Blindzählung?
Eine Zählart, bei der der zählenden Person der Systembestand nicht angezeigt wird. Sie gibt nur ein, was sie tatsächlich gezählt hat; so entfällt die Neigung, sich der Zahl im System anzunähern, und die Zählung wird objektiver.
Was ist ein Phantombestand?
Ein Bestand, der im System mit einer Menge ausgewiesen wird, im Regal aber nicht vorhanden ist. Er entsteht durch unbuchte Schäden, falsche Einlagerung, unbuchte Abgänge oder alte Einträge, die nie gezählt wurden. Regelmäßige Inventuren und das Nullsetzen nie gezählter Bereiche beugen dem vor.
Brauche ich für die Inventur ein Handterminal?
Nein. Das Handterminal ist ein bekanntes Gerät, aber nicht zwingend. Viele Lagersoftware-Lösungen erlauben es, per Smartphone-Kamera Barcodes zu scannen; wenn Sie ein Handterminal oder einen Barcodescanner haben, können Sie auch diese verwenden.
Das könnte Sie auch interessieren
- Was ist Bestandsverfolgung? Wie funktioniert sie?
- Was ist WMS? Wie funktioniert ein Lagerverwaltungssystem? (Leitfaden für den E-Commerce)
- Marktplatz-Bestandssynchronisierung: So verhindern Sie Überverkäufe – Sicherheitsbestand, Lager- und Filialbestand, Bestand bei Rückgabe und Stornierung, Rechner für den Sicherheitsbestand und Setup-Prüfung
- Wie berechnet man Sicherheitsbestand und Meldebestand? Bestandsplanung, ABC-Analyse und Lagerumschlag im E-Commerce – ein praxisnaher Ratgeber