Contenido 16 secciones
- ¿Cuáles son los métodos de pago del comercio electrónico?
- ¿Por qué influye la elección del método de pago en las ventas?
- ¿Cómo funciona el pago con tarjeta de crédito y débito?
- ¿Cuándo tiene sentido la transferencia bancaria?
- ¿A qué cliente da confianza el pago contra reembolso?
- ¿Qué son el monedero, el saldo y el pago mediante enlace?
- ¿Cómo elegir métodos de pago alternativos y según el país?
- ¿Qué método es adecuado para qué cliente?
- ¿Cómo equilibrar conversión, coste y riesgo?
- ¿Cómo se calcula el coste de los métodos de pago?
- ¿Cómo mantener la página de pago sencilla y fiable?
- ¿Cómo gestionar el estado del pago y la operativa?
- Errores frecuentes en los métodos de pago
- Lista de verificación de la página de pago
- ¿Cómo gestionar los métodos de pago con Faprika?
- Preguntas frecuentes
El cliente llenó su carrito, llegó al paso de pago y no vio el método que le gusta. Lo más probable es que su siguiente movimiento sea cerrar la pestaña. Por muy acertados que sean el producto, el precio y el envío, el paso de pago es la última puerta de la venta, y un conjunto de métodos equivocado la cierra. Por otra parte, activar todos los métodos tampoco es la solución: cada método tiene un coste, una carga operativa y una parte de riesgo.
En esta guía, los métodos de pago del comercio electrónico se tratan como un mapa: cómo funciona cada método, a qué cliente y a qué país se adapta, cómo se equilibran conversión, coste y riesgo, y cómo mantener sencilla la página de pago. También incluye una calculadora que compara el coste por método y una revisión de la página de pago. Como la solicitud de TPV virtual, la gestión del pago contra reembolso y de la transferencia se explican en detalle en guías aparte, aquí solo figuran el marco de elección y los enlaces a las guías correspondientes.
¿Cuáles son los métodos de pago del comercio electrónico?
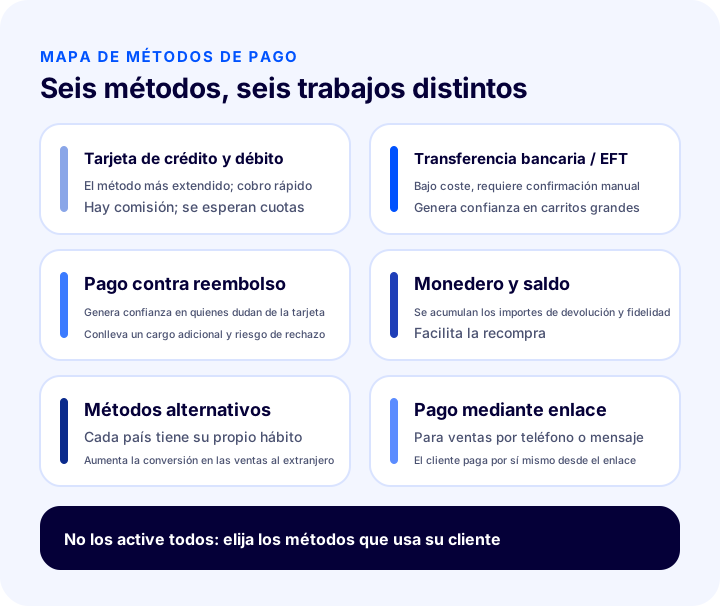
Los métodos de pago del comercio electrónico son las vías que usa el cliente para hacer llegar a la tienda el importe de un pedido online: los principales son la tarjeta de crédito y débito, la transferencia bancaria, el pago contra reembolso, el monedero o saldo, los métodos alternativos propios de cada país y el pago mediante enlace.
Los métodos se distinguen en tres aspectos: quién cobra el dinero y cuándo, la fricción que vive el cliente en el momento del pago, y el coste y el riesgo que asume la tienda. La tabla siguiente resume los seis métodos en el mismo marco.
| Método | ¿Cómo funciona? | Ventaja para el cliente | Atención para la tienda |
|---|---|---|---|
| Tarjeta de crédito y débito | Los datos de la tarjeta se verifican a través del TPV virtual o de la entidad de pago; el cobro es inmediato | Rápido, posibilidad de pago en cuotas | Comisión por operación, riesgo de impugnación y de operaciones fraudulentas |
| Transferencia bancaria / EFT | El cliente envía el dinero desde su banco a la cuenta de la tienda | No introduce datos de tarjeta | El pago se comprueba manualmente, la confirmación puede retrasarse |
| Pago contra reembolso | El importe se paga al repartidor en la entrega | Confianza de ver antes el producto | Cargo por servicio adicional, riesgo de pedidos no recogidos |
| Monedero y saldo | El importe de devolución o de bonificación de la cuenta del cliente se descuenta del pago | Pago con un clic, valor acumulado | Contabilidad del saldo y reglas de uso |
| Métodos alternativos | Se ofrece el método local habitual en el país del cliente | Un camino conocido y de confianza | Cada método requiere su propia integración y sus propias reglas |
| Pago mediante enlace | El vendedor genera un enlace de pago y el cliente paga desde el enlace | Cómodo por teléfono o mensajería | Caducidad del enlace y seguimiento del pedido correspondiente |
¿Por qué influye la elección del método de pago en las ventas?
La elección del método de pago influye directamente en el abandono en el paso de pago, porque el cliente considera parte de la decisión de compra no solo el producto, sino también la forma de pago. Si no está la vía que prefiere o no le inspira confianza, abandona el carrito.
El efecto se observa en tres puntos:
- Conversión: cuando se ofrece el método al que el cliente está acostumbrado, el paso de pago se acorta y aumenta la probabilidad de completarlo.
- Tamaño del carrito: opciones como las cuotas o el saldo hacen posibles carritos de mayor importe.
- Confianza: en una tienda nueva, los métodos conocidos y con posibilidad de devolución facilitan la primera compra.
Una parte de quienes abandonan el carrito lo hacen en la fase de pago; sus causas y soluciones se tratan en el artículo ¿Qué es un carrito abandonado? ¿Cómo reducir la tasa de abandono de carrito en el comercio electrónico?. Esta guía se centra en la parte de pago de ese problema.
¿Cómo funciona el pago con tarjeta de crédito y débito?
En el pago con tarjeta, el cliente introduce los datos de su tarjeta, los datos se transmiten al banco a través de un TPV virtual o de una entidad de pago y, tras la verificación, se cobra el importe. Para la mayoría de las tiendas, este método soporta el grueso de los pagos.
Para la tienda, el pago con tarjeta tiene dos partes: una infraestructura para aceptar la tarjeta (TPV virtual o entidad de pago) y la comisión que se descuenta de cada operación. Cómo elegir la infraestructura y la solicitud se explican en la guía ¿Cómo conseguir un TPV virtual? Guía de TPV bancario, entidades de pago, comisiones y pasos de la solicitud para una tienda de comercio electrónico ; para respuestas breves a las preguntas sobre la infraestructura, consulte Sanal POS Hakkında Merak Edilenler para saber más.
¿Por qué es importante la opción de pago en cuotas?
En los carritos de importe elevado, el pago en cuotas reparte la carga del pago en meses y rebaja el umbral de decisión del cliente. Por eso, en las tiendas que venden productos caros, ofrecer cuotas suele ser uno de los factores que determinan la conversión.
Las cuotas tienen un precio: al aumentar el número de cuotas, pueden cambiar el coste de la operación y el plazo en que el pago llega a la tienda. Por ello, ajustar las cuotas según el grupo de productos y el importe del carrito es más equilibrado que aplicar la misma regla a todos los productos. Las condiciones de las cuotas varían según la infraestructura con la que haya contratado; consulte la regla exacta con su proveedor de infraestructura.
¿Para qué sirve 3D Secure?
3D Secure es la capa de seguridad que hace que, en el pago con tarjeta, el cliente pase por un paso de verificación adicional de su propio banco. Suele funcionar con un código de un solo uso que llega al teléfono y protege tanto al cliente como a la tienda frente al uso de la tarjeta por terceros.
La verificación adicional también genera fricción: que el código se retrase o que el cliente no pueda introducirlo puede provocar que el pago quede a medias. Aun así, en términos de seguridad y de gestión de impugnaciones, este paso es imprescindible para la mayoría de los negocios. Para más detalles, consulte 3D Secure Nedir? Ne İşe Yarar ? .
¿Cuándo tiene sentido la transferencia bancaria?
La transferencia bancaria tiene sentido en pedidos de importe elevado y con clientes reacios al pago con tarjeta, porque la comisión por operación es baja y el cliente no introduce datos de tarjeta. A cambio, la comprobación de que el pago aparece en la cuenta es manual o semiautomática.
La principal dificultad de este método está en la operativa: el cliente que hace el pedido y no paga retiene el stock, y si el concepto del pago es confuso, la conciliación se complica. Cómo mostrar los datos de la cuenta, cómo fijar el plazo de pago y cómo establecer el proceso de confirmación se explica en detalle en la guía ¿Cómo gestionar el pago por transferencia bancaria? Diferencia entre transferencia y transferencia urgente, conciliación de pedido y pago, pago pendiente y límite de plazo, riesgo de retención de stock, datos de la cuenta bancaria, fraude y conciliación errónea, devolución, calculadora de stock retenido y revisión del procedimiento.
¿A qué cliente da confianza el pago contra reembolso?
El pago contra reembolso da confianza al cliente que se resiste a pagar sin tener el producto en la mano o que no usa tarjeta. A cambio, la tienda asume el cargo por servicio adicional, los pedidos no recogidos y el riesgo del envío de devolución.
La decisión importante no es activar o desactivar este método, sino a quién y con qué condiciones activarlo. Cómo trasladar el cargo adicional, cómo confirmar los pedidos de riesgo y cómo calcular el coste se explica en la guía ¿Qué es el pago contra reembolso? ¿Cómo gestionar el pago contra reembolso en el comercio electrónico, cómo calcular su coste y cómo reducir los pedidos no entregados? Guía práctica. En este artículo recordemos solo un punto: el coste real del pago contra reembolso no es solo el cargo adicional, sino la pérdida de envío de los pedidos rechazados; por eso la calculadora tiene en cuenta ambos conceptos a la vez.
¿Qué son el monedero, el saldo y el pago mediante enlace?
El monedero o saldo consiste en usar como pago en la siguiente compra el importe de devolución, bonificación o recarga acumulado en la cuenta del cliente en la tienda. El pago mediante enlace consiste en que el vendedor envíe al cliente un enlace de pago por el importe que ha preparado.
Ninguno de los dos sustituye a los métodos principales, sino que los complementan:
- Monedero: en lugar de convertir el importe de la devolución en una salida de efectivo, lo mantiene en la cuenta del cliente y facilita la recompra. Es una de las formas prácticas de crear una base de clientes fieles.
- Pago mediante enlace: si vende por teléfono o por mensajería, en lugar de dirigir al cliente al sitio para que monte un carrito, cobra el importe con un enlace.
- Pago móvil: la vía de pago que se refleja en la factura o en el saldo de la línea es una forma de llegar a quienes no tienen tarjeta.
Para saber cómo funcionan los monederos digitales, consulte Dijital Cüzdan Nedir?; para la lógica de la integración del pago móvil, consulte Mobil Ödeme Nedir? Entegrasyonu Nasıl Yapılır? los artículos.
¿Cómo elegir métodos de pago alternativos y según el país?
El cliente de cada país compra con su propio hábito de pago; si una tienda que vende al extranjero se conforma solo con la tarjeta, no llegará a una parte importante de los clientes de ese mercado. Por eso, elegir el método según el país es una de las decisiones básicas que influyen en la conversión en la exportación electrónica.
La tabla siguiente agrupa los hábitos de pago de los países según tendencias generales. No es una estadística, sino un mapa de preguntas que hacerse al elegir el método; confirme la elección definitiva con el comportamiento del cliente en el país de destino y con sus propios datos.
| Tipo de mercado | Hábito predominante | Lo que debe hacer la tienda |
|---|---|---|
| Mercados centrados en la tarjeta | Tarjeta de crédito y débito, en cuotas o en un solo pago | Una infraestructura de tarjeta sólida, verificación y mensaje de error claro |
| Mercados centrados en la transferencia bancaria | Pago bancario directo, transferencia de cuenta a cuenta | Añadir a la lista de pagos el método de transferencia bancaria local |
| Mercados centrados en el monedero | Pago con monedero mediante una aplicación del teléfono | Ofrecer el método de monedero correspondiente y hacerlo visible en el carrito |
| Mercados centrados en el efectivo y el pago contra reembolso | Efectivo en la entrega, reticencia a la tarjeta | Indicar claramente las condiciones del pago contra reembolso y limitar el riesgo |
Faprika hace aquí dos cosas. Con la infraestructura de pago por país puede ofrecer un método de pago distinto en cada país y atender el hábito del cliente de ese país; si va a trabajar con una infraestructura de pago con la que no se trabaja o que no está integrada, el equipo de Faprika puede realizar la integración. Además, se da acceso a más de 50 métodos de pago alternativos extranjeros. Sobre los riesgos del pago en las ventas al extranjero, consulte E-ihracatta Ödeme Risklerine Karşı Nasıl Korunursunuz?, y para una visión general de los métodos, el artículo E-Ticarette Hangi Alternatif Ödeme Sistemleri Kullanılıyor? le resultará útil.
Le recomendamos leer¿Qué es la exportación electrónica?¿Qué método es adecuado para qué cliente?
El método adecuado cambia según el tipo de cliente: el cliente que decide rápido y quiere cuotas se inclina por la tarjeta; el comprador corporativo con compras de importe elevado, por la transferencia; el cliente reacio a compartir los datos de su tarjeta, por el pago contra reembolso; y el cliente fiel que repite compra, por el saldo.
| Tipo de cliente | Método adecuado | ¿Por qué? |
|---|---|---|
| Compra por primera vez | Tarjeta, contra reembolso | Busca un método conocido y garantía de devolución |
| Carrito de importe elevado | Tarjeta con cuotas, transferencia | Quiere repartir la carga del pago o reducir la comisión |
| Comprador corporativo | Transferencia bancaria / EFT | El pago pasa por el proceso contable y se concilia con la factura |
| Cliente reacio a la tarjeta | Pago contra reembolso, transferencia | No quiere compartir online los datos de su tarjeta |
| Cliente que repite compra | Saldo del monedero, método guardado | Quiere rapidez y aprovechar el valor acumulado |
| Cliente en el extranjero | Método alternativo propio del país | Confía en el hábito local |
Esta tabla también muestra por qué el enfoque de “activar todos los métodos para todos” es ineficaz: un cliente suele interesarse por uno o dos métodos. La tarea de la tienda es ordenar bien los métodos que usa su cliente y mantener sencillo todo lo demás.
¿Cómo equilibrar conversión, coste y riesgo?
Cada método se evalúa en tres ejes: su contribución a la conversión, su coste para la tienda y el riesgo que conlleva. Un buen conjunto de métodos es aquel en el que estos tres ejes se equilibran entre sí; elegir solo el más barato o solo el más popular rompe el equilibrio.
| Método | Contribución a la conversión | Coste | Riesgo | Carga operativa |
|---|---|---|---|---|
| Tarjeta | Alto | Media (comisión) | Impugnación y operaciones fraudulentas | Bajo |
| Transferencia bancaria / EFT | Medio | Bajo | Pedido no pagado | Alta (comprobación manual) |
| Pago contra reembolso | Alta según el segmento | Media y alta (cargo adicional, pérdida por rechazo) | Pedido no recogido | Medio |
| Monedero / saldo | Alta en la recompra | Bajo | Uso indebido del saldo | Medio |
| Método alternativo | Alta en el país de destino | Varía según el método | Las propias reglas del método | Medio |
| Pago mediante enlace | Uso reducido | Bajo | Que el enlace llegue a la persona equivocada | Bajo |
Al leer la tabla, no olvide dos reglas. La primera: el método más barato no es el más rentable; el pago contra reembolso parece barato, pero puede encarecerse al añadir la pérdida por rechazo. La segunda: el equilibrio entre la contribución a la conversión y el coste cambia según el grupo de productos; en un carrito de importe bajo la parte de la comisión es pequeña, mientras que en uno de importe alto se vuelve importante.
¿Cómo se calcula el coste de los métodos de pago?
El coste por método se calcula como el importe que la tienda pierde en un pedido: la comisión en la tarjeta, el gasto bancario en la transferencia, el cargo por servicio adicional en el pago contra reembolso y la pérdida de envío de los pedidos rechazados. La herramienta siguiente compara estos tres métodos con el mismo importe de pedido.
Introduzca en la herramienta el importe del pedido, la tasa de comisión de la tarjeta, la tasa de gasto de la transferencia, el cargo adicional del pago contra reembolso, la tasa de pedidos no recogidos en el pago contra reembolso y el importe de envío que se pierde en un pedido rechazado. En lugar del símbolo de la moneda aparece “moneda”; léalo con su propia unidad. Las cifras del ejemplo sirven solo para mostrar el uso y no reflejan sus condiciones de contrato.
Al leer el resultado, evalúe los métodos en conjunto, no por separado. La transferencia suele dar el menor coste directo, pero la mayoría de los clientes quiere pagar con tarjeta; convertir la transferencia en el único método puede hacer que la pérdida de conversión supere el ahorro en comisiones. Para reducir el coste es más eficaz mostrar al cliente adecuado el método adecuado que cerrar el método.
¿Cómo mantener la página de pago sencilla y fiable?
La página de pago es la que muestra pocos métodos y claros, indica los cargos adicionales desde el principio y mantiene las señales de confianza junto a la zona de pago. La sencillez no consiste en reducir el número de métodos, sino en facilitar la decisión del cliente.
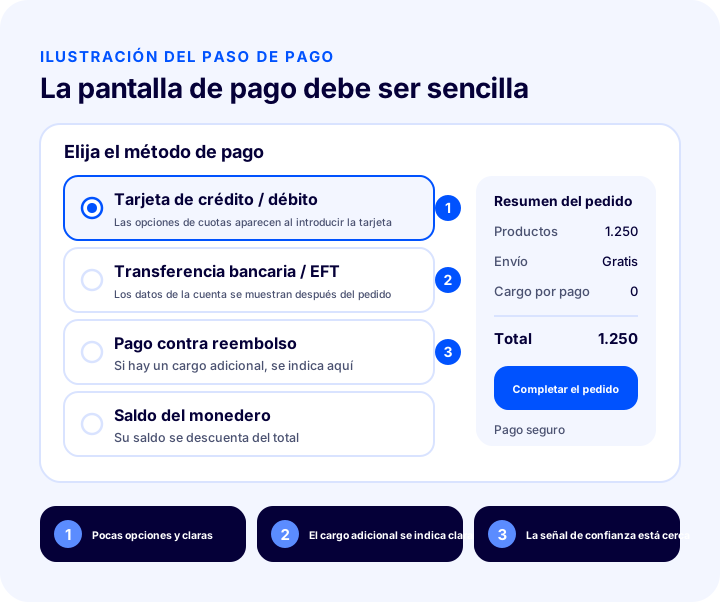
Las reglas prácticas son estas:
- Ordene los métodos: ponga el más usado arriba del todo; que el cliente encuentre lo que busca a primera vista.
- Muestre el cargo adicional desde el principio: el coste de un método como el pago contra reembolso debe verse en el momento de la elección; no debe haber sorpresas en el último paso.
- Dé una breve explicación por método: diga en una frase cuándo se hace el pago en la transferencia y qué condiciones se aplican en el pago contra reembolso.
- Mantenga cerca la señal de confianza: la información de pago seguro y la condición de devolución deben estar cerca del botón de pago.
- Mantenga clara la información de las cuotas: que el cliente vea las opciones de cuotas, si es posible, mientras introduce la tarjeta y no después.
- Gestione el caso de error: cuando no se pueda cobrar, indique con claridad el motivo y la vía de solución.
Para saber cómo usar las señales de confianza, consulte E-Ticarette Güven Damgası Nedir ve Nasıl Alınır? el artículo. Para evaluar la página de pago también puede usar el siguiente flujo de decisión.
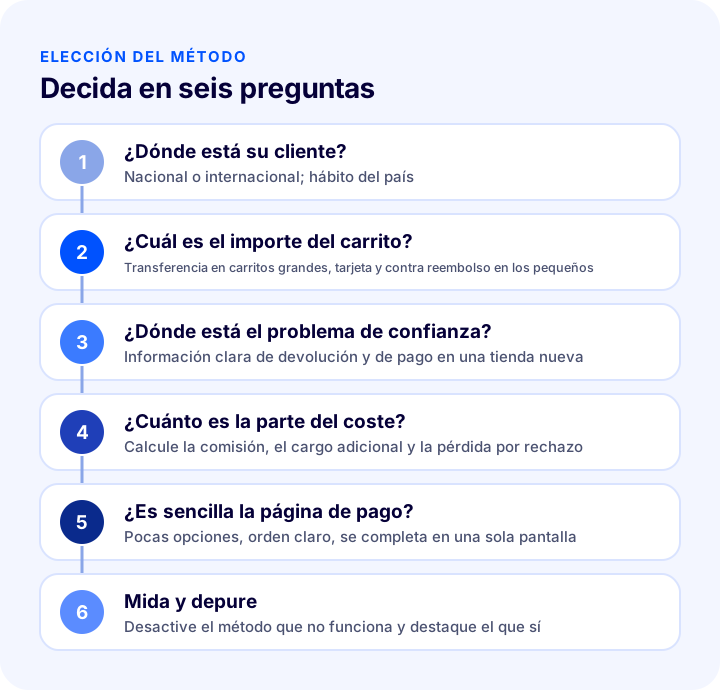
| Pregunta | ¿Qué cambia la respuesta? |
|---|---|
| ¿Dónde está su cliente? | Que sea nacional o internacional determina el conjunto de métodos |
| ¿Cuál es el importe del carrito? | En carritos grandes destacan la transferencia y las cuotas; en los pequeños, la tarjeta y el pago contra reembolso |
| ¿Dónde está el problema de confianza? | En una tienda nueva, una información clara de devolución y de pago y la opción de pago contra reembolso aumentan la confianza |
| ¿Cuánto es la parte del coste? | La comisión, el cargo adicional y la pérdida por rechazo se calculan conjuntamente |
| ¿Es sencilla la página de pago? | Se busca pocas opciones, un orden claro y un flujo que se complete en una sola pantalla |
| ¿Está midiendo? | El método que no funciona se desactiva y el que funciona se destaca |
¿Cómo gestionar el estado del pago y la operativa?
Elegir el método de pago es la mitad del trabajo; la otra mitad es seguir correctamente el estado de pago que genera cada método. En los pedidos por transferencia y contra reembolso, el pago no se completa en el momento del pedido; estos pedidos quedan en estado “pendiente” y alguien debe comprobarlos y confirmarlos.
En Faprika, los estados de pago se siguen en general en tres apartados: Pago pendiente, Pago completado y Pago no recibido. Cuando el cliente elige transferencia o pago contra reembolso, el pedido pasa automáticamente a “Pago pendiente”; después de comprobar el pago, el negocio puede pasar el estado manualmente a “Pago completado”. En los métodos que funcionan sincronizados con los sistemas de pago, el estado se asigna automáticamente. Para los pasos, consulte la página de formación Operaciones de estado de pago.
| Situación | ¿Cuándo se produce? | ¿Qué hace el negocio? |
|---|---|---|
| Pendiente de pago | Cuando se elige transferencia o pago contra reembolso | Comprueba el pago y lo confirma si llega |
| Pago completado | Cuando se realiza el cobro o se confirma manualmente | Pone el pedido en preparación |
| Pago no recibido | Cuando el sistema de pago no aprueba la operación | Informa al cliente y le propone un método alternativo |
Si los pedidos cuyo pago no llega siguen reteniendo el stock, otro cliente no puede comprar ese producto. La función de Faprika de cancelar automáticamente los pedidos sin pago evita este problema; esta función, que varía según el plan, puede consultarse en la comparación de planes de comercio electrónico.
Errores frecuentes en los métodos de pago
Los errores de pago suelen actuar en silencio: el cliente se va sin quejarse y la pérdida solo se detecta en los datos de conversión. Los errores más frecuentes son estos:
- Conformarse con un solo método: una parte de los clientes abandona la compra cuando no encuentra el método al que está acostumbrada.
- Activar todos los métodos: demasiadas opciones cansan al cliente, complican la operativa y aumentan la probabilidad de error.
- Ocultar el cargo adicional: un cargo sorpresa en el último paso es una de las causas clásicas del abandono del carrito.
- No gestionar el pago fallido: no orientar al cliente en la página de error hace perderlo.
- Vender al extranjero solo con el método local: un conjunto de métodos que no se ajusta al hábito del país de destino reduce la conversión.
- No medir los datos por método: dejar la decisión a la suposición sin saber qué método funciona.
- No seguir los estados de pago: los pedidos pendientes se olvidan y el stock se retiene en vano.
Lista de verificación de la página de pago
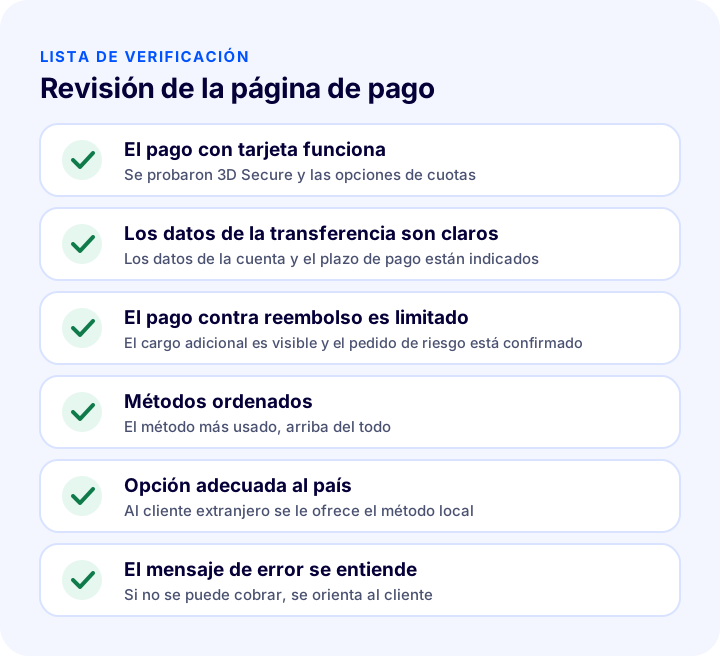
Antes de publicar o revisar su página de pago, repase la siguiente lista. Cuando todos los puntos estén en “sí”, su flujo de pago habrá alcanzado una estructura que da confianza al cliente y facilita la venta.
| Campo | Comprobación | ¿Hecho? |
|---|---|---|
| Tarjeta | El pago con tarjeta y la verificación funcionan en un pedido de prueba | Sí / No |
| Transferencia bancaria | Los datos de la cuenta y el plazo de pago están claros | Sí / No |
| Pago contra reembolso | El cargo adicional se ve en el momento de la elección | Sí / No |
| Orden | Los métodos empiezan por el más usado | Sí / No |
| Cuota | Las opciones se entienden al introducir la tarjeta | Sí / No |
| País | Se ofrece el método local para los países de destino | Sí / No |
| Error | Cuando no se puede cobrar, aparece un mensaje que orienta | Sí / No |
| Medición | El uso de los métodos se sigue con regularidad | Sí / No |
¿Cómo gestionar los métodos de pago con Faprika?
En Faprika, los métodos de pago se gestionan desde el panel, en los pasos “Configuración, Ajustes de pago, Tipos de pago”. Para cada tipo de pago se definen el nombre, el título, el orden en que aparece en la lista y el estado activo o inactivo; con el campo de descripción se escribe la información para el cliente; las definiciones de precio y de restricción se hacen en la pantalla de edición del tipo de pago.
Estas son las principales posibilidades:
- Sistemas de pago: trabaja integrado con numerosas infraestructuras de pago y TPV virtuales bancarios; en los sistemas de pago concertados se aplican tasas de comisión especiales para Faprika.
- TPV virtuales bancarios: puede trabajar con los TPV virtuales de los bancos de Turquía.
- Gestión desde una sola pantalla: la solución que permite gestionar en una sola pantalla los TPV virtuales obtenidos de distintos bancos y los sistemas de pago se ofrece junto con el almacenamiento de tarjetas y los métodos de pago alternativos extranjeros.
- Métodos alternativos y por país: con más de 50 métodos de pago alternativos extranjeros y la infraestructura de pago por país, ofrece una opción acorde con el hábito del cliente extranjero.
- Transferencia y pago contra reembolso: define los dos métodos como tipos de pago y realiza desde el panel los pasos de confirmar los pedidos contra reembolso y actualizar el estado de pago; también se puede definir el cargo adicional del pago contra reembolso.
- Faprika Monedero: permite que los clientes usen en la siguiente compra el importe ganado con sus compras; en las devoluciones y cambios, transferir el importe al monedero es una opción habitual.
- Pago mediante enlace: en las ventas por teléfono o por mensaje, cobra con un enlace de pago.
- Restricción y campaña: establece restricciones del sistema de pago por pedido, envío y usuario, y define campañas según el tipo de pago.
- Informes: con el informe de estado del pedido y de tipo de pago, sigue cuánto se usa cada método.
Algunas de estas funciones varían según el plan; para más detalles, consulte la comparación de planes de comercio electrónico y la página de complementos de pago: complementos de pago. La explicación paso a paso de los ajustes del pago contra reembolso figura en la formación Gestión del pago contra reembolso, y la parte de transferencia en la formación Gestión de transferencias bancarias.
Le recomendamos leerQué es el pago contra reembolso: cómo gestionarlo en el comercio electrónico, cómo calcular su coste y cómo reducir los pedidos no entregados. Guía prácticaPreguntas frecuentes
¿Cuáles son los métodos de pago del comercio electrónico?
Los principales métodos son la tarjeta de crédito y débito, la transferencia bancaria, el pago contra reembolso, el monedero o saldo, los métodos alternativos propios de cada país y el pago mediante enlace. Cada uno se dirige a un cliente distinto y a un equilibrio distinto entre coste y riesgo.
¿Cuántos métodos de pago debería añadir a mi tienda?
No hay un número fijo; basta con activar los métodos que su cliente realmente usa. El enfoque general es empezar con los métodos principales y, según los datos de pedidos, añadir o quitar. Demasiadas opciones cansan al cliente y complican la operativa.
¿Es más rentable el pago contra reembolso o el pago con tarjeta?
La tarjeta tiene comisión; el pago contra reembolso tiene un cargo por servicio adicional y la pérdida de los pedidos no recogidos. Cuál es más rentable depende de sus propias tasas; con la calculadora de esta guía puede comparar los dos métodos con el mismo importe de pedido.
¿Qué método de pago debo ofrecer al cliente extranjero?
Debe ofrecer el método según el hábito más extendido en el país del cliente; conformarse solo con la tarjeta supone no llegar a una parte de los clientes de ese mercado. Faprika ofrece una infraestructura de pago por país y más de 50 métodos de pago alternativos extranjeros.
¿Por qué abandona el cliente en la página de pago?
Entre las causas frecuentes están la ausencia del método preferido, un cargo adicional que aparece en el último paso, la falta de señales de confianza, no orientar al cliente tras un pago fallido y una página complicada. Ordenar los métodos, mostrar el cargo adicional desde el principio y aclarar el mensaje de error reducen esta pérdida.
¿Cómo gestiono los métodos de pago en Faprika?
En los pasos Configuración, Ajustes de pago, Tipos de pago, define el nombre, el orden, el estado activo y la descripción de cada tipo de pago. Puede actualizar desde el panel el estado de los pedidos por transferencia y contra reembolso, y definir campañas y restricciones según el tipo de pago.
Artículos que pueden interesarle
- Cómo obtener un TPV virtual: guía del TPV virtual bancario, la entidad de pago, la comisión y los pasos de solicitud para un sitio de comercio electrónico
- Qué es el pago contra reembolso: cómo gestionarlo en el comercio electrónico, cómo calcular su coste y cómo reducir los pedidos no entregados. Guía práctica
- ¿Cómo gestionar el pago por transferencia bancaria? Diferencia entre transferencia y transferencia urgente, conciliación de pedido y pago, pago pendiente y límite de plazo, riesgo de retención de stock, datos de la cuenta bancaria, fraude y conciliación errónea, devolución, calculadora de stock retenido y revisión del procedimiento
- 3D Secure Nedir? Ne İşe Yarar ?